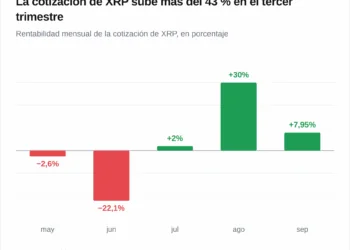
El rendimiento del bono del Tesoro estadounidense a 10 años tocó el 5,34% el 1 de octubre, su nivel más alto desde 2002, pero Bitcoin cerró el tercer trimestre con una subida aproximada del 43% y Ethereum avanzó cerca de un 71%. El episodio deja una lectura menos complaciente para el mercado: el precio de los principales criptoactivos resistió el encarecimiento del dinero, pero la financiación que sostiene buena parte del ecosistema ya está acusando el golpe.
La deuda pública elevó el listón para los activos digitales
El avance del bono a 10 años fue especialmente intenso. Su rentabilidad aumentó casi 90 puntos básicos durante el trimestre, el mayor repunte trimestral de este siglo. En la referencia publicada por la Reserva Federal el 1 de octubre, el bono a 10 años figuraba en el 5,29%, el de 30 años en el 5,64% y el rendimiento real del bono a 10 años, descontada la inflación, en el 2,93%.
Con esos niveles, la deuda pública ofrece una alternativa de rentabilidad real a un activo que no paga cupón. Además, los rendimientos subieron a máximos recientes en Estados Unidos, Francia, Alemania, Japón y Reino Unido. En este último mercado, el coste de financiación a 30 años alcanzó el 6% por primera vez desde 1998. El petróleo Brent también volvió a superar los 100 dólares por barril, reforzando la presión sobre las expectativas de inflación y sobre la política monetaria.
Pese a ese entorno, los fondos cotizados al contado de Bitcoin negociados en Estados Unidos captaron unos 6.300 millones de dólares en el trimestre. Los productos equivalentes de Ethereum recibieron alrededor de 3.000 millones. Citi elevó su previsión de Bitcoin a 12 meses hasta los 113.000 dólares, frente a los 82.000 anteriores, al citar la mayor actividad del mercado, las entradas en fondos cotizados y una incorporación gradual de asesores y brókeres.
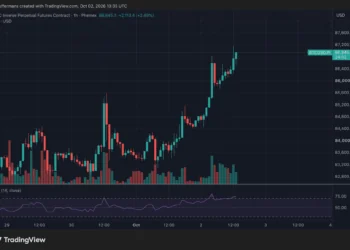
La evolución del trimestre no demuestra que la relación entre los tipos y las criptomonedas haya desaparecido. Sugiere, más bien, que otras fuentes de demanda compensaron temporalmente el viento en contra de los rendimientos. Bitcoin cotiza en la franja media de los 85.000 dólares en el momento descrito por la fuente.
El apalancamiento fue quien pagó el ajuste
Los episodios de volatilidad mostraron dónde se concentró la tensión. El 23 de septiembre, un dato de actividad empresarial mejor de lo previsto impulsó al alza los rendimientos y Bitcoin cayó por debajo de los 85.000 dólares. Las liquidaciones de posiciones largas alcanzaron 135,8 millones de dólares en una hora y 510 millones en 24 horas. Otro shock relacionado con el petróleo, los bonos y las expectativas sobre la Reserva Federal provocó liquidaciones forzosas por unos 568 millones de dólares.
La tendencia trimestral sobrevivió a ambos movimientos, pero los operadores apalancados asumieron las pérdidas. El 25 de septiembre, el interés abierto en una selección de plataformas cayó un 14,3%, mientras Bitcoin se mantenía cerca de los 84.000 dólares y el bono a 10 años rendía un 5,22%.
El encarecimiento de los tipos de referencia afecta tanto a la deuda explícita como a formas menos visibles de apalancamiento: futuros perpetuos, operaciones de base, estructuras con opciones y préstamos respaldados por activos digitales. Una subida de la volatilidad puede forzar el desapalancamiento incluso dentro de una fase alcista.
El impacto también alcanza a las empresas que acumulan Bitcoin en tesorería. Según Skadden, estas compañías financian sus compras mediante acciones ordinarias, acciones preferentes y deuda convertible. El modelo resulta más favorable cuando sus títulos cotizan con prima sobre el valor neto de los activos, porque pueden emitir acciones a un precio superior al valor de las criptomonedas que poseen. Goodwin describe una compresión desde esas primas hasta el valor neto de los activos o incluso por debajo, lo que tensiona a las compañías que dependen de acciones caras y financiación híbrida barata.
La deuda pública llega también a DeFi
El efecto de los bonos no se limita al precio de Bitcoin. Un estudio de Finance Research Letters publicado en 2026, basado en datos de Aave, encontró una relación entre los tipos de depósito y préstamo de las stablecoins y los rendimientos del Tesoro estadounidense. El bono a 10 años fue la referencia con mayor capacidad explicativa entre los distintos vencimientos analizados.
Un documento de trabajo del Banco Central Europeo sobre Aave concluyó que los shocks monetarios restrictivos reducen tanto la demanda de préstamos en stablecoins como la oferta de liquidez, aunque la transmisión depende del equilibrio entre arbitraje y apalancamiento. Las condiciones concretas varían según el mercado y el periodo.
En la etapa de tipos cercanos a cero, una rentabilidad del 4% o el 5% en criptoactivos resultaba atractiva frente al efectivo. Con el bono a 10 años en torno al 5%, los productos de finanzas descentralizadas deben compensar riesgos adicionales —de contratos inteligentes, liquidez, contraparte, stablecoins, oráculos y gobernanza— para seguir siendo competitivos.
RWA.xyz contabiliza 108 productos de fondos del Tesoro estadounidense tokenizados, entre ellos USYC, USDY, BUIDL e iBENJI. La Reserva Federal de San Francisco estima que las tenencias de deuda pública de los emisores de stablecoins podrían duplicarse aproximadamente, hasta unos 400.000 millones de dólares en 2030, si se mantiene el ritmo reciente de crecimiento. En ese escenario, el precio de Bitcoin puede seguir avanzando por impulsos, pero el coste del capital y la financiación del ecosistema ya no parten de las condiciones de la era del dinero barato.