La Autoridad Europea de Valores y Mercados (ESMA) quiere ampliar las restricciones sobre las stablecoins que no cumplen la normativa europea y prohibir que los proveedores autorizados las custodien o las transfieran por cuenta de sus clientes. La propuesta iría más allá de retirar estos activos de la negociación y afectaría también a los usuarios que ya los mantienen en una plataforma regulada.
La propuesta amplía el alcance de las restricciones de MiCA
ESMA plantea este cambio en su respuesta, fechada el 30 de septiembre de 2026, a la revisión del Reglamento sobre los mercados de criptoactivos (MiCA). El supervisor pide a la Comisión Europea que prohíba cualquier servicio de criptoactivos sujeto a autorización cuando esté relacionado con stablecoins que incumplan los requisitos aplicables de la norma.
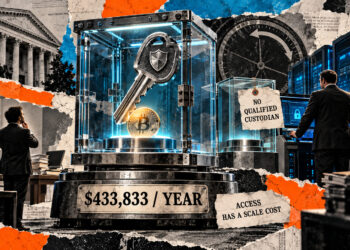
Entre esos servicios figuran la custodia y las transferencias. La primera incluye la salvaguarda o el control de los criptoactivos de los clientes, así como de los medios que permiten acceder a ellos, incluidas las claves privadas. Las transferencias abarcan el movimiento de esos activos, por cuenta del cliente, entre direcciones o cuentas de registro distribuido.
El efecto práctico sería relevante. Un usuario no podría mantener una stablecoin no conforme en un custodio autorizado simplemente porque ya no quisiera negociarla. Tampoco bastaría con dejar de comprar o vender el activo para quedar fuera del alcance de la restricción. Si la propuesta se aprobara sin excepciones, la propia prestación de custodia quedaría prohibida.
Un giro respecto al criterio aplicado en 2025
La posición supone un endurecimiento frente al enfoque comunicado por ESMA el 17 de enero de 2025. Entonces, el supervisor distinguió entre ofrecer al público o admitir a negociación una stablecoin no conforme y limitarse a custodiarla o permitir su transferencia.
Las plataformas debían dejar de ofrecer esos tokens para operar, y también interrumpir otros servicios cuando constituyeran una oferta al público. En ese periodo transitorio, las restricciones a la adquisición estaban previstas para finales de enero de 2025, mientras que los servicios limitados a la venta podían mantenerse hasta el final del trimestre. La custodia y las retiradas, sin embargo, podían seguir disponibles.
La diferencia no era menor para los inversores. La desaparición de un par de negociación no implicaba necesariamente perder la posibilidad de conservar el saldo en la plataforma o retirarlo. En marzo de 2025, Binance anunció que eliminaría nueve pares para usuarios del Espacio Económico Europeo, pero mantendría los depósitos, las retiradas, las conversiones y la custodia.
ESMA sostiene ahora que la ausencia de una prohibición clara genera diferencias entre emisores conformes y no conformes y facilita el arbitraje regulatorio. La autorización de un proveedor tampoco resuelve por sí sola si puede prestar servicios sobre cualquier stablecoin: el artículo 59 de MiCA exige que las autorizaciones identifiquen los servicios permitidos, mientras que el cumplimiento del activo constituye una cuestión separada.
La salida de los saldos existentes aún no está definida
La respuesta de ESMA es una propuesta de política, no una modificación legislativa aprobada. La Comisión Europea podría acompañar su informe de revisión con una propuesta normativa si considera que procede. El documento del supervisor no fija una fecha de aplicación, una excepción para retiradas ni un mecanismo de liquidación ordenada.
Ese vacío resulta especialmente relevante para los saldos ya depositados. El artículo 75 de MiCA obliga a los custodios a devolver los criptoactivos o los medios de acceso tan pronto como sea posible y exige mantener separados los activos de los clientes de los del proveedor. Además, una respuesta de la Comisión Europea transmitida a través de ESMA el 18 de febrero de 2026 señaló que, al solicitar una retirada, deben devolverse activos del mismo tipo que los mantenidos. La conversión a dinero fiduciario u otro criptoactivo solo puede producirse si el cliente la solicita y el proveedor cuenta con autorización para prestar ese servicio.
Por tanto, retirar de negociación, poner fin a la custodia y convertir obligatoriamente los saldos no son consecuencias equivalentes. El futuro texto legislativo tendrá que aclarar cómo se compatibiliza la prohibición de custodiar con la obligación de devolver los activos.
La propuesta no prohíbe por sí misma la tenencia personal de estas stablecoins, ordena congelar los tokens ni establece una conversión forzosa. Su objetivo son los servicios profesionales regulados. Si finalmente se aprueba, las stablecoins conformes podrían conservar el acceso a los canales regulados de custodia y transferencia, mientras que las no conformes perderían esa infraestructura en Europa.