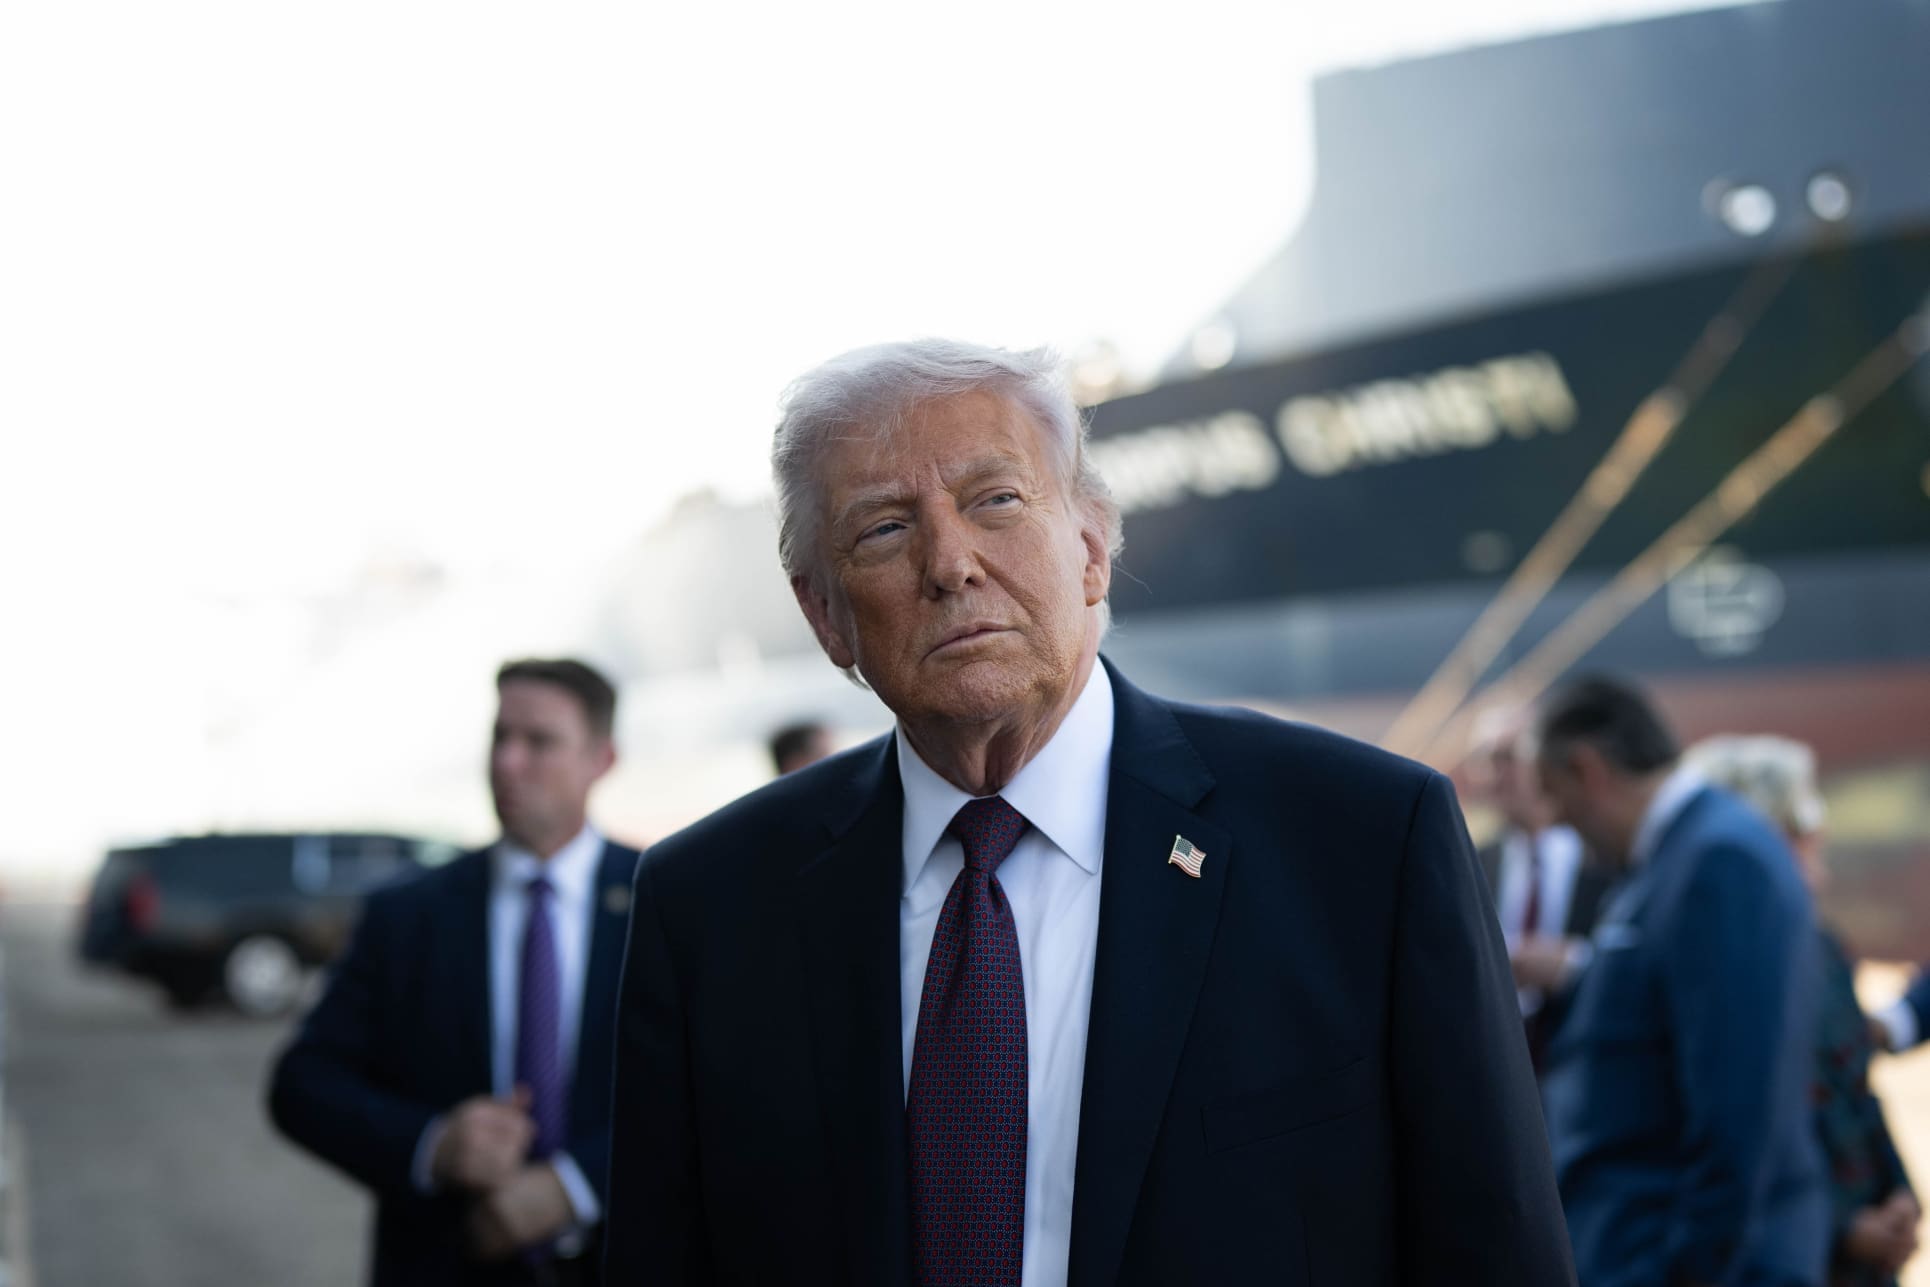
Las elecciones de mitad de mandato del 3 de noviembre pueden alterar el equilibrio político en Washington y condicionar las expectativas de Wall Street. Donald Trump se enfrenta al riesgo de perder la mayoría republicana en la Cámara de Representantes, mientras la carrera por el Senado también se estrecha. Para los mercados, el resultado será relevante por su impacto potencial en la agenda económica, la regulación sectorial y la evolución de los tipos de interés.
Un Congreso dividido limitaría la agenda de Trump
Los analistas políticos consideran que los demócratas tienen buenas posibilidades de hacerse con el control de la Cámara de Representantes. En el Senado, en cambio, los republicanos parten con opciones de conservar la mayoría, aunque la disputa se ha vuelto más ajustada.
Una victoria demócrata en las dos cámaras dificultaría de forma considerable la aplicación de las políticas internas de Trump. El presidente tendría más obstáculos para sacar adelante sus iniciativas legislativas y dependería en mayor medida de acuerdos con la oposición.
Eso no significa necesariamente un escenario negativo para la bolsa. La renta variable estadounidense ha obtenido buenos resultados en distintos periodos en los que el presidente no disponía de mayoría en ambas cámaras. Además, Christopher Hodge, economista jefe de Natixis, no espera un giro económico de gran magnitud. Su valoración parte de que Trump mantiene competencias relevantes en ámbitos como el comercio, la inmigración y la política exterior.
El desenlace, por tanto, puede influir más en la velocidad y el alcance de determinadas medidas que en una transformación inmediata de la economía estadounidense. Para los inversores, el grado de bloqueo legislativo será una de las claves a seguir.
El resultado puede cambiar el mapa sectorial
El impacto electoral no sería igual para todas las compañías. Según los analistas citados, una victoria demócrata podría pesar sobre los bancos y las empresas industriales. En ese escenario, los fabricantes de productos de consumo básico, las compañías de energías alternativas y algunas empresas sanitarias contarían con mejores perspectivas relativas.
Si los republicanos conservan el control de las dos cámaras, el reparto de oportunidades sería diferente. Los bancos, las empresas de defensa, las compañías de menor tamaño y las vinculadas a los centros de datos podrían beneficiarse de una menor carga regulatoria y de la continuidad de las políticas actuales.
La inteligencia artificial ocupa un lugar destacado en este debate. La expansión de los centros de datos está impulsando la inversión, pero también incrementa la presión sobre la red eléctrica. De ahí que el coste de la energía haya ganado peso en la discusión política y pueda convertirse en un factor adicional para determinados sectores.
Los tipos y la deuda siguen siendo el principal riesgo
La contienda electoral no es el único elemento que vigilan los mercados. Los elevados costes de la vivienda, la inflación y el encarecimiento del petróleo siguen presionando a los hogares estadounidenses. Un eventual final de la guerra con Irán podría reducir el precio del crudo, aunque no implicaría necesariamente una bajada rápida de los tipos de interés.
La política fiscal también plantea interrogantes. Tanto un aumento del gasto público promovido por los demócratas como las rebajas fiscales defendidas por los republicanos podrían elevar todavía más la deuda pública de Estados Unidos. En consecuencia, la rentabilidad de los bonos del Estado podría mantenerse alta, reduciendo el atractivo relativo de las acciones.
Los estrategas de State Street, Baird Strategas y Morningstar Wealth advierten de que las decisiones de inversión no deberían apoyarse únicamente en el resultado de las elecciones. Aunque históricamente la bolsa estadounidense suele comportarse bien después de las elecciones de mitad de mandato, la evolución de los beneficios empresariales, el crecimiento económico y los tipos de interés continuará siendo determinante para Wall Street.