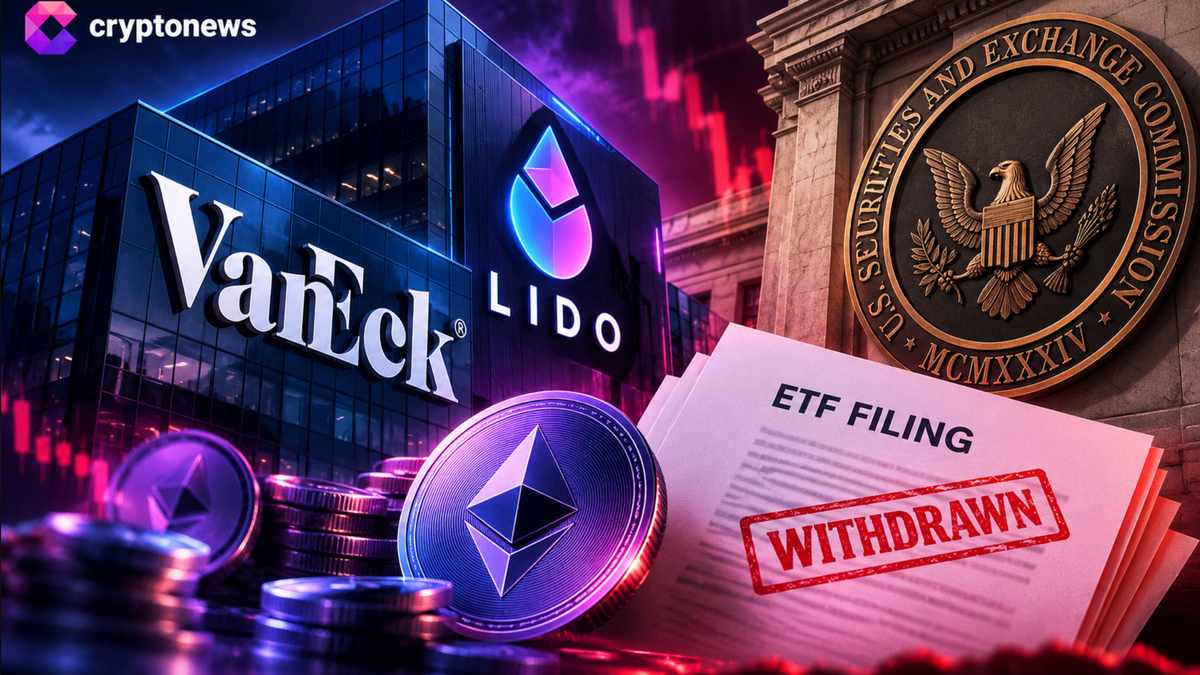
VanEck Digital Assets ha solicitado a la Comisión de Bolsa y Valores de Estados Unidos (SEC) retirar el registro de un ETF de Ethereum basado en staking a través de Lido, casi un año después de presentar la propuesta. La gestora ha confirmado que ya no tiene intención de distribuir participaciones del fondo, que habría ofrecido a inversores de brókeres exposición cotizada a stETH, el token de staking líquido de Lido.
Una retirada sin valores emitidos
La petición se presentó al amparo de la Regla 477 de la Ley de Valores de 1933 e incluye la declaración de registro, sus modificaciones y los anexos asociados. El expediente corresponde al número de registro 333-290918 y tiene como antecedente la presentación inicial del formulario S-1, fechada el 16 de octubre de 2025.
VanEck solicita que la retirada sea efectiva el 14 de octubre o en la fecha más próxima que determine la SEC. La documentación precisa que la declaración de registro todavía no había entrado en vigor y que no se habían emitido ni vendido valores al amparo de ella. Tampoco se había distribuido un folleto preliminar.
El detalle tiene consecuencias prácticas para la estructura del producto. No existen titulares del ETF que deban pedir reembolsos ni activos del fondo que tengan que venderse para hacer frente a retiradas. En otras palabras, el vehículo no llegó a iniciar operaciones ni a incorporar capital de inversores.
El fondo habría mantenido stETH, no LDO
La propuesta de VanEck no estaba diseñada para mantener Ether al contado ni el token de gobernanza de Lido, LDO. El activo previsto era stETH, que representa la posición de los usuarios que depositan ETH mediante el protocolo de staking líquido y recibe las recompensas asociadas a esa actividad.
El ETF habría seguido, después de gastos, la evolución del precio de stETH y habría acumulado las recompensas de staking. La estructura planteada era pasiva y utilizaba un índice de referencia de MarketVector. Por tanto, el comportamiento del producto no habría dependido únicamente de la cotización de Ethereum, sino también de la liquidez, la demanda y la mecánica propias de stETH.
El token utiliza un mecanismo de reajuste de saldo por el que la cantidad en manos de los usuarios puede aumentar conforme se generan recompensas. El folleto también recogía riesgos específicos, entre ellos las penalizaciones a validadores, las vulnerabilidades de los contratos inteligentes, las limitaciones de liquidez y las variaciones del valor de mercado de Ethereum.
Un contexto regulatorio todavía abierto
La decisión llega después de que el personal de la SEC publicara en agosto de 2025 una declaración sobre determinados acuerdos de staking líquido. Aquella orientación distinguía entre actividades que podían cumplir ciertos requisitos y otras que implicaban esfuerzos de gestión o empresariales. Estaba sujeta a condiciones y no suponía la aprobación automática de fondos cotizados que mantuvieran tokens de staking.
La solicitud original había sido recibida favorablemente por la Lido Ecosystem Foundation, que la presentó en octubre de 2025 como un posible vínculo entre el staking líquido y los mercados de inversión tradicionales. En ese momento, la fundación afirmó que los usuarios habían obtenido más de 2.000 millones de dólares en recompensas de staking desde el lanzamiento de Lido y situó el valor total bloqueado del protocolo cerca de los 40.000 millones de dólares.
La retirada de VanEck elimina una propuesta concreta del mercado de productos de inversión vinculados a Ethereum, pero no implica por sí misma un cambio en el funcionamiento de Lido ni en la red Ethereum. La gestora tampoco ha aclarado si estudia presentar en el futuro otro ETF relacionado con Lido o con el staking de Ether.