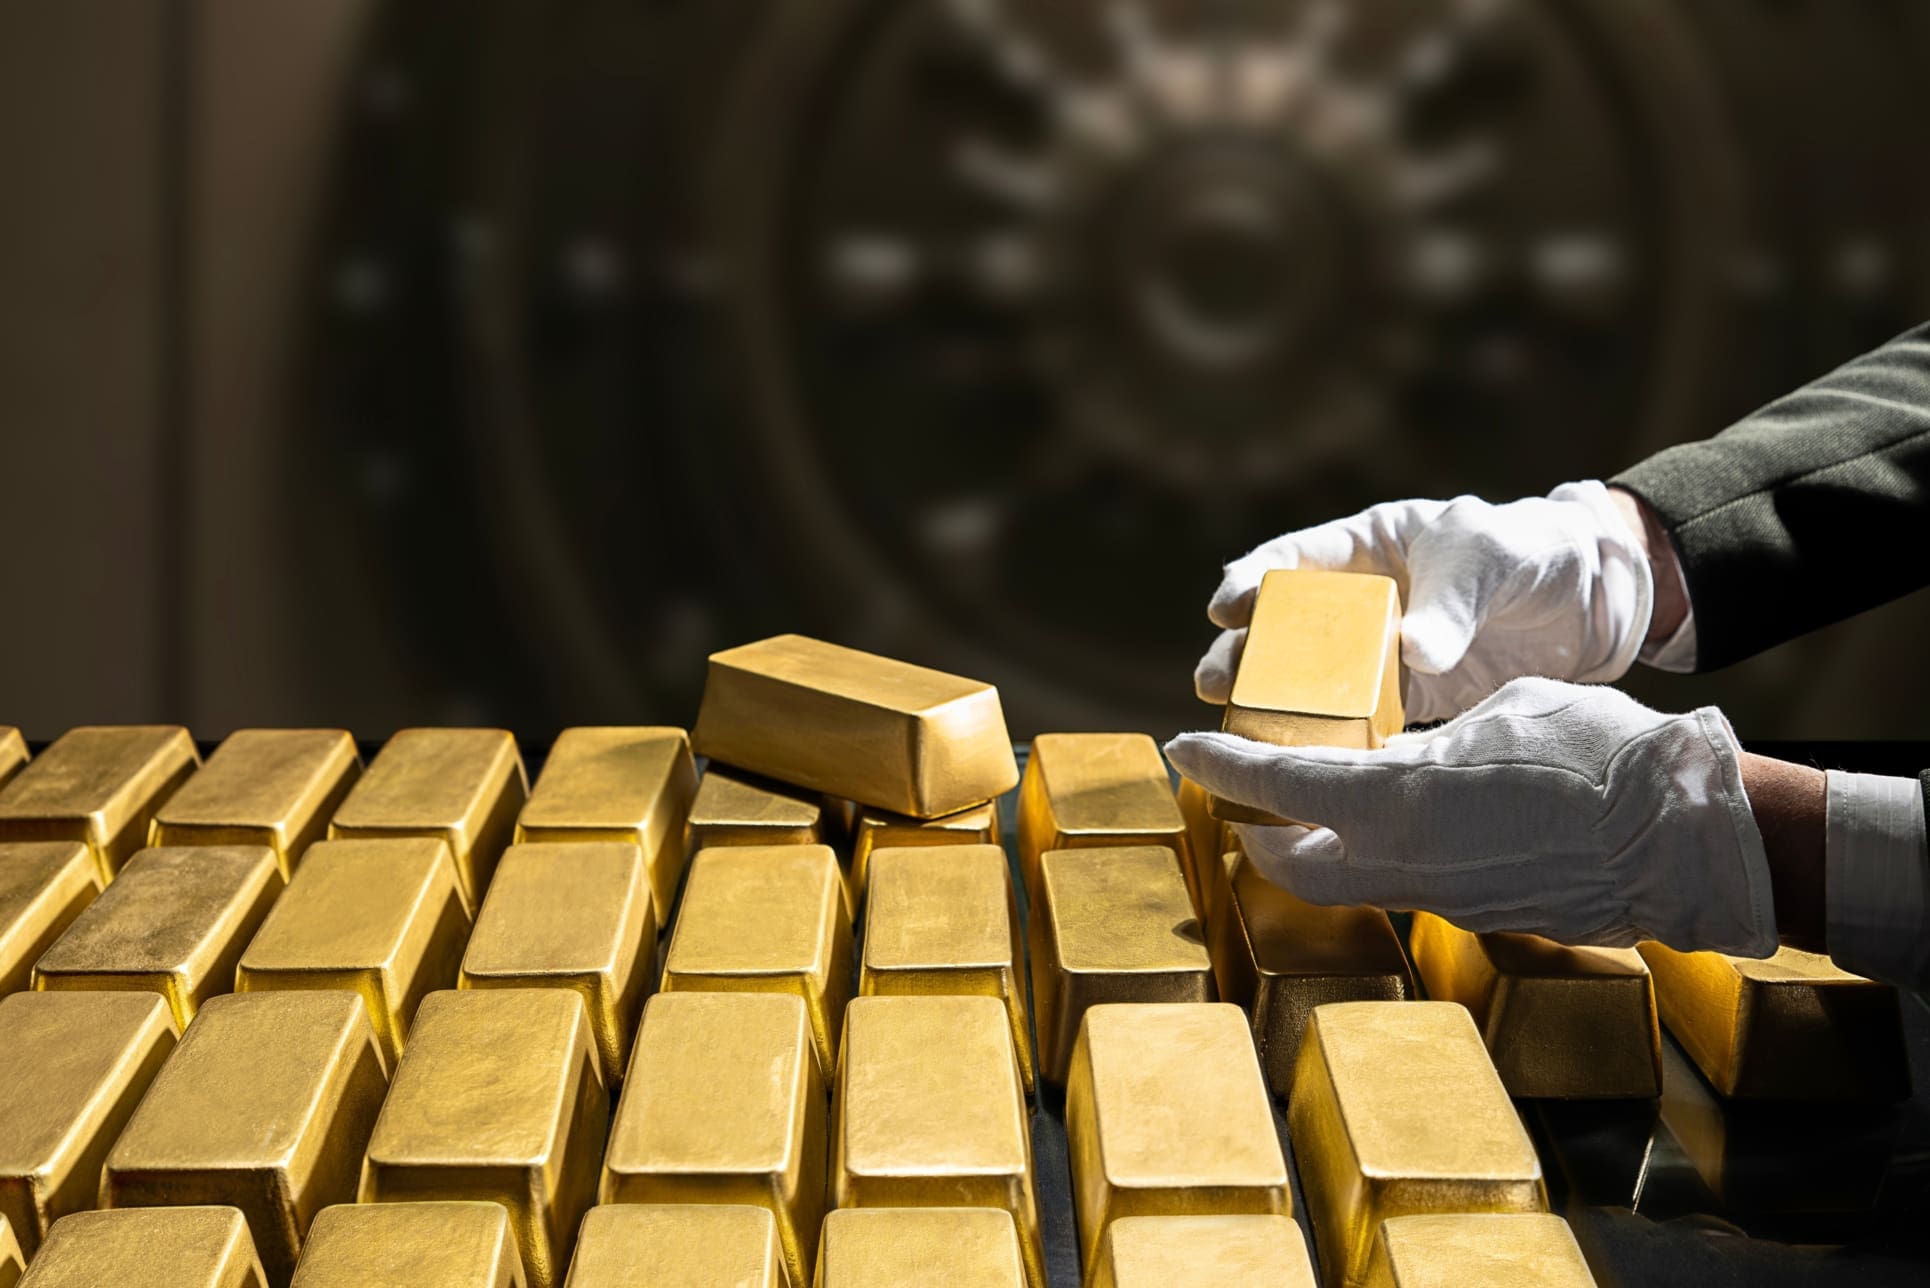
El oro ha perdido un 25,3% desde la primera sesión bursátil posterior al estallido de la guerra entre Estados Unidos, Israel e Irán, pese a que este metal suele actuar como refugio en periodos de elevada incertidumbre. Su precio ha pasado de unos 5.378 dólares por onza troy el 2 de marzo a alrededor de 4.020 dólares, después de llegar a caer brevemente por debajo de los 4.000 dólares el lunes.
La evolución del oro rompe, al menos por ahora, con el comportamiento que muchos inversores esperan durante una guerra. El metal avanzó inicialmente tras el aumento de las tensiones en Oriente Próximo, pero ese movimiento no se consolidó. A medida que el mercado empezó a valorar las consecuencias económicas del conflicto, otros factores pasaron a dominar la cotización.
El petróleo complica el escenario para el oro
Una de las claves está en el mercado energético. La guerra y las dificultades para el tráfico marítimo a través del estrecho de Ormuz han aumentado la preocupación por el suministro mundial de petróleo. Un encarecimiento del crudo puede reactivar la inflación y dificultar que los bancos centrales reduzcan los tipos de interés.
Incluso existe el riesgo de que tengan que mantenerlos en niveles elevados durante más tiempo para contener las subidas de precios. Ese entorno suele ser desfavorable para el oro, que no genera intereses ni dividendos. Cuando la deuda pública ofrece una rentabilidad más atractiva, el coste de oportunidad de mantener posiciones en el metal aumenta y su demanda puede perder impulso.
El dólar estadounidense añade presión. Como el oro se negocia en dólares en los mercados internacionales, una apreciación de la divisa encarece el metal para los inversores que operan con otras monedas. La fortaleza del dólar puede reducir así la demanda y amplificar las ventas en un momento de mayor tensión financiera.
Ventas y posiciones apalancadas acentúan la caída
La corrección también se explica por la recogida de beneficios después de las fuertes subidas anteriores. A este movimiento se suman, según el análisis de mercado recogido en la información, las ventas forzosas en el mercado de futuros.
Los inversores que operan con dinero prestado pueden verse obligados a cerrar posiciones cuando el precio cae con intensidad. Esas liquidaciones automáticas o inducidas por la falta de margen pueden acelerar el descenso, al convertir una corrección inicial en una oleada de ventas.
El comportamiento del oro muestra que una guerra no se traduce automáticamente en subidas del metal. Si el mercado considera que sus efectos sobre la inflación, los tipos de interés y las condiciones financieras son más importantes que su función de refugio, el precio puede sufrir incluso en plena crisis geopolítica.
Los fondos de oro mantienen las entradas de capital
La caída de la cotización no ha eliminado el interés de los inversores por el oro. Los fondos cotizados vinculados al metal captaron unos 10.000 millones de dólares en todo el mundo durante septiembre, según datos del Consejo Mundial del Oro. Esa entrada equivalió a unas 67 toneladas, aunque el precio del oro bajó un 8,5% en ese mes.
Las compras elevaron las tenencias acumuladas de estos fondos hasta un récord de 4.256 toneladas al cierre de septiembre. En el tercer trimestre, las entradas alcanzaron también un máximo histórico de 31.000 millones de dólares.
El contraste entre la caída del precio y las entradas de capital apunta a que algunos inversores están aprovechando los niveles más bajos para aumentar sus posiciones, mientras otros mantienen sus estrategias a largo plazo pese a la volatilidad. Los bancos centrales continúan siendo otro respaldo relevante para la demanda, al utilizar el oro para diversificar sus reservas y reducir su dependencia del dólar.
En los próximos meses, la evolución del petróleo, la inflación y las decisiones de la Reserva Federal serán determinantes. Una bajada del crudo y de los tipos podría favorecer al oro. En cambio, una nueva escalada de la guerra, una inflación persistente o un dólar más fuerte mantendrían la presión sobre el metal.