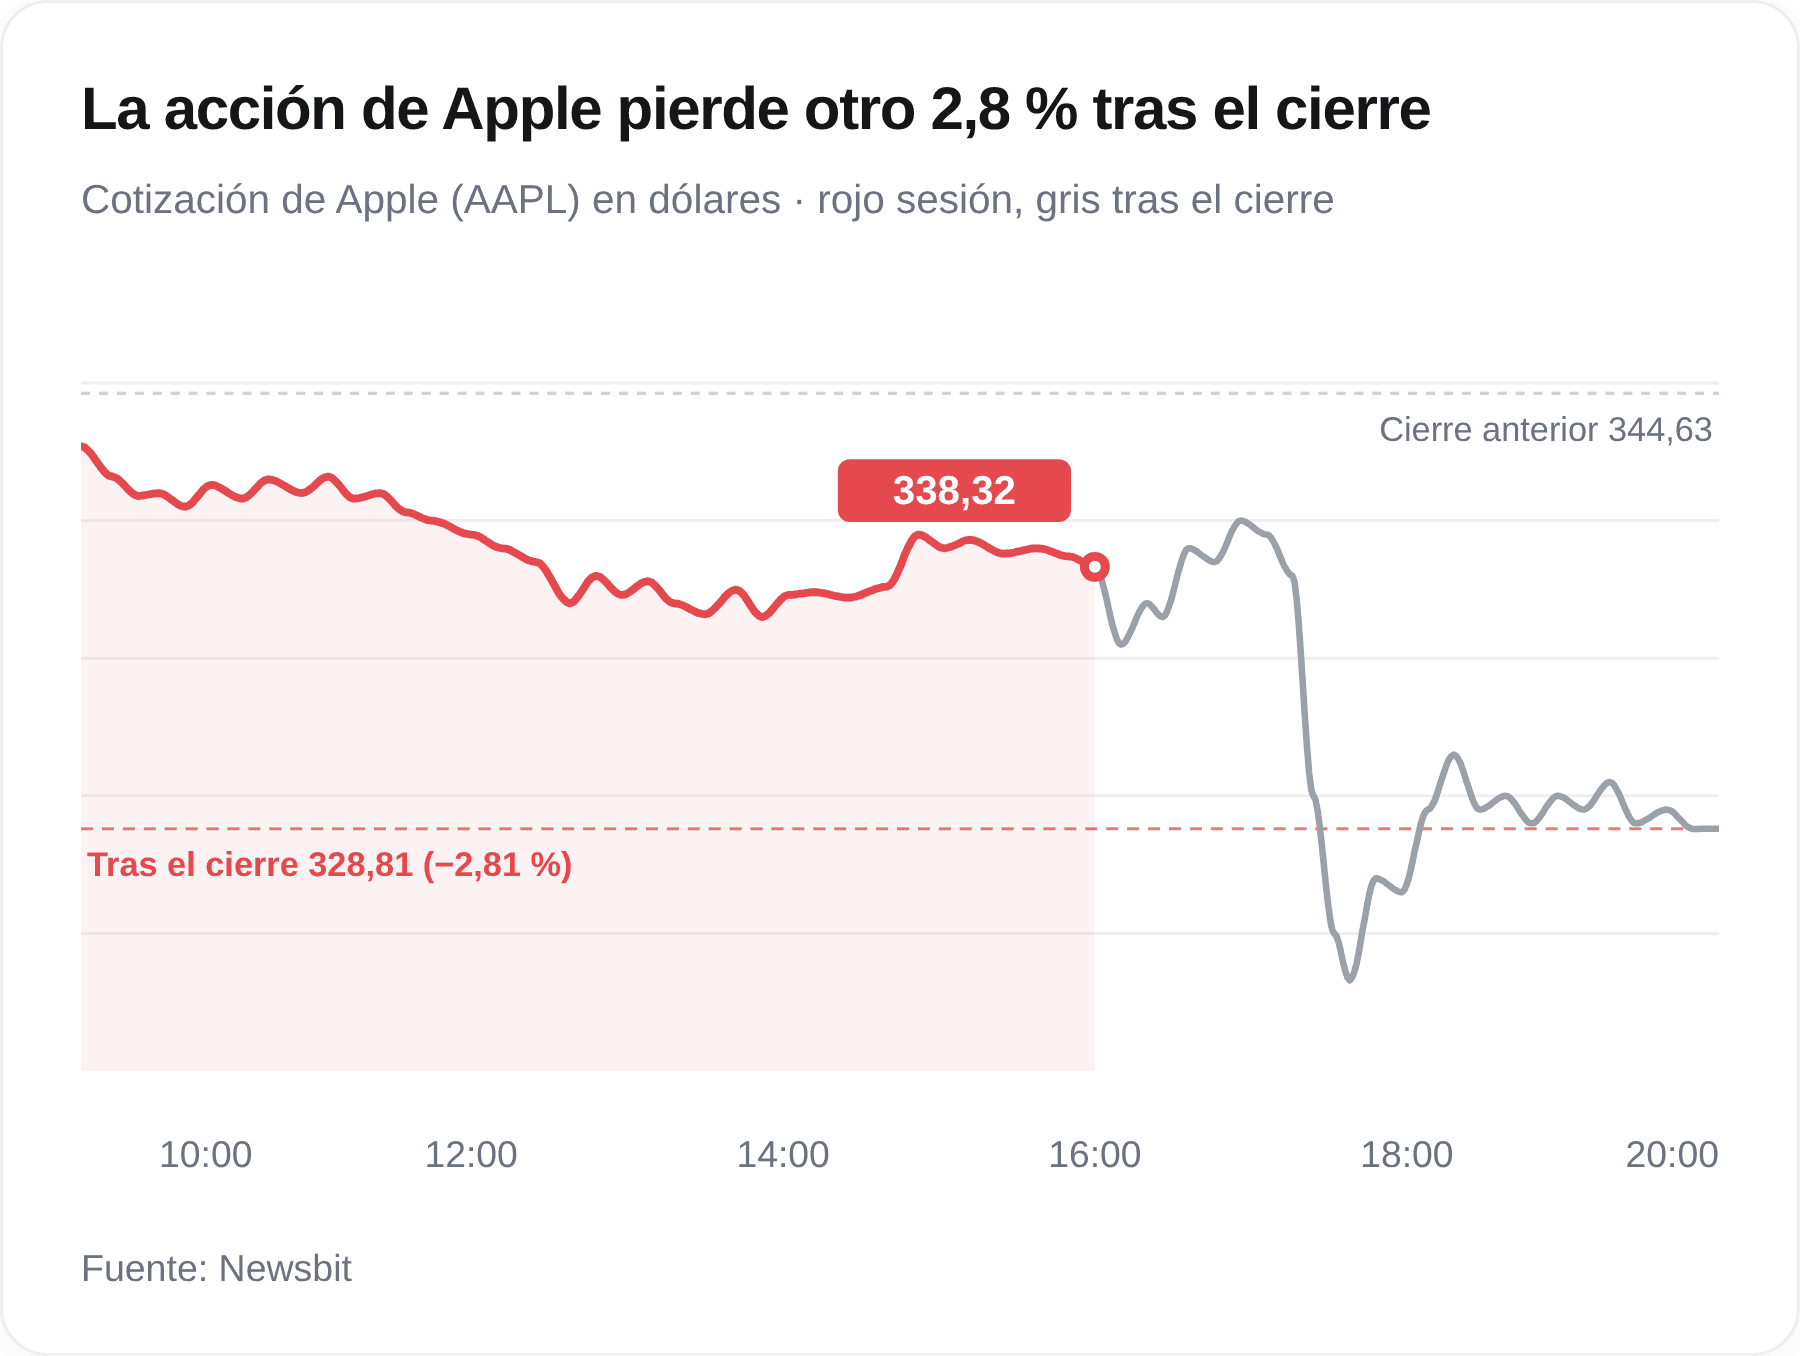
Apple superó las previsiones de ingresos y beneficio en su último trimestre, pero sus acciones cayeron un 2,8% en las operaciones posteriores al cierre del lunes. El mercado reaccionó a la advertencia de la compañía sobre la presión que seguirán soportando sus márgenes, especialmente por el encarecimiento de los chips de memoria y el aumento del gasto asociado a la nueva versión de Siri basada en inteligencia artificial.
Ingresos récord y un iPhone todavía fuerte
Apple cerró el cuarto trimestre de su ejercicio fiscal con unos ingresos de 114.500 millones de dólares, un 12% más que un año antes. La cifra quedó ligeramente por encima de los 113.500 millones que esperaban los analistas. El beneficio por acción alcanzó los 2,10 dólares, frente a los cerca de 2 dólares previstos.
El iPhone volvió a ser el principal motor del crecimiento. Los ingresos procedentes de sus teléfonos aumentaron un 17%, hasta los 57.600 millones de dólares. También destacó la evolución de los ordenadores Mac, cuyas ventas avanzaron un 24%, hasta los 10.800 millones.
El comportamiento fue más irregular en otras áreas del negocio. Los ingresos del iPad se situaron en 6.230 millones de dólares, por debajo de los 6.900 millones que esperaba el mercado. En la categoría de dispositivos ponibles, que incluye el Apple Watch y los AirPods, la facturación cayó casi un 8%, hasta los 8.300 millones.
China ofreció otra señal de cautela. Aunque los ingresos de Apple en la región crecieron un 21%, hasta los 17.500 millones de dólares, quedaron más de 1.000 millones por debajo de las previsiones de los analistas.
La presión sobre los márgenes eclipsa las previsiones de ventas
La compañía espera que sus ingresos crezcan entre un 7% y un 10% durante el trimestre de la campaña navideña, una previsión superior al avance del 6,1% que anticipaban los analistas. Sin embargo, la guía sobre rentabilidad fue menos favorable.
Apple prevé un margen bruto de entre el 45% y el 46% en el trimestre en curso. Los analistas calculaban alrededor de un 47%. En el trimestre anterior, el margen había sido del 47,9%, mientras que en el periodo precedente había superado el 50%.
La empresa atribuye esta evolución principalmente al aumento del coste de los chips de memoria y al gasto adicional que requiere la nueva versión de Siri, cuyo desarrollo incorpora inteligencia artificial. Apple también afronta problemas de suministro en varios productos nuevos, lo que limita su capacidad para responder de inmediato a toda la demanda.
El problema que observa el mercado no está, por tanto, en la falta de crecimiento de las ventas, sino en que los costes puedan aumentar más deprisa que los ingresos. Esa combinación reduciría la rentabilidad incluso si la facturación mantiene su avance.
Un mercado con expectativas más exigentes
La reacción negativa se produce después de varios meses de fuertes subidas para las acciones de Apple. En ese periodo, la capitalización bursátil de la compañía aumentó en torno a un billón de dólares. La empresa había sido considerada por los inversores como una alternativa relativamente segura mientras otras grandes tecnológicas afrontaban dudas por el volumen de sus inversiones en inteligencia artificial.
Ese recorrido elevó las expectativas antes de la publicación de las cuentas y dejó menos margen para cualquier decepción relacionada con los márgenes. Según los analistas de Bloomberg citados en la información, la pérdida de rentabilidad de los productos de Apple sigue siendo uno de los principales aspectos que habrá que vigilar.
Los resultados fueron los primeros presentados bajo la dirección de John Ternus, que sustituyó a Tim Cook en septiembre. El nuevo consejero delegado deberá supervisar varios lanzamientos recientes, entre ellos el iPhone Duo plegable y los nuevos MacBook con pantallas táctiles. La compañía espera que estos productos contribuyan a los ingresos del trimestre en curso, aunque también tendrá que garantizar un suministro suficiente para atender la demanda.