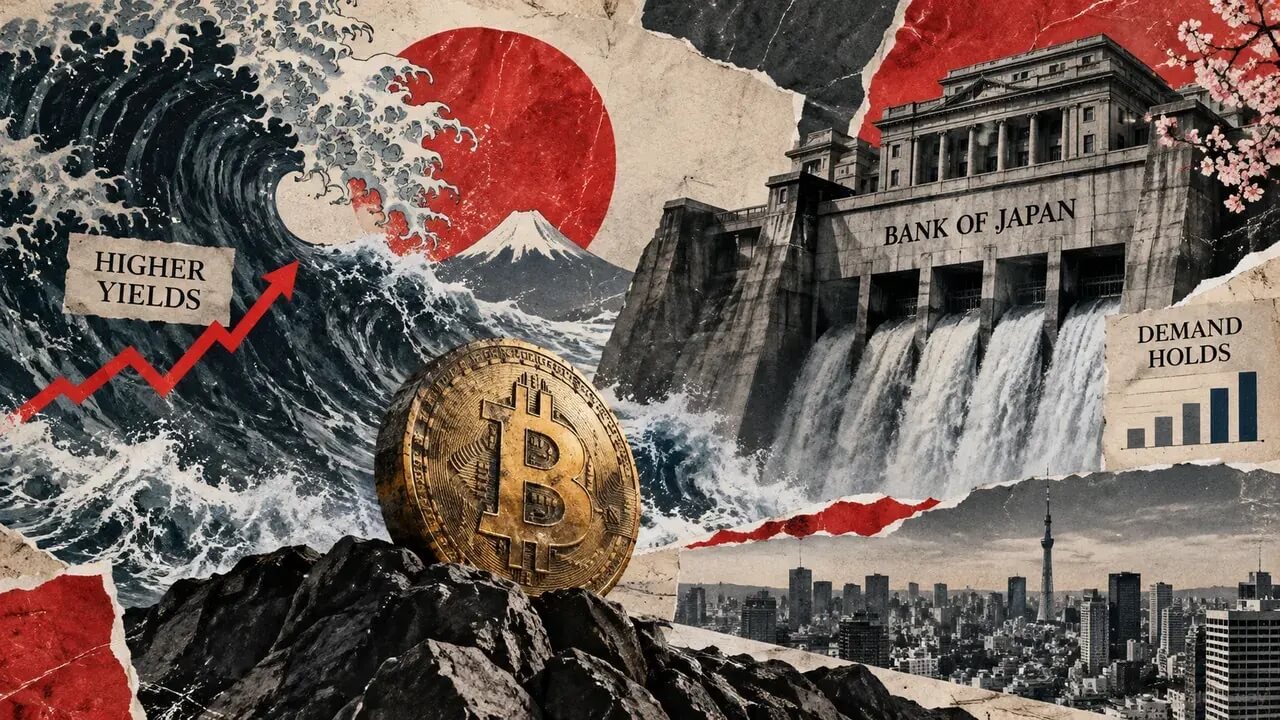
La subasta japonesa de bonos a 20 años elevó el rendimiento medio aceptado hasta el 3,856%, frente al 3,698% de la emisión del 20 de agosto. El movimiento encarece la financiación a largo plazo del Estado y añade presión sobre los mercados, pero no muestra por sí solo un episodio de estrés inmediato capaz de desencadenar una venta forzada de Bitcoin.
Más rentabilidad exigida, pero sin señales de una subasta fallida
Los inversores reclamaron una prima mayor para mantener deuda japonesa de vencimiento largo. El rendimiento medio subió 15,8 puntos básicos, mientras que la cobertura de las pujas competitivas mejoró ligeramente: pasó de 3,98 a aproximadamente 4,01 veces. También se estrechó la diferencia entre la rentabilidad máxima aceptada y la media, desde 1,5 hasta 1,3 puntos básicos.
En conjunto, esos indicadores apuntan a una absorción ordenada de la emisión a un tipo más alto. No respaldan la interpretación de que la subasta haya sido un fracaso ni de que se haya producido una ruptura descontrolada del mercado de deuda japonés.
La importancia para Bitcoin está en una distinción que suele perderse cuando se observan únicamente las cifras de los bonos. El rendimiento de una obligación japonesa a 20 años no equivale al coste de financiación a corto plazo en yenes. Por tanto, la subasta no demuestra que haya comenzado un desmantelamiento de las operaciones de carry trade, mediante las que los inversores se financian en yenes a tipos relativamente bajos para colocar el capital en activos con una rentabilidad potencialmente superior.
El riesgo está en el yen y en la política del Banco de Japón
Ese mecanismo sí puede verse afectado si el Banco de Japón eleva el coste del endeudamiento o si el yen se aprecia con fuerza. En ese segundo caso, devolver los préstamos en la divisa japonesa resulta más caro para quienes mantienen posiciones apalancadas. La presión podría trasladarse entonces a activos considerados de mayor riesgo, entre ellos las criptomonedas.
La señal de la subasta, por ahora, es más gradual: los inversores están pidiendo una rentabilidad mayor por la deuda japonesa a largo plazo. Ese reajuste puede influir en las expectativas sobre la política monetaria del Banco de Japón y sobre la cotización del yen, pero no basta para acreditar una liquidación coordinada de posiciones.
Las referencias disponibles en otros mercados tampoco dibujaron un episodio claro de desapalancamiento. Una actualización de Reuters publicada antes de la subasta situaba al Nikkei ligeramente al alza y al yen debilitándose frente al dólar, mientras los rendimientos de la deuda global seguían elevados. En las referencias contemporáneas sobre Bitcoin, la criptomoneda rondaba los 77.700 dólares y retrocedía menos de un 1% en el día.
Además, esas observaciones no fueron sincronizadas después de la emisión. Por ello, no permiten atribuir a la subasta un movimiento concreto de Bitcoin. Para hablar de una señal más nítida de tensión en el carry trade sería necesario ver una apreciación brusca del yen junto con caídas en la renta variable y en las criptomonedas, no solo un aumento del rendimiento del bono a 20 años.
La próxima referencia será la reunión del Banco de Japón
El movimiento resulta relevante porque supera las previsiones recogidas en la encuesta de agosto del Banco de Japón sobre el mercado de bonos. La mediana de los participantes situaba el rendimiento del bono a 20 años al cierre de septiembre en el 3,70%, con un cuartil superior del 3,75%. Aunque la rentabilidad de la subasta no es una medida exactamente comparable ni corresponde a la misma fecha, el 3,856% evidencia hasta qué punto el tramo largo se ha desplazado por encima de ese rango.
La percepción general sobre el funcionamiento del mercado mejoró: el indicador principal de la encuesta pasó de -16 en mayo a -12, aunque la mejora no fue generalizada. El informe de estabilidad financiera publicado por el Banco de Japón en abril describió el sistema financiero como estable y resistente en las pruebas de tensión, al tiempo que señaló el aumento de las pérdidas de valoración de los bonos y unas pérdidas de valores relativamente elevadas en las entidades financieras cooperativas.
La siguiente prueba será la reunión del Banco de Japón del 17 y 18 de septiembre. Para Bitcoin, la cuestión no será el rendimiento aislado de una subasta, sino si las decisiones del banco central y los movimientos del yen convierten este reajuste gradual de Japón en una corrección sincronizada entre divisas, bonos, acciones y criptoactivos.