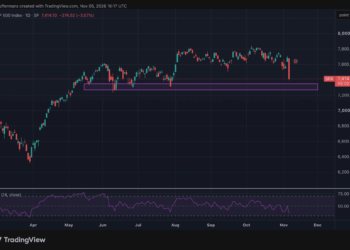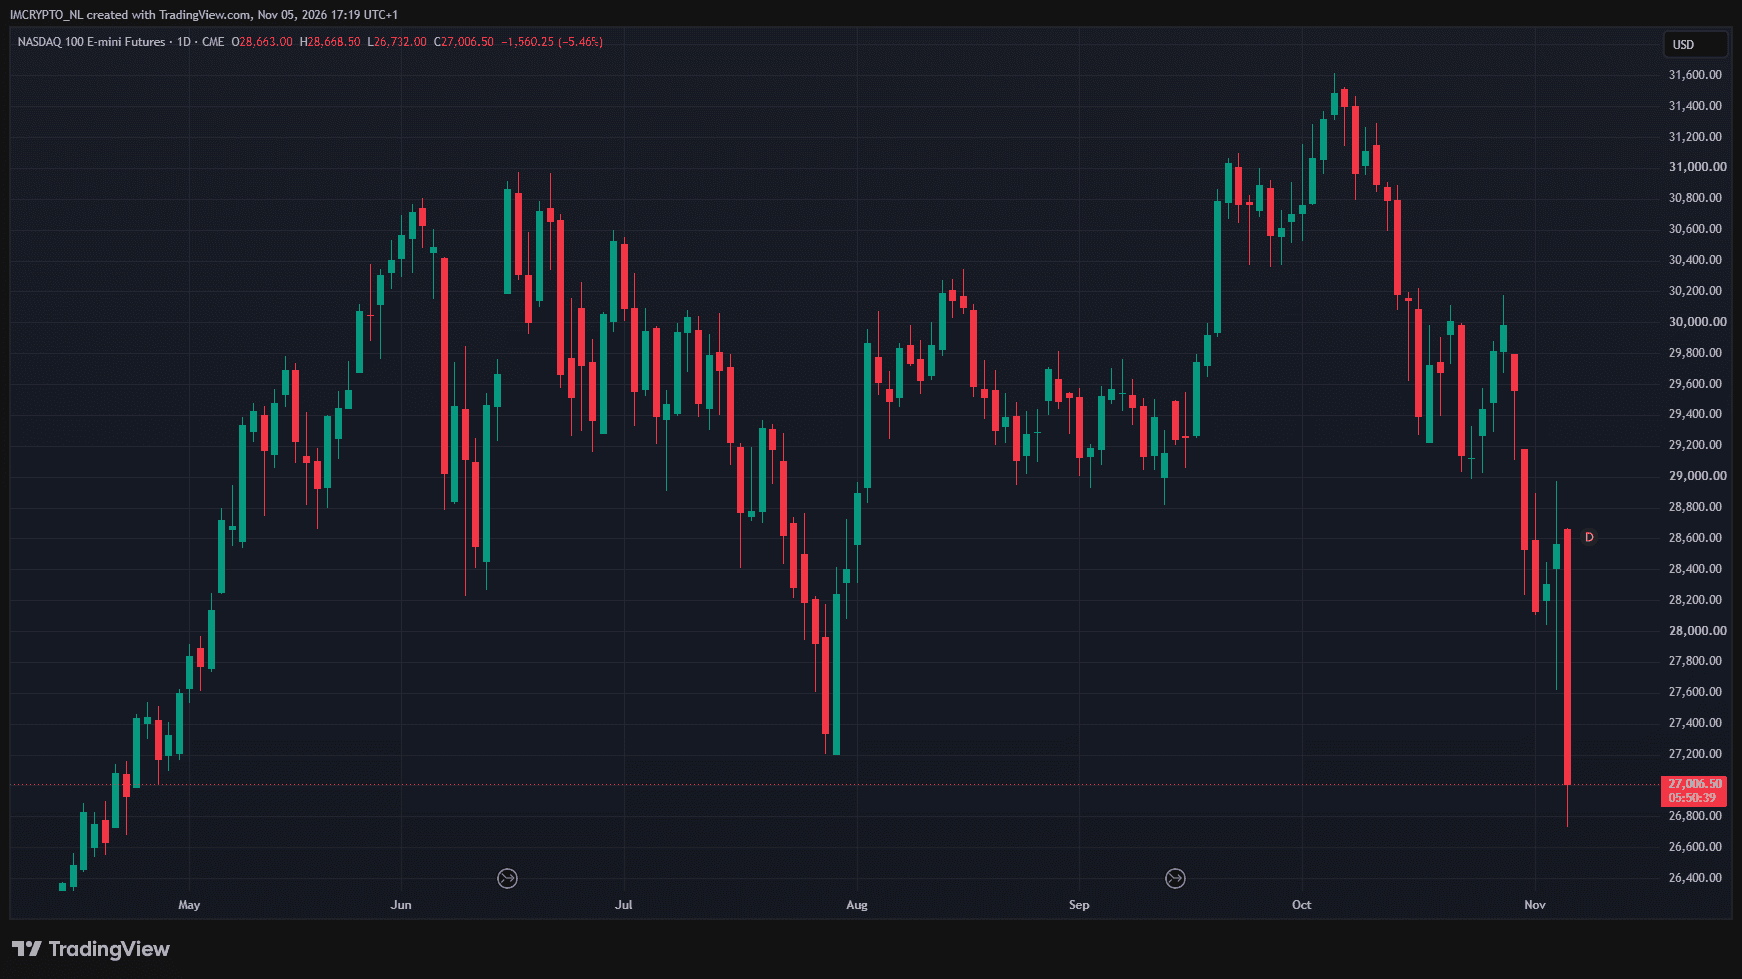
El Nasdaq 100 ha perdido un 14% desde el máximo que marcó a principios de octubre, en una corrección que vuelve a poner bajo escrutinio el volumen de capital destinado a la inteligencia artificial. Las ventas se han intensificado en Wall Street y Nvidia, uno de los principales referentes del sector, se deja más de un 7% en la sesión descrita por la fuente.
El índice, que agrupa a las cien mayores compañías no financieras del Nasdaq, acumula así una caída significativa después de haber encadenado récords impulsado por empresas como Nvidia, Microsoft y Broadcom. La presión no responde a un único factor: al temor sobre la rentabilidad futura de las inversiones en IA se suma ahora un escenario político menos favorable para la expansión de los centros de datos en Estados Unidos.
La deuda amplifica las ventas en el mercado
Los analistas de The Kobeissi Letter vinculan el movimiento a dos elementos combinados: el endeudamiento récord para financiar infraestructuras de inteligencia artificial y un cambio repentino en el ánimo de los inversores. Cuando las cotizaciones caen con fuerza, quienes operan con deuda deben aportar más garantías o se enfrentan a la venta automática de sus posiciones. Ese mecanismo puede acelerar las pérdidas.
La firma sostiene que, desde el punto de vista de los fundamentales, no se produjo un cambio equivalente durante la última hora de negociación. La velocidad de la corrección respondería, por tanto, también a la estructura de financiación de algunas inversiones y a la liquidación forzosa de activos.
El problema de fondo es que el gasto en IA crece más deprisa que los ingresos asociados. Microsoft, Alphabet, Amazon y Meta prevén destinar este año unos 730.000 millones de dólares conjuntamente a infraestructuras relacionadas con esta tecnología. La cifra equivale a unos 2.000 millones de dólares diarios y supera la suma de lo invertido en 2024 y 2025.
Los ingresos también avanzan. Google Cloud duplicó su facturación en el tercer trimestre y Azure, el negocio de nube de Microsoft, creció un 48%. Pero Alphabet, Meta y Amazon ya invierten más dinero del que ingresan, según la información de referencia, y recurren a la deuda para cubrir la diferencia. JPMorgan Asset Management calcula que las grandes tecnológicas captaron unos 194.000 millones de dólares mediante emisiones de bonos durante el primer semestre del año, casi el doble que en todo 2025.
El giro político amenaza nuevos centros de datos
Las elecciones de mitad de mandato han añadido otra fuente de incertidumbre. Los demócratas se hicieron con el control del Senado y de la Cámara de Representantes, mientras que varios candidatos demócratas ganaron elecciones a gobernador con propuestas para limitar o retrasar la construcción de centros de datos.
Texas concentra buena parte de la preocupación. Su nueva gobernadora, Gina Hinojosa, quiere impedir nuevas instalaciones hasta que se aprueben normas que eliminen ventajas fiscales y protejan a los hogares frente a posibles subidas de la factura energética. En Ohio, Amy Acton exige que los promotores asuman primero el coste de su conexión a la red eléctrica. En Georgia, Keisha Lance Bottoms plantea una pausa temporal para evaluar el impacto de estos proyectos.
Goldman Sachs estima que cerca del 45% de la capacidad prevista para centros de datos en Estados Unidos se encuentra en estados que podrían limitar su construcción. Texas representa por sí solo una cuarta parte de ese total. Jefferies calcula que los proyectos anunciados en ese estado y directamente expuestos a un posible freno suman unos 13 gigavatios, una potencia comparable, aproximadamente, a la de trece grandes centrales nucleares.
La demanda existe, pero el mercado exige resultados
El rechazo local complica aún más la expansión. Una encuesta a pie de urna de NBC News señala que el 76% de los encuestados se opone a instalar un nuevo centro de datos en su zona. Además, 40 de 41 consultas locales sobre normas más estrictas recibieron el respaldo mayoritario.
La confianza en la inteligencia artificial no ha desaparecido. Microsoft asegura que la demanda de capacidad de cómputo continúa por encima de la oferta. La cuestión es cuánto tardarán las inversiones en traducirse en beneficios y qué coste tendrá cualquier retraso en las obras.
Las compañías más dependientes de la financiación ya reflejan esa presión: CoreWeave, Nebius e Iren cayeron al menos un 30% en octubre, mientras que el coste anual de protegerse frente a un impago de CoreWeave supera el 11% del importe cubierto. Aun así, la información disponible no permite concluir que el ciclo de la IA se haya frenado definitivamente. El mercado, por ahora, está poniendo en duda la velocidad y la financiación de ese crecimiento.