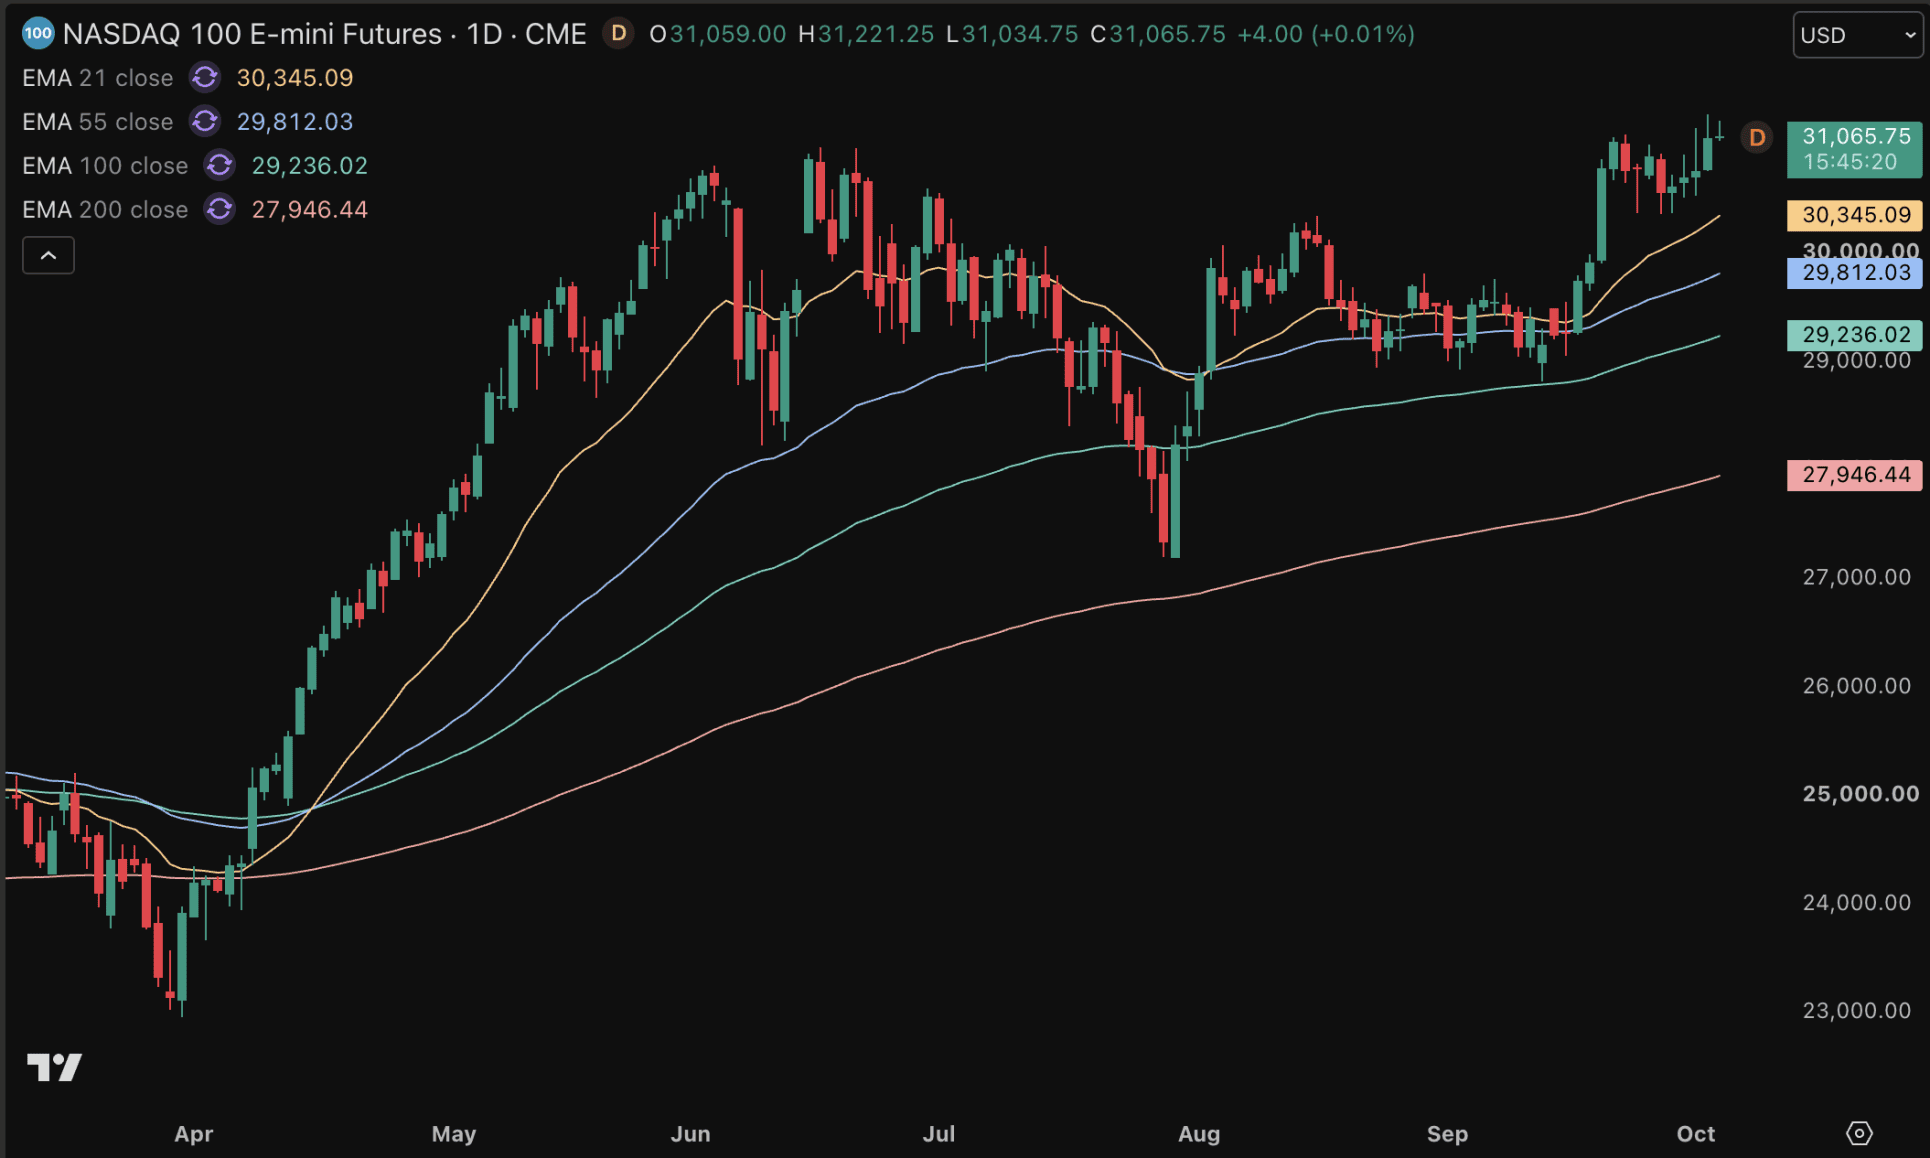
El Nasdaq Composite alcanzó el viernes un nuevo máximo histórico, después de avanzar un 1,2%, mientras los inversores encontraron cierto alivio en un informe de empleo estadounidense más débil de lo esperado. El dato redujo la presión sobre la Reserva Federal para seguir endureciendo su política monetaria, aunque no despejó el principal riesgo que afronta Wall Street: unas rentabilidades de los bonos todavía muy elevadas.
El empleo enfría las expectativas sobre la Fed
La sesión del viernes también dejó avances del 0,5% en el Dow Jones y del 0,7% en el S&P 500. El Nasdaq 100 se mantiene cerca de sus máximos históricos, en un entorno en el que los valores tecnológicos siguen mostrando una resistencia notable pese al coste del dinero.
La referencia clave llegó desde el mercado laboral. El informe de empleo de Estados Unidos quedó por debajo de las previsiones, una señal de que la economía podría estar perdiendo impulso. Por ahora, el enfriamiento no parece suficiente para alimentar temores inmediatos de recesión, pero sí ha modificado las expectativas sobre los próximos movimientos del banco central.
Según los datos de CME Group recogidos en la fuente, la probabilidad de una subida de tipos el 28 de octubre se sitúa ahora en el 17,7%. Antes de conocerse el informe, el mercado soportaba una mayor presión ante la posibilidad de que la Reserva Federal volviera a elevar el precio del dinero.
El escenario resulta favorable para la renta variable: la actividad y los beneficios empresariales todavía resisten, mientras disminuye la amenaza de nuevas subidas de tipos. Esa combinación ha permitido que el sector tecnológico mantenga su fortaleza. Nvidia, en particular, también marcó un máximo histórico el viernes.
Los bonos mantienen la presión sobre la bolsa
El alivio procedente del mercado laboral no resuelve, sin embargo, el problema de fondo. La rentabilidad del bono estadounidense a diez años continúa cerca de su nivel más alto en más de dos décadas. Con los rendimientos de la deuda del Tesoro estadounidense claramente por encima del 5%, los bonos vuelven a competir con mayor intensidad por el capital de los inversores.
El impacto afecta a varios frentes. Los consumidores, las empresas y el Gobierno estadounidense afrontan costes de financiación más elevados, mientras que las valoraciones bursátiles deben convivir con una alternativa de menor riesgo que ofrece una remuneración considerable. Para las compañías tecnológicas, el crecimiento de los beneficios está compensando por ahora el efecto de los tipos altos, pero ese equilibrio sigue siendo frágil.
Wall Street inicia la semana con una calma relativa. Los futuros del S&P 500 registran ligeras caídas y los del Nasdaq 100 permanecen sin cambios tras la sólida sesión del viernes. La evolución de los bonos seguirá siendo determinante para comprobar si la fortaleza de la bolsa puede prolongarse.
Las actas de la Fed precederán a los resultados
La agenda económica incluye este lunes la publicación del índice ISM del sector servicios de Estados Unidos. El miércoles se conocerán las actas de la reunión de septiembre de la Reserva Federal, que podrían ofrecer más detalles sobre el respaldo interno a nuevas subidas de tipos.
El mercado buscará en ese documento señales sobre si los responsables del banco central comparten la cautela que empezó a reflejarse en las expectativas tras el débil informe de empleo. Después, la atención se trasladará progresivamente a la temporada de resultados, que comenzará el 13 de octubre con JPMorgan.
Hasta entonces, la renta variable seguirá expuesta a los movimientos de la deuda pública, la geopolítica y las noticias específicas de cada empresa. El Nasdaq se encuentra en máximos históricos, pero lo hace en un entorno de tipos de interés excepcionalmente elevados. La cuestión es cuánto tiempo podrán los beneficios tecnológicos seguir compensando esa presión.