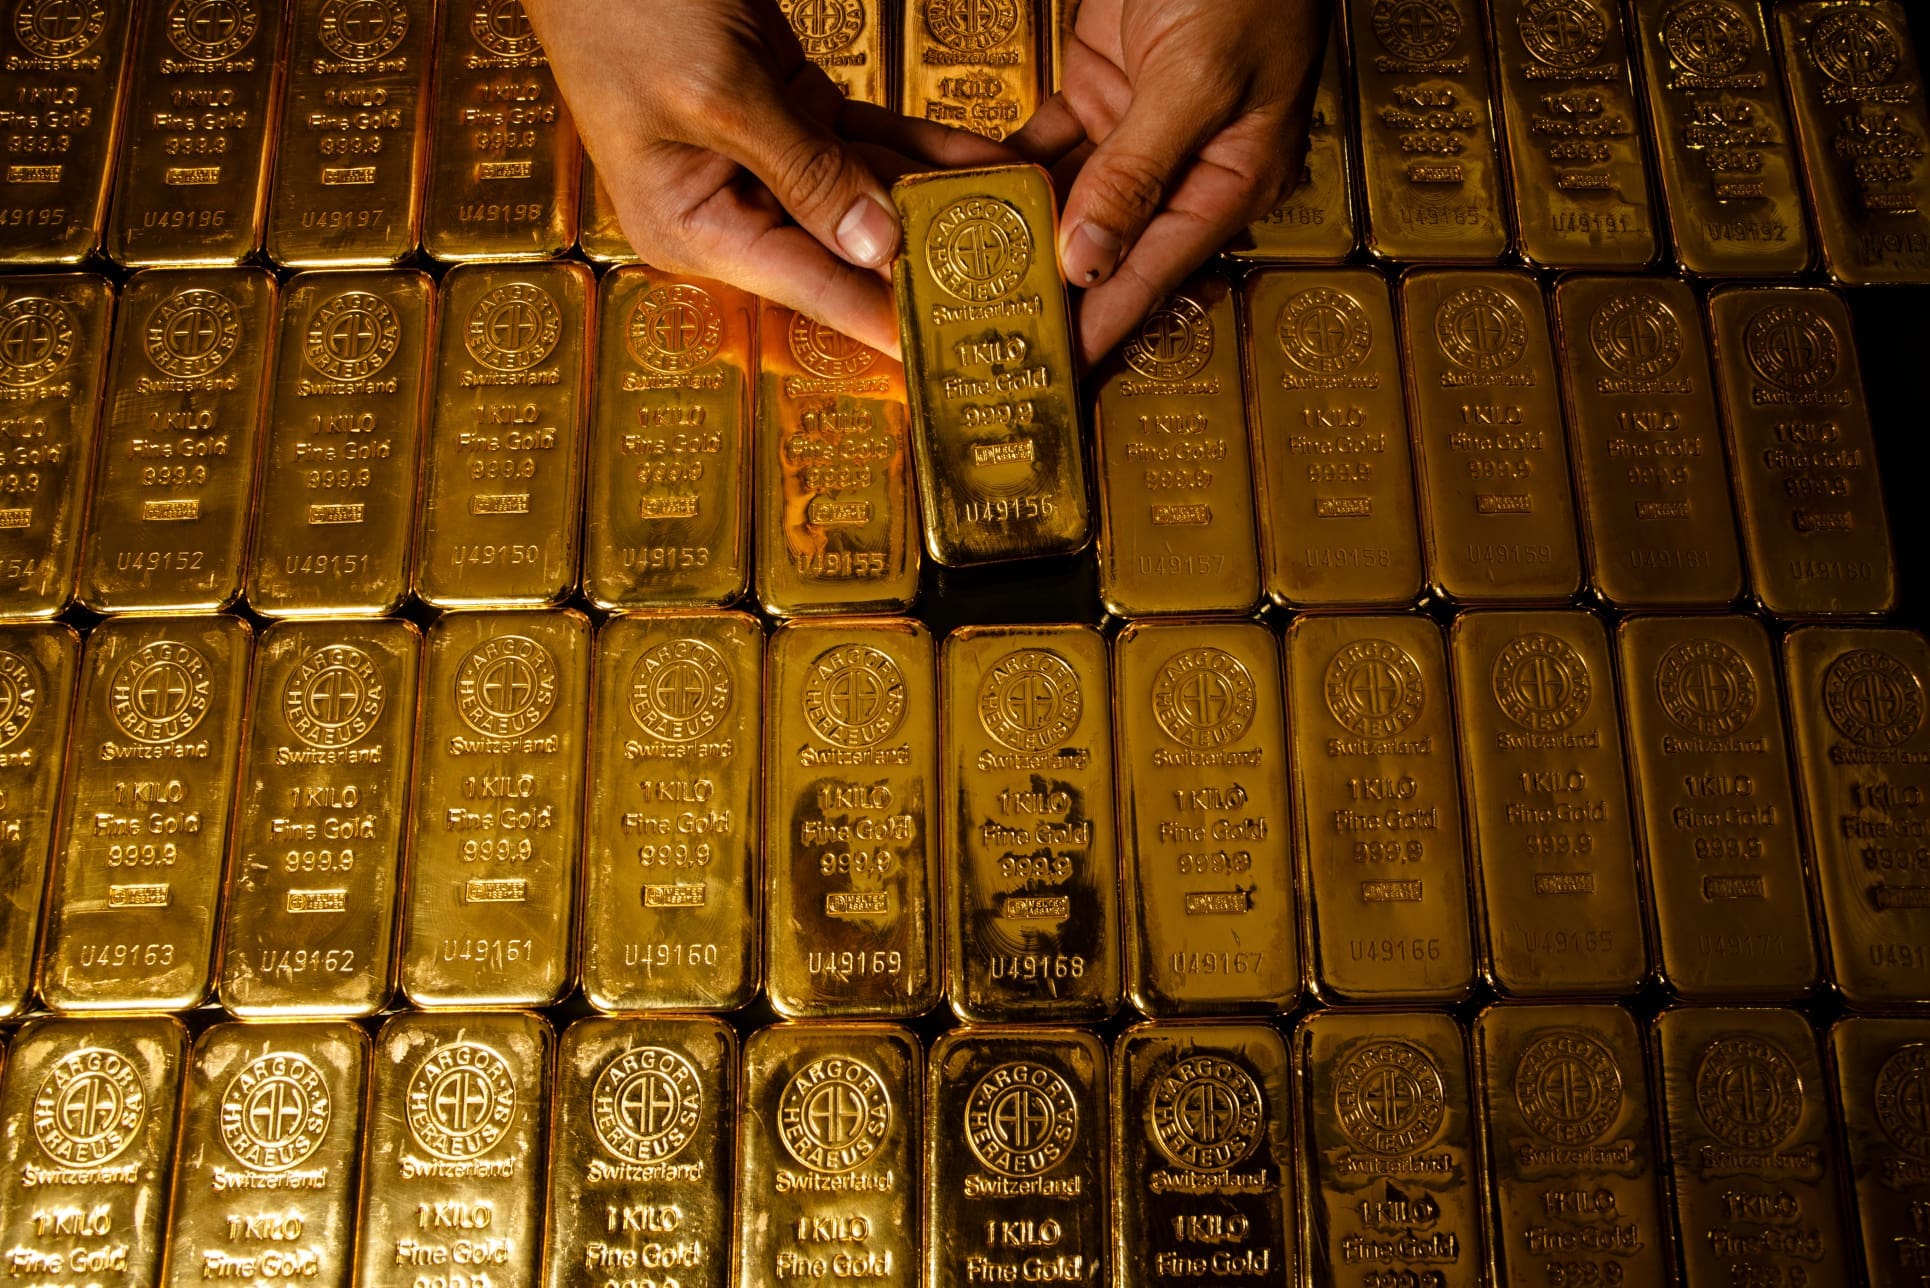
El oro cayó el lunes hasta aproximadamente 3.830 dólares por onza, su nivel más bajo desde octubre de 2025, y acumula ya un retroceso cercano al 31,5% desde el máximo histórico alcanzado en enero. El metal precioso se encamina así a cerrar su peor año desde 2015, en un mercado condicionado por el repunte de los rendimientos de la deuda estadounidense y la fortaleza del dólar.
La rentabilidad de los bonos eleva el coste de mantener oro
El principal factor de presión procede de los tipos de interés. El oro no genera intereses ni dividendos, por lo que su atractivo se compara de forma constante con el de activos considerados más seguros, como la deuda pública de Estados Unidos.
La rentabilidad del bono estadounidense a diez años ronda actualmente el 5,13%. Con esos niveles, los inversores pueden obtener una rentabilidad cercana al 5% mediante deuda pública, con un riesgo relativamente bajo. Esa alternativa aumenta el llamado coste de oportunidad de mantener oro, un activo que no ofrece pagos periódicos.
El movimiento del dólar añade otra dificultad. La divisa estadounidense se encuentra en máximos de diecinueve meses, lo que encarece la compra de oro para los inversores que operan fuera de Estados Unidos. La combinación de una moneda fuerte y unos rendimientos elevados reduce el atractivo del metal en los mercados internacionales.
El conflicto con Irán no logra sostener la cotización
La guerra con Irán tampoco está funcionando como un apoyo para el oro. Según la información disponible, el conflicto mantiene elevado el precio del petróleo. El encarecimiento del crudo alimenta las presiones inflacionistas y puede dar a la Reserva Federal más argumentos para prolongar el endurecimiento monetario.
El mercado de futuros descuenta alrededor de un 95% de probabilidad de una subida de tipos de 25 puntos básicos en diciembre. Esa expectativa refuerza la presión sobre el oro, ya que unos tipos más altos suelen hacer más atractivos los activos que sí ofrecen una rentabilidad explícita.
La evolución reciente pone de relieve que la inflación, por sí sola, no basta para impulsar la cotización del metal. Si las presiones sobre los precios vienen acompañadas de subidas de tipos y de un dólar fuerte, el oro puede perder atractivo incluso cuando mantiene su tradicional papel como cobertura frente a la inflación.
Los grandes compradores mantienen la demanda
La demanda no se ha evaporado por completo. Los fondos cotizados de oro compraron unas 211 toneladas durante el tercer trimestre, mientras que los bancos centrales adquirieron aproximadamente 675 toneladas en los nueve primeros meses del año.
Sin embargo, la demanda de lingotes y monedas está disminuyendo. En este contexto, los flujos hacia los ETF tienen un peso cada vez mayor en la evolución de la cotización, al tiempo que el mercado afronta un entorno monetario menos favorable.
Las previsiones de las entidades financieras también se han ajustado a la baja. Goldman Sachs redujo a principios de este mes su objetivo para finales de 2026, desde 4.650 hasta 4.150 dólares por onza. La previsión para finales de 2027 también fue recortada, de nuevo por el endurecimiento de la política monetaria de la Reserva Federal.