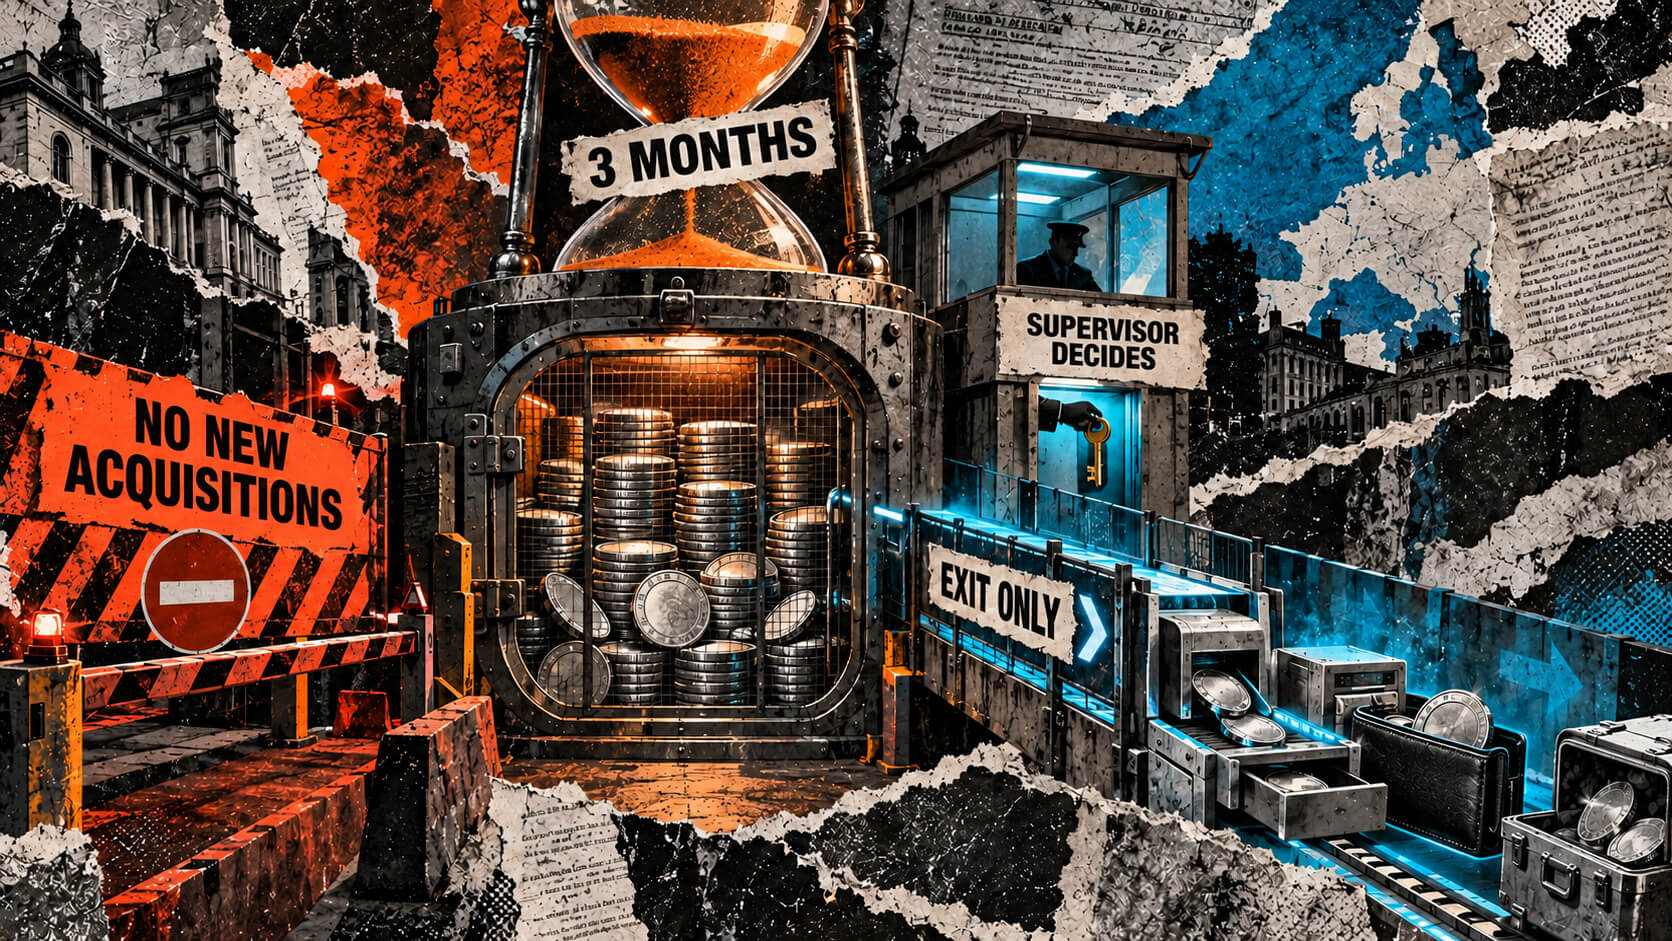
La Autoridad Europea de Valores y Mercados (ESMA) ha dado un plazo de tres meses para que las empresas de criptomonedas autorizadas bajo el reglamento europeo MiCA resuelvan la exposición de sus clientes de la Unión Europea a stablecoins que no cumplen con la normativa. La fecha límite se sitúa aproximadamente en el 8 de enero de 2027.
La indicación figura en una opinión publicada por el supervisor europeo el 8 de octubre. El documento pide a las autoridades nacionales que, cuando detecten posiciones heredadas en este tipo de activos, exijan a los proveedores que las corrijan “lo antes posible” y, en todo caso, dentro de los tres meses siguientes a la publicación.
Servicios limitados para cerrar posiciones
ESMA contempla que los supervisores nacionales permitan a las plataformas que todavía no se hayan adaptado prestar servicios estrictamente limitados para facilitar una salida ordenada. Entre ellos figuran la liquidación, la conversión, la retirada, la transferencia o la custodia de los activos que los clientes ya mantengan.
Estas actuaciones deberán tener una duración acotada, comunicarse de forma clara a los usuarios y quedar sometidas a una supervisión estrecha. No podrán utilizarse para permitir nuevas adquisiciones, promocionar los tokens, distribuirlos activamente ni mantenerlos disponibles de forma continuada en el mercado.
La decisión final corresponde a cada autoridad nacional. Por tanto, el plazo de tres meses no implica que todos los clientes vayan a disponer automáticamente de ese periodo para seguir utilizando los servicios asociados a una stablecoin no conforme. Cada supervisor deberá decidir si autoriza las medidas de salida y en qué condiciones.
La interpretación de ESMA sobre las obligaciones de MiCA
La opinión se apoya en el artículo 66.1 de MiCA, que obliga a los proveedores de servicios de criptoactivos a actuar en el mejor interés de sus clientes. Según la interpretación de ESMA, ofrecer cualquier servicio regulado relacionado con una stablecoin que no cumpla la normativa debe considerarse, en principio, incompatible con esa obligación.
El criterio se aplicaría con independencia de que el servicio concreto constituya o no una oferta al público o una admisión a negociación. El supervisor considera que los proveedores no pueden mitigar adecuadamente los riesgos derivados de la ausencia de salvaguardas exigibles al emisor del token. Las advertencias, la información adicional o la aceptación expresa por parte del cliente tampoco bastarían para corregir esas deficiencias.
El nuevo documento amplía la orientación publicada por ESMA el 17 de enero de 2025. Aquella comunicación dejaba abierta la posibilidad de mantener determinados servicios de custodia y transferencia, mientras restringía la negociación y otras actividades que implicasen una oferta al público. La opinión de octubre mantiene esa interpretación y añade expectativas concretas vinculadas a las obligaciones generales de los proveedores, además de fijar un calendario para la salida.
El caso de USDT y el alcance de la medida
ESMA no identifica ninguna stablecoin ni menciona a ningún emisor concreto. Sin embargo, USDT, emitida por Tether, aparece entre los activos que la documentación dirigida a los clientes minoristas del Espacio Económico Europeo de Coinbase califica como no conformes con MiCA.
La información de Kraken, actualizada el 13 de abril, incluye también USDT entre las stablecoins retiradas de la negociación para clientes del Espacio Económico Europeo, aunque mantiene permitidos los depósitos y las retiradas y desaconseja realizar nuevos depósitos. El criterio anunciado por ESMA sugiere que eliminar únicamente los pares de negociación podría no ser suficiente si el proveedor autorizado continúa ofreciendo otros servicios sobre el token. Estos tendrían que encajar en una salida limitada y supervisada.
La medida afecta al acceso a estos activos a través de empresas reguladas en la Unión Europea, no a la tenencia mundial de USDT ni a una prohibición general sobre su propiedad. Para los titulares existentes, la cuestión práctica será qué servicios de salida autoriza su plataforma y qué condiciones establece el supervisor nacional correspondiente.
ESMA ya había solicitado, en su respuesta de septiembre a la revisión de MiCA, una reforma legislativa que prohibiese todos los servicios regulables relacionados con stablecoins no conformes. Aquella petición no incluía una fecha de aplicación ni un mecanismo de cierre. La opinión de octubre introduce ahora un calendario y un marco de salida bajo las obligaciones que ya están vigentes.