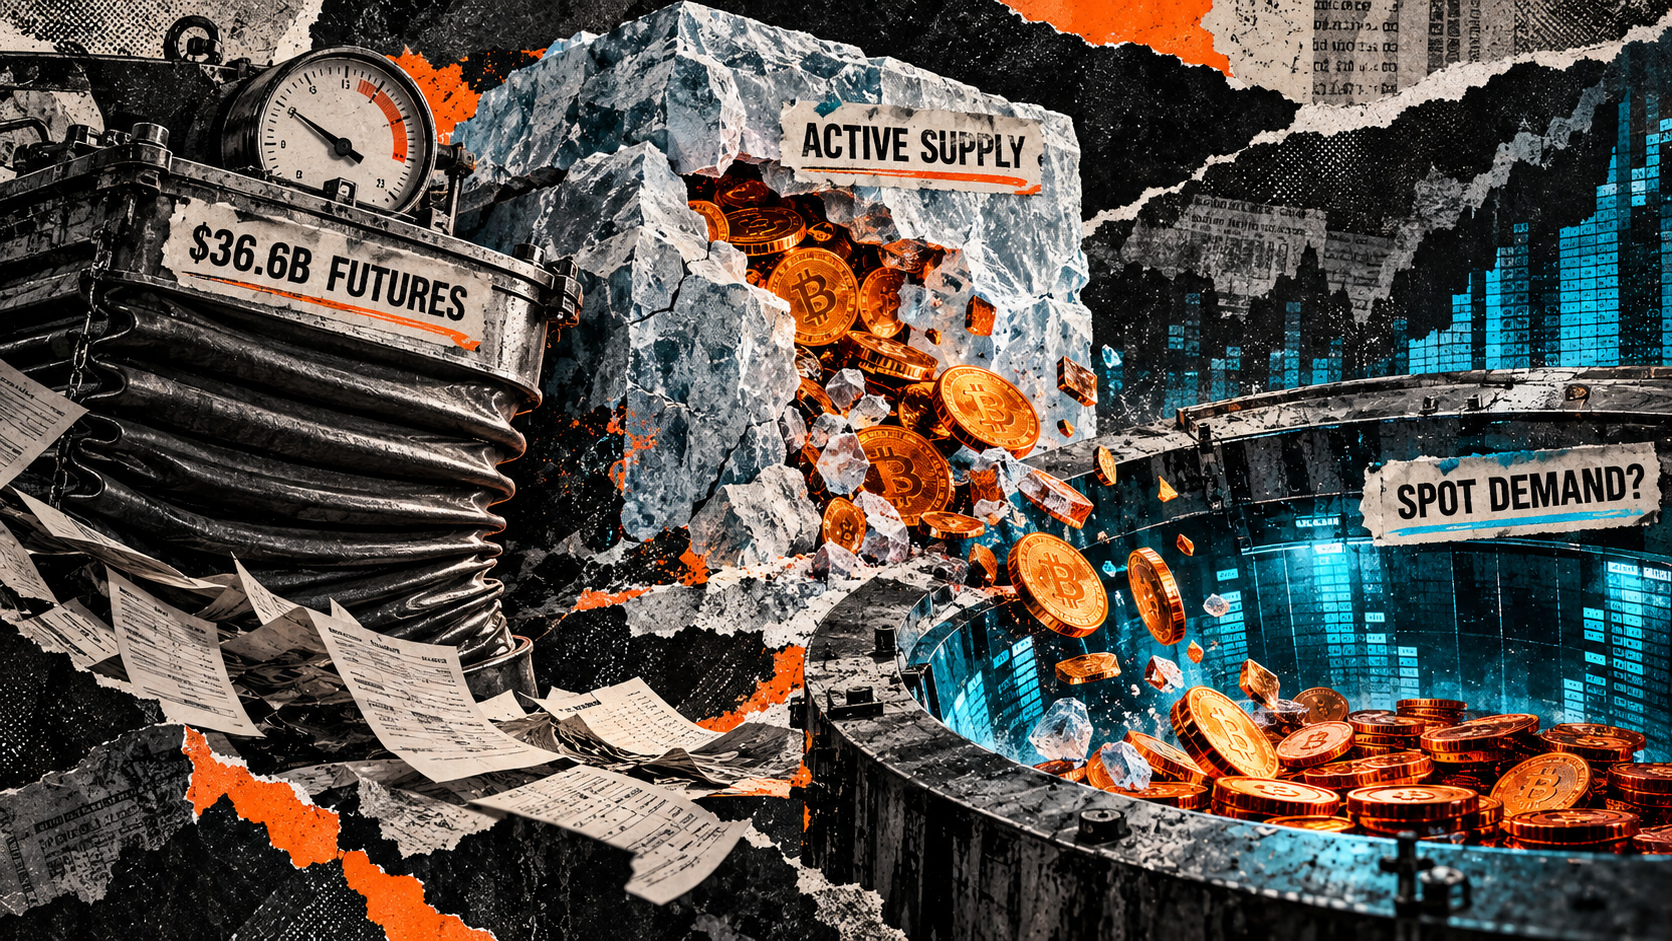
La exposición agregada a futuros de Bitcoin se redujo en 1.400 millones de dólares hasta situarse en 36.600 millones, según el informe Market Pulse de Glassnode publicado el 5 de octubre. La caída del interés abierto coincidió con una mayor actividad de los compradores en el mercado al contado, aunque todavía no hay pruebas de que esa demanda pueda absorber de forma sostenida la oferta activa.
Menos posiciones abiertas, pero más demanda alcista
El interés abierto —el valor de los contratos de futuros que siguen vigentes— pasó de 38.000 millones a 36.600 millones de dólares en el periodo analizado, que llega hasta el 4 de octubre. El descenso apunta a una reducción de la exposición nominal del mercado de derivados, pero por sí solo no permite medir la vulnerabilidad de las posiciones restantes.
Para evaluar ese riesgo también serían necesarios datos sobre el apalancamiento de las cuentas y las garantías aportadas por los operadores. Además, la exposición que permanece abierta continúa cerca del extremo superior del rango estadístico observado por Glassnode.
La contracción del interés abierto se produjo mientras aumentaban los pagos de financiación asociados a posiciones largas en contratos perpetuos. Pasaron de 926.400 dólares a 1,5 millones de dólares, una evolución que refleja una demanda más intensa de exposición alcista pese a que el volumen total de posiciones abiertas disminuyó.
El capital más reciente gana peso
Otro de los cambios destacados por Glassnode fue el aumento de la cuota de capital activo, conocida como Hot Capital Share, del 18,9% al 19,5%. Esta métrica se calcula sobre una ventana de tres meses y trata de medir el peso económico de las monedas que han cambiado de manos recientemente.
También aumentó la relación entre la oferta en manos de tenedores de corto y de largo plazo, del 13,7% al 14,2%. En términos sencillos, el dato equivale a unas 14,2 unidades de oferta de corto plazo por cada 100 unidades controladas por tenedores de largo plazo.
Glassnode clasifica las monedas según la última vez que se movieron y asigna a cada una el precio registrado en ese momento. Cuando una moneda antigua vuelve a circular, su edad se reinicia y su valor realizado se actualiza. Por eso, el incremento de la actividad reciente puede reflejar tanto la entrada de nuevos participantes como la reactivación de monedas que permanecían inactivas. El indicador, por sí solo, no distingue entre ambas situaciones ni demuestra la llegada de capital fiduciario nuevo.
La firma agrupa las direcciones en entidades y sitúa el umbral entre tenedores de corto y largo plazo en torno a 155 días, excluyendo los saldos de los exchanges. Según la lectura de Glassnode, los grupos de monedas más jóvenes suelen mostrar una mayor disposición a gastar durante episodios de volatilidad. Su creciente peso relativo puede mantener elevada la sensibilidad del precio, aunque no permite anticipar cuándo se producirán nuevas ventas ni en qué dirección evolucionará el mercado.
El mercado al contado cambia de signo
La señal más favorable llegó del volumen acumulado de órdenes ejecutadas de forma agresiva en el mercado al contado, conocido como spot cumulative volume delta. El indicador pasó de un saldo negativo de 102,8 millones de dólares a uno positivo de 33,2 millones. El cambio sugiere que los compradores empezaron a imponerse a los vendedores en la ejecución de operaciones, aunque no cuantifica la entrada de dinero nuevo al mercado.
La cuestión decisiva será si esta demanda se mantiene y consigue absorber la oferta procedente de los participantes más activos. Una continuidad de las compras al contado reduciría la preocupación por la fragilidad del mercado. En cambio, una vuelta de las ventas agresivas, combinada con un deterioro de la rentabilidad de los tenedores, reforzaría ese riesgo.
El balance de Glassnode combina, por tanto, dos señales distintas: una huella de derivados más reducida y un aumento de la actividad de los tenedores recientes, acompañado por una mejora de las compras al contado. El comportamiento futuro de esas cohortes jóvenes y la persistencia de la demanda serán los elementos que determinen si la menor exposición a futuros se traduce en una estructura de mercado más resistente.