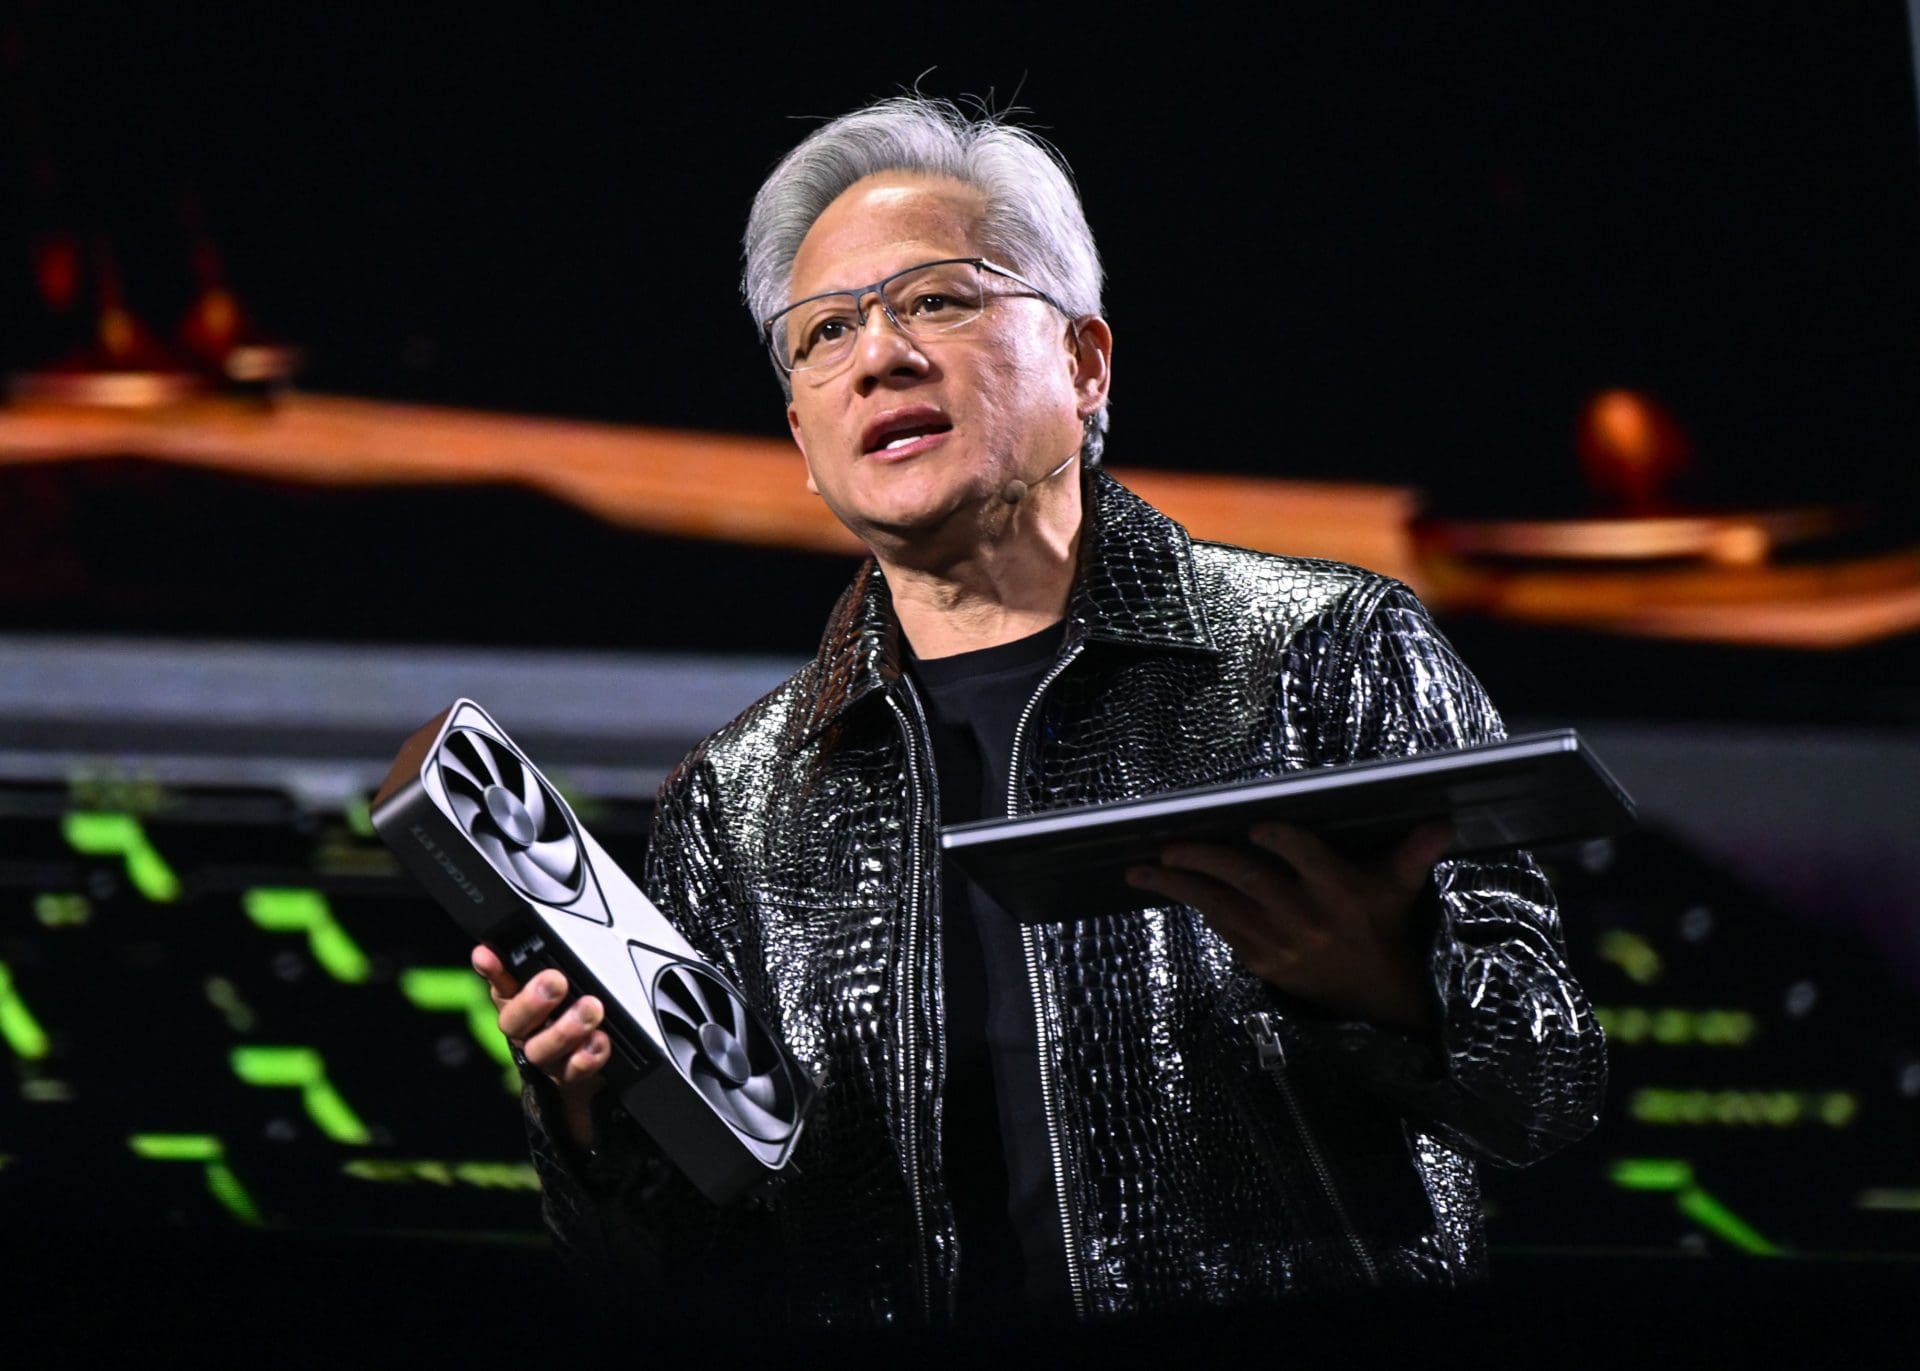
Nvidia espera vender el próximo año el doble de chips que en el actual, según afirmó su consejero delegado, Jensen Huang. La previsión llega mientras crecen las dudas sobre el ritmo y la rentabilidad del gasto mundial en inteligencia artificial, pero no implica que los ingresos de la compañía vayan a duplicarse: su propia estimación apunta a un crecimiento del 70% en el ejercicio fiscal que termina en enero de 2028.
La demanda de capacidad para IA sigue creciendo
Huang hizo estas declaraciones el jueves en Escocia, durante un encuentro del rey Carlos III del Reino Unido con periodistas. Ese mismo día, las acciones de Nvidia repuntaron más de un 2%.
“Espero que Nvidia venda el próximo año el doble de chips que este año”, afirmó el ejecutivo. A su juicio, la explicación está en el valor que la inteligencia artificial aporta a distintos sectores y economías. “La gente quiere invertir en IA”, añadió, tras señalar que esa tendencia se observa prácticamente en todos los países en los que opera la compañía.
Nvidia es el principal vendedor de aceleradores de inteligencia artificial, utilizados tanto para entrenar modelos como para ejecutar sus respuestas. Sus chips están presentes en la mayoría de los grandes centros de datos dedicados a IA. La demanda no procede únicamente de las empresas tecnológicas: los gobiernos también están desarrollando capacidad propia, lo que contribuye a sostener los pedidos de la compañía.
El número de chips no permite medir por sí solo los ingresos
La comparación entre unidades vendidas y facturación tiene, sin embargo, una limitación importante. Nvidia no publica el número total de chips que comercializa, por lo que no existe una cifra de referencia para comprobar qué significa exactamente esa duplicación.
Además, el catálogo de la empresa incluye productos muy distintos. Junto a las GPU para centros de datos, como Blackwell y Rubin, Nvidia vende procesadores, chips de red, componentes para conexiones ópticas, soluciones para robots y vehículos, y el chip de la Nintendo Switch 2. Cada unidad cuenta igual en el recuento, aunque su valor sea muy diferente: un componente de menor precio pesa lo mismo que una GPU para centros de datos cuyo coste puede situarse en decenas de miles de dólares.
Por eso, un desplazamiento de las ventas hacia chips más pequeños podría elevar con mucha más lentitud los ingresos que el volumen total de unidades. La única referencia concreta ofrecida por Huang fue la entrega de seis millones de GPU Blackwell en cuatro trimestres, una cifra que el consejero delegado dio el pasado otoño.
Rubin debe ampliar la capacidad de suministro
El mes pasado, Nvidia proyectó un crecimiento de los ingresos del 70% en el ejercicio fiscal que termina en enero de 2028, hasta aproximadamente 673.000 millones de dólares. El cálculo inverso sitúa en torno a 396.000 millones la facturación prevista para el ejercicio fiscal actual. En otras palabras, las propias previsiones de la compañía no contemplan una duplicación de los ingresos.
Nvidia también señaló en agosto que la facturación podría duplicarse si contara con suficiente oferta. El problema, según esa explicación, estaría en la capacidad de producción y no en la falta de clientes. La compañía espera aliviar ese cuello de botella con Vera Rubin, su nueva generación de sistemas, cuyas primeras entregas están previstas para este otoño.
En una prueba estándar de rendimiento para sistemas de IA, MLPerf, el sistema Vera Rubin NVL72 alcanzó hasta 3,7 veces el rendimiento en inferencia del anterior GB300 en una de las pruebas. La inferencia consiste en ejecutar un modelo ya entrenado y medir la rapidez con la que genera respuestas. Un salto de rendimiento de ese tamaño puede hacer más atractivo ampliar la capacidad de los centros de datos.
La previsión de Huang también afronta riesgos. Otros fabricantes preparan alternativas y las grandes tecnológicas diseñan sus propios aceleradores para reducir su dependencia de Nvidia. Además, el gasto en IA podría frenarse si los clientes no obtienen suficiente rentabilidad de sus centros de datos. Si Vera Rubin llega a tiempo, la duplicación de unidades es posible; pero, si el crecimiento de los ingresos queda por debajo del 70% previsto, ese volumen ofrecerá una señal limitada sobre la evolución del negocio.