India ha puesto en marcha un programa piloto para emitir bonos corporativos tokenizados y liquidar sus pagos sobre infraestructuras digitales vinculadas. Las tres primeras operaciones movilizaron 1.025 millones de rupias —unos 10.250 millones en la unidad india— y se realizaron con participación institucional, mientras que el acceso de los inversores minoristas queda reservado para una segunda fase.
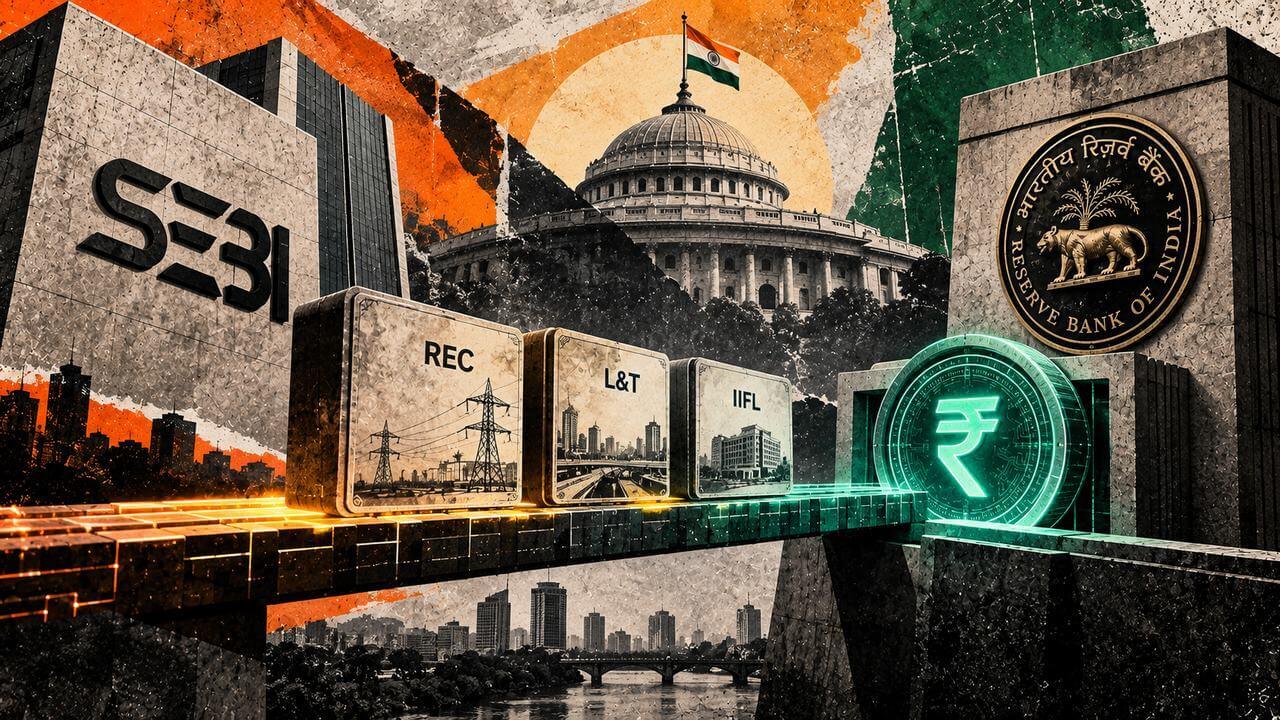
El regulador del mercado de valores, el Securities and Exchange Board of India (SEBI), anunció el 10 de septiembre el programa Demat 2.0. Las emisiones fueron completadas entre el 7 y el 9 de septiembre por REC Limited, L&T Limited e IIFL. REC y L&T colocaron bonos por valor de 500 millones de rupias cada una, mientras que IIFL realizó una emisión de 25 millones de rupias. El SEBI indicó que la emisión de la primera etapa continúa.
Un bono nativo digital y una liquidación sincronizada
La principal novedad del piloto está en la conexión entre el activo y el pago. El bono corporativo se emite directamente como un token digital en una red de registro distribuido privada y autorizada. El dinero utilizado para la operación procede de la rupia digital mayorista del Banco de la Reserva de India, una moneda digital del banco central diseñada para las instituciones financieras.
El diseño vincula ambas partes de la operación para que la entrega del bono y el pago se produzcan de forma simultánea. En la práctica, las dos acciones se completan juntas o no se completa ninguna. El objetivo es eliminar el intervalo en el que el comprador ya ha enviado el dinero pero todavía no ha recibido el valor, o en el que el vendedor ha transferido el bono sin haber cobrado.
La tokenización no modifica las condiciones económicas ni jurídicas del título. El bono conserva el mismo identificador ISIN, cupón, vencimiento, cláusulas contractuales, calificación y garantías que tendría en una emisión convencional desmaterializada. También permanecen sin cambios las obligaciones del emisor, los derechos del inversor y el tratamiento regulatorio. El riesgo de crédito asociado al emisor, por tanto, no se altera por el uso de esta infraestructura.
Los depositarios mantienen el control de la custodia
La red no es abierta. Está controlada por las instituciones del mercado y funciona con un modelo de acceso restringido. Los depositarios centrales de India son sus propietarios y continúan siendo los registros legales y autorizados de la titularidad efectiva de los valores.
Las entidades de infraestructura del mercado han desarrollado y operan el sistema. En esta fase inicial, los depositarios y las bolsas gestionan los equipos que validan las operaciones. Además, los depositarios conservan y administran las claves privadas de los inversores. De este modo, el participante obtiene acceso al registro tokenizado sin tener que custodiar directamente las claves de los bonos ni abandonar la cadena de intermediación habitual.
El modelo busca trasladar parte de la operativa a una red distribuida sin sustituir el mecanismo institucional que determina quién posee cada valor. La titularidad sigue dependiendo de los registros de los depositarios, no únicamente del token que circula en la red.
La negociación secundaria y los minoristas quedan para la segunda fase
La primera etapa se limita a la emisión institucional y a la gestión de los activos sobre el registro digital. El SEBI ha dejado para la fase II la negociación secundaria de los bonos tokenizados y la participación minorista.
Mientras tanto, un inversor podrá salir de la posición mediante una transferencia entre pares o entre cuentas demat tramitada por los depositarios. El pago de esa operación podrá realizarse fuera del mecanismo sincronizado, mediante la rupia digital o a través de los canales bancarios convencionales.
Las primeras emisiones muestran cómo pueden coordinarse los registros regulados de valores con dinero emitido por el banco central en el momento de la colocación. La prueba decisiva llegará con la segunda fase: el regulador tendrá que comprobar si esta arquitectura mantiene una liquidez operativa habitual y permite ampliar la base de participantes una vez que los bonos ya estén emitidos.