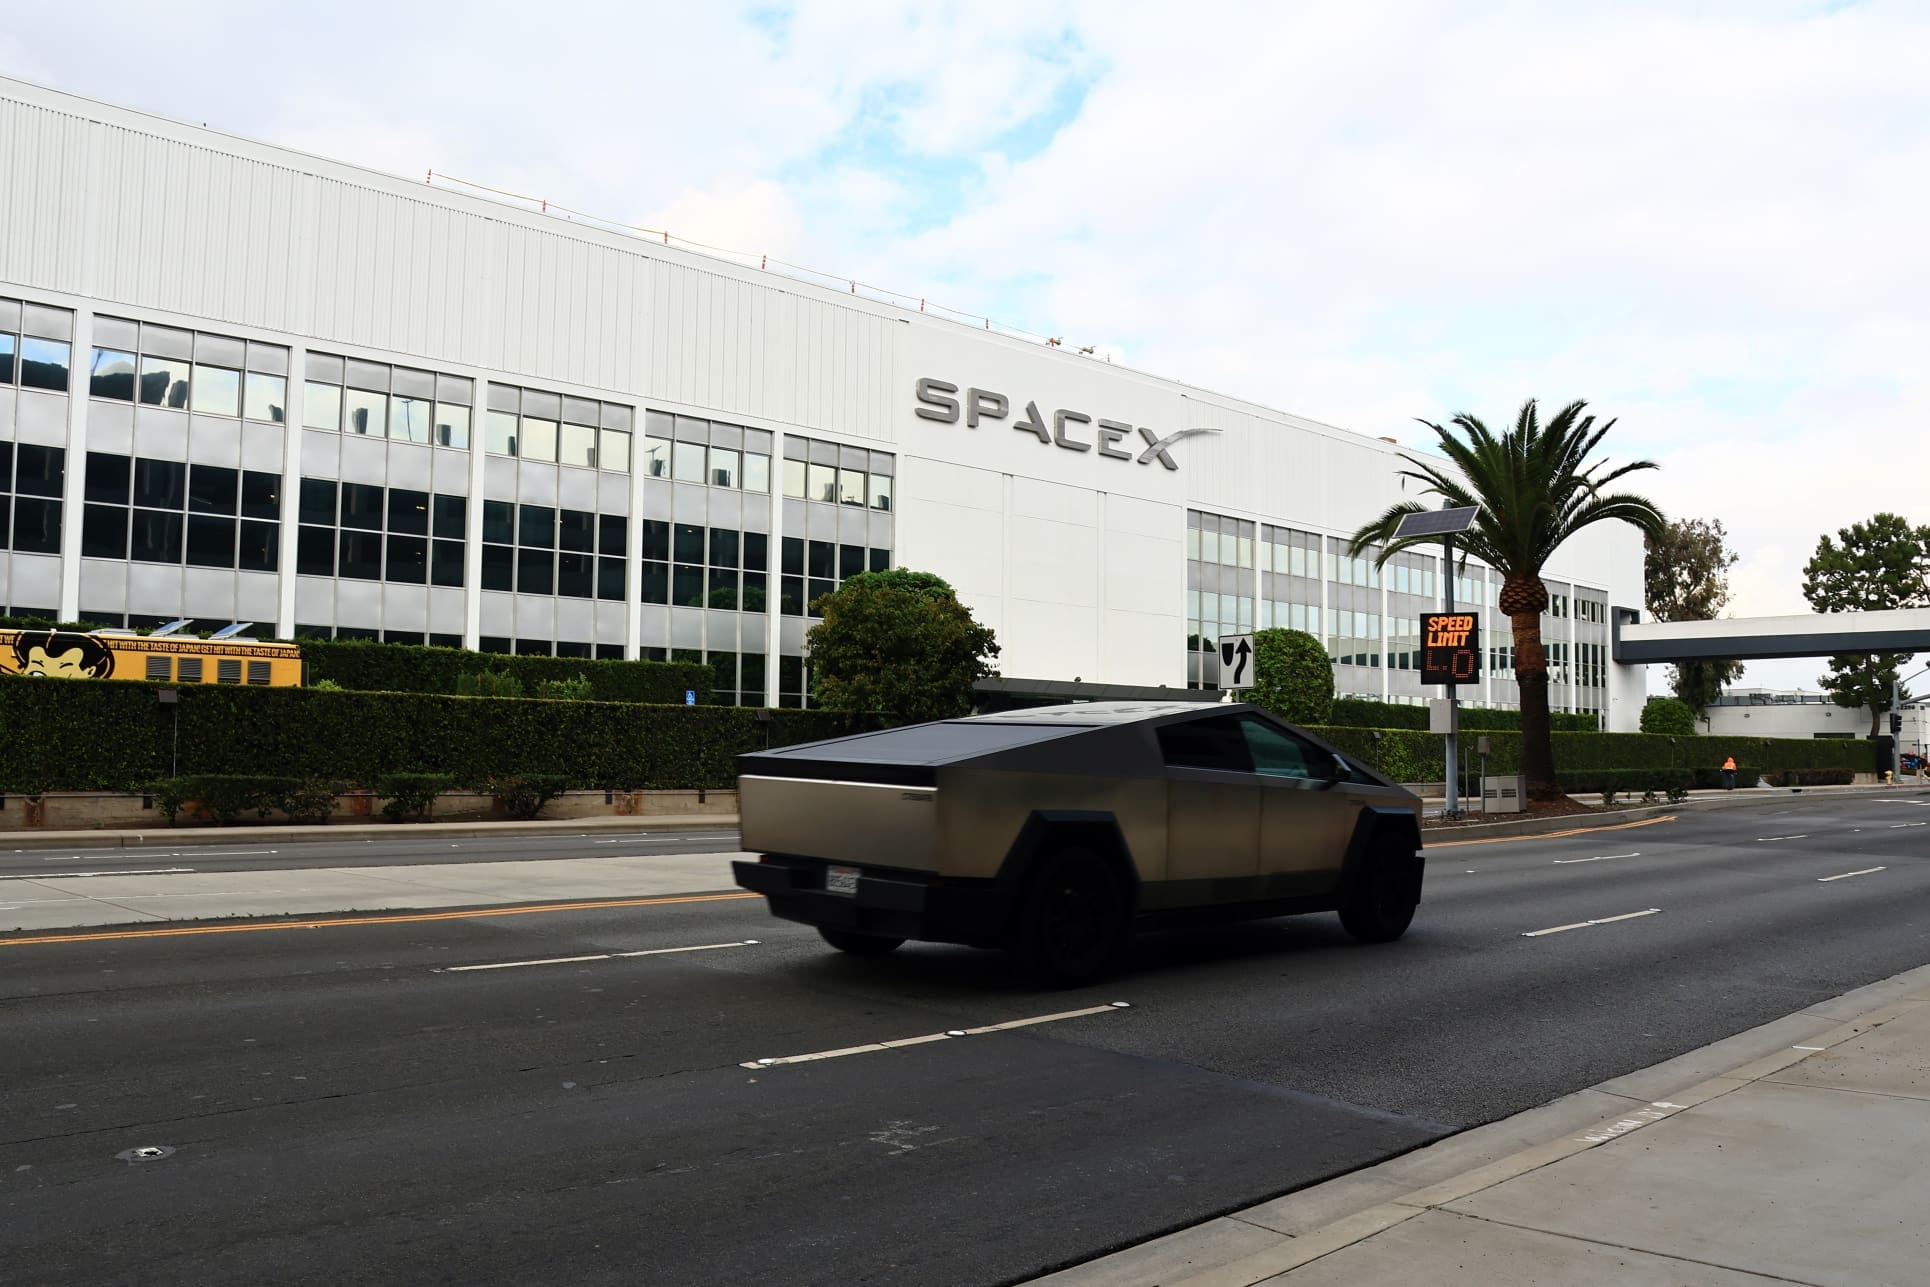
JPMorgan ha elevado de 240 a 500 dólares su precio objetivo para SpaceX, más del doble de la referencia anterior, al considerar que la compañía aeroespacial de Elon Musk puede beneficiarse del fuerte aumento de la demanda de capacidad de cómputo para inteligencia artificial (IA). Con una cotización de 147,79 dólares, la previsión del banco implica un potencial alcista del 238%.
Más ingresos y capacidad de cómputo para la IA
La revisión aparece en un informe firmado por el analista Doug Anmuth, según el análisis del que se hace eco Investing.com. JPMorgan mantiene una recomendación favorable sobre SpaceX y espera que sus acciones tengan un comportamiento mejor que el conjunto del mercado.
El banco también ha elevado a más del doble sus estimaciones de ingresos para 2027 y 2028. Para 2027 calcula ahora unos ingresos de 254.000 millones de dólares y prevé que SpaceX cierre ese ejercicio con 10 gigavatios de capacidad de cómputo. Esa infraestructura permitiría ejecutar cálculos de alta exigencia, en un momento en el que la demanda vinculada a la IA crece a medida que más empresas destinan recursos a esta tecnología.
JPMorgan estima además que SpaceX podría alcanzar unos ingresos recurrentes anualizados cercanos a los 400.000 millones de dólares a finales de 2027. La cifra se sitúa por debajo de las aspiraciones comunicadas por la dirección de la compañía, que apunta a un rango de entre 500.000 millones y un billón de dólares.
El precio objetivo de 500 dólares se apoya en un múltiplo de 20 veces el beneficio por acción previsto para 2028, que el banco sitúa en 24,41 dólares. Se trata, por tanto, de una valoración condicionada a que la compañía cumpla unas expectativas de crecimiento muy exigentes.
La posible fusión con Tesla añade otra variable
Las perspectivas de JPMorgan incorporan también la posibilidad de una operación entre SpaceX y Tesla. Elon Musk ha señalado que ambas compañías han creado comités especiales para estudiar una eventual fusión, que, en su opinión, podría generar ventajas estratégicas.
El banco considera que una unión reforzaría los vínculos entre los negocios de las dos empresas. Tesla está realizando inversiones relevantes en inteligencia artificial, mientras que SpaceX podría convertirse en un proveedor cada vez más importante de capacidad de cómputo.
La operación, sin embargo, no está asegurada. Musk ha indicado que necesitaría la aprobación de los accionistas y los reguladores también podrían intervenir en su evaluación. JPMorgan advierte además de que SpaceX debe afrontar varios retos para alcanzar sus objetivos: ampliar de forma sustancial su capacidad de cómputo, asegurar la financiación necesaria y mantener el impulso de la demanda de IA.
Un trimestre por encima de las previsiones
El optimismo del banco llega después de unos resultados trimestrales especialmente sólidos. SpaceX registró en el tercer trimestre unos ingresos de 14.600 millones de dólares, un 161% más que en el mismo periodo del año anterior. El EBITDA ajustado alcanzó los 8.800 millones, con un crecimiento interanual del 306%.
Ambas cifras superaron las previsiones del consenso: 12.900 millones de dólares en ingresos y 6.600 millones en EBITDA ajustado. Otros bancos también han revisado sus valoraciones. Mizuho sitúa su objetivo en 205 dólares y UBS en 230 dólares, mientras que RBC Capital lo mantiene en 225 dólares y Morgan Stanley en 300 dólares. Stifel reiteró su recomendación de compra con un objetivo de 190 dólares, al destacar la evolución de los ingresos y la mejora de los márgenes durante los dos últimos trimestres.
No obstante, la valoración sigue generando dudas. Los modelos de InvestingPro consideran que la acción está sobrevalorada y SpaceX acumuló pérdidas de 2,27 dólares por acción en los últimos doce meses. La misma fuente señala que los analistas esperan que la compañía entre en beneficios este año.