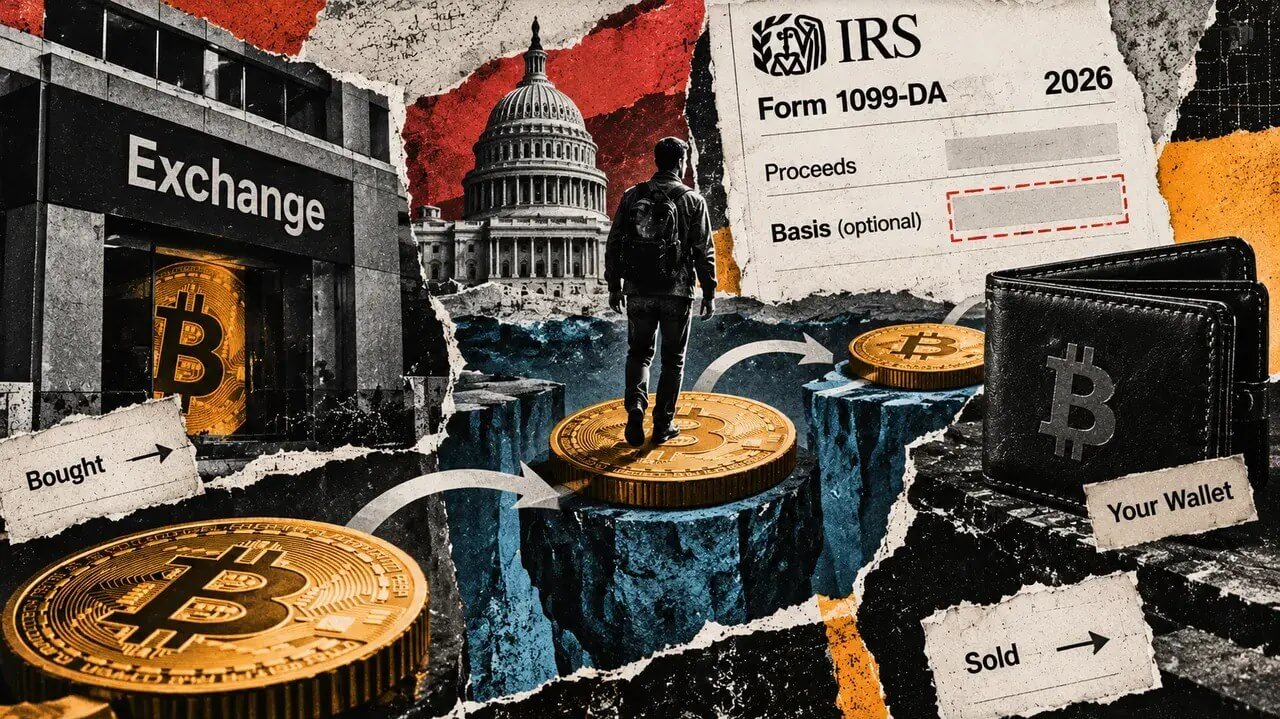
La autocustodia de Bitcoin puede dejar incompleta la información sobre el coste de adquisición que aparece en los formularios fiscales estadounidenses de 2026. Un inversor puede comprar monedas en un exchange, retirarlas a una cartera propia, devolverlas después a la misma cuenta y quedar, aun así, fuera de la obligación de que el bróker comunique ese dato cuando se produzca la venta.
El intermediario sí puede estar obligado a informar del importe obtenido con la operación, mientras que la comunicación del coste de adquisición puede ser voluntaria. Esa diferencia separa el dato sobre cuánto ingresó el inversor de la información necesaria para calcular correctamente la ganancia.
La custodia continua marca la diferencia
Las instrucciones del formulario estadounidense 1099-DA para 2026 establecen que, por regla general, un activo digital debe haberse adquirido después de 2025 en la cuenta de custodia del bróker que comunica la venta y haberse mantenido allí hasta su transmisión para que el coste de adquisición quede sujeto a comunicación obligatoria.
Los activos comprados antes de 2026 o transferidos a un bróker se consideran «no cubiertos» a estos efectos. En esos casos, el bróker puede comunicar voluntariamente el coste. La condición de custodia continua tampoco se cumple cuando las monedas salen de la cuenta y regresan más tarde al mismo intermediario. Que la plataforma registrase la compra original no convierte esos activos devueltos en posiciones mantenidas sin interrupción.
Un ejemplo simplificado ayuda a entender el alcance de la norma. Un inversor compra 0,1 Bitcoin por 5.000 dólares en febrero de 2026 y lo vende por 7.000 dólares en septiembre, sin comisiones, operaciones intermedias ni ajustes posteriores. La ganancia es de 2.000 dólares en los tres escenarios siguientes:
- Si compra y mantiene el Bitcoin con el bróker que ejecuta la venta, el activo está cubierto y la comunicación del coste de 5.000 dólares es obligatoria.
- Si compra con un bróker, transfiere las monedas a otro y las vende allí, el activo no está cubierto y la comunicación del coste es voluntaria.
- Si retira las monedas a una cartera propia, las devuelve a la cuenta original y después las vende, también quedan fuera de la comunicación obligatoria del coste.
Un campo vacío en el formulario no significa que el coste de adquisición sea cero ni que toda la venta de 7.000 dólares deba interpretarse automáticamente como ganancia. El inversor sigue necesitando acreditar que la compra original costó 5.000 dólares y vincularla con la posterior venta.
Una transferencia entre carteras no suele tributar por sí misma
Las preguntas frecuentes del Servicio de Impuestos Internos de Estados Unidos (IRS) señalan que mover activos entre cuentas o carteras pertenecientes al mismo contribuyente no es, por sí solo, una operación sujeta a tributación. La excepción afecta a los activos utilizados o retenidos para pagar servicios de transferencia. Las monedas entregadas en concepto de comisión pueden constituir una disposición independiente, un supuesto que no se incluye en el ejemplo anterior.
La documentación de las plataformas muestra además que el registro interno del exchange y la información remitida a la Administración no siempre coinciden. Coinbase distingue entre los formularios de 2025, centrados en los ingresos brutos de las ventas, y la información sobre costes que comenzará a incluir para determinados activos en el ejercicio fiscal 2026. La compañía recomienda conservar los registros de otras cuentas y carteras, una advertencia que no equivale a garantizar un historial completo para cada operación.
Kraken, por su parte, explica en su guía sobre sus formularios combinados de 2025 que calcula estimaciones de coste y ganancias o pérdidas mediante el método FIFO —primero en entrar, primero en salir— para sus clientes, pero que ante el IRS comunica los ingresos brutos. También indica que sigue la base fiscal de la actividad dentro de una misma cuenta, no de lo ocurrido fuera de ella, y que una devolución de activos puede aparecer como un nuevo depósito sin recuperar automáticamente el coste asociado a la compra inicial.
Más rastreo no sustituye al historial de adquisición
El intercambio internacional de información y el análisis de la cadena de bloques amplían la visibilidad sobre las operaciones, pero no resuelven necesariamente el problema del coste. El Marco de Información sobre Criptoactivos de la OCDE prevé el intercambio anual de datos sobre transacciones con la jurisdicción de residencia del contribuyente. Es un sistema separado del formulario 1099-DA y no crea una fiscalidad mundial única.
En Reino Unido, por ejemplo, el primer informe de los proveedores está previsto entre el 1 de enero y el 31 de mayo de 2027, con información correspondiente a 2026. Estos mecanismos pueden revelar movimientos sin incorporar el precio de adquisición necesario para calcular la ganancia de cada contribuyente.
Las herramientas de análisis de cadenas también pueden conectar direcciones, pero una ruta entre carteras no demuestra por sí sola el precio pagado, que la propiedad no haya cambiado, qué lote se vendió o qué ajustes se produjeron después. Por eso, la reconstrucción exige conservar la relación entre la compra original, las transferencias, la identificación del lote y la venta final. En determinadas ventas parciales posteriores a 2025, quienes utilicen identificación específica deben comunicar las unidades al bróker en el momento de la operación mediante los identificadores previstos y guardar la documentación que lo pruebe.