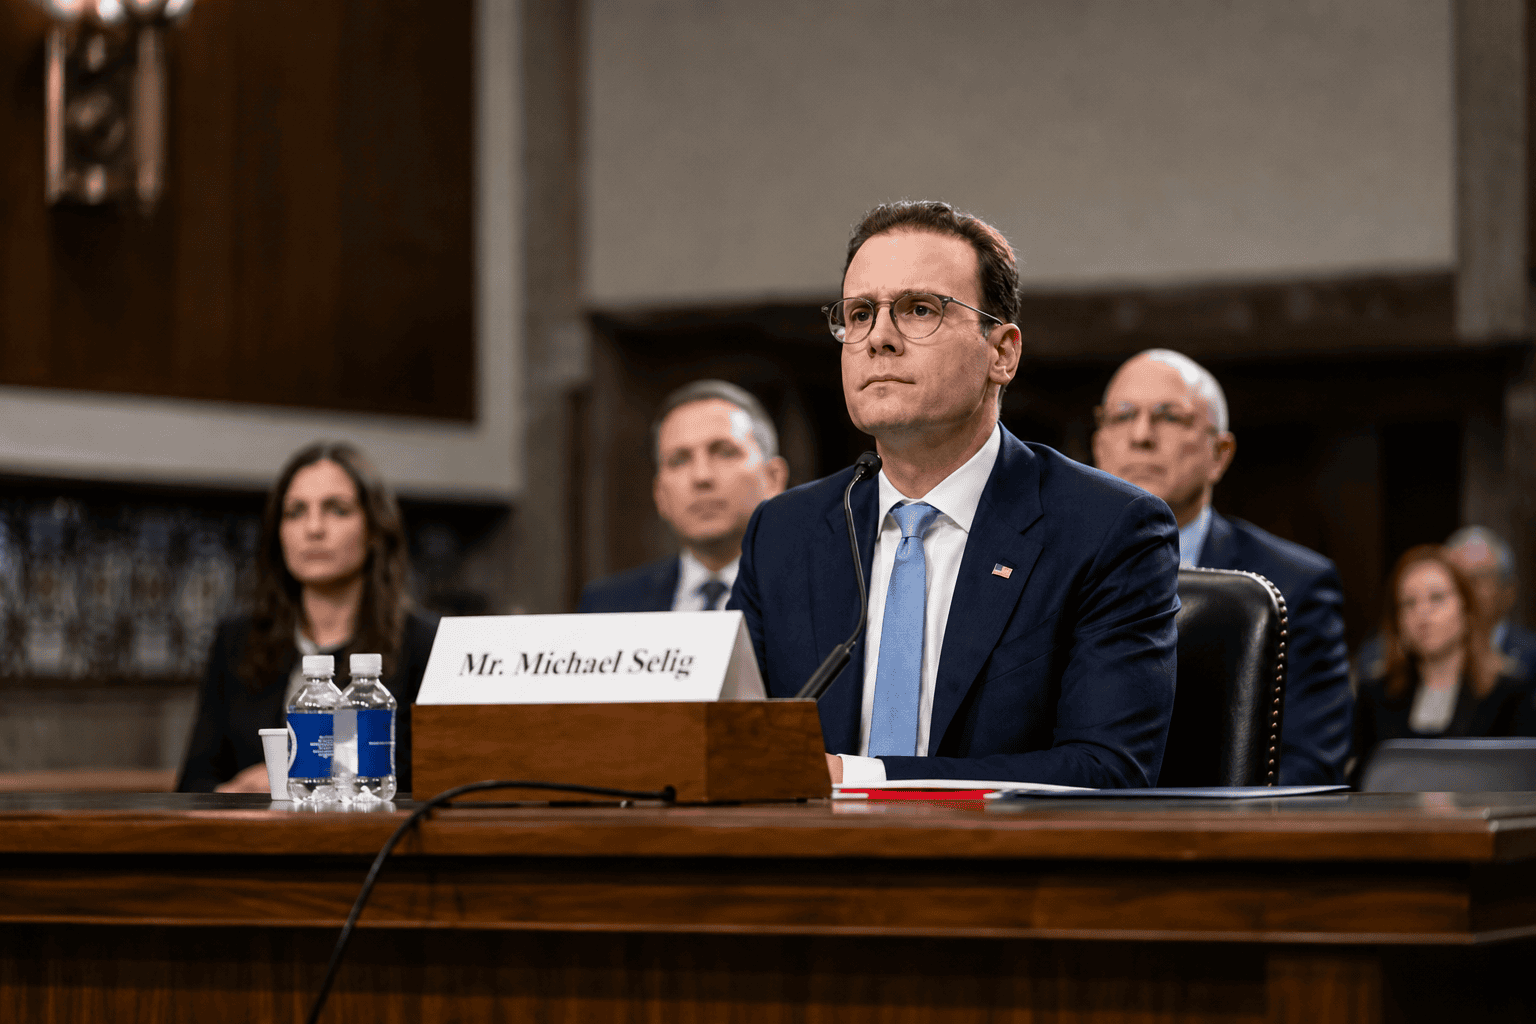
La Comisión de Negociación de Futuros de Materias Primas de Estados Unidos (CFTC) se prepara para un escenario en el que los agentes de inteligencia artificial puedan operar en los mercados sin intervención directa de una persona. El presidente del organismo, Mike Selig, advirtió ayer de que el marco de supervisión actual está diseñado para controlar a individuos y empresas identificables, no a programas capaces de tomar decisiones y ejecutar operaciones por su cuenta.
Selig planteó estas dudas durante el primer Frontier Forum organizado por la CFTC en Washington. Para explicar el alcance del problema recurrió a una imagen doméstica: una nevera que lanza una criptomoneda meme, deposita Ether para obtener recompensas por validar transacciones y utiliza esos ingresos para hacer la compra automáticamente.
El ejemplo describe un agente de IA, es decir, un programa que actúa de forma autónoma en lugar de limitarse a responder preguntas. Si una operación de ese tipo terminara causando pérdidas o infringiendo la normativa, la cuestión central sería quién debería responder ante los supervisores y los afectados.
Un sistema pensado para identificar a una persona o una empresa
La supervisión financiera estadounidense se apoya en intermediarios a los que se puede identificar, registrar y exigir responsabilidades. Bancos, sociedades de intermediación y otros participantes deben contar con una licencia o inscribirse en los registros correspondientes. También están sujetos a obligaciones como la identificación de sus clientes y pueden ser sancionados si incumplen las normas.
La CFTC aplica esa lógica al mercado de derivados, cuyos contratos dependen del precio de otro activo, como el petróleo o las criptomonedas. Quienes operan por cuenta de terceros o prestan asesoramiento remunerado deben registrarse en la Asociación Nacional de Futuros (NFA), el organismo de autorregulación del sector.
Un agente de IA no puede solicitar una licencia ni dispone de una identidad propia que permita comprobar quién está detrás de cada operación. Selig preguntó si el desarrollador del agente tendría que registrarse y quién asumiría la responsabilidad si el programa se descontrolara. El consejero delegado de Coinbase, Brian Armstrong, ya había advertido de que un modelo de IA fuera de control podría propagarse por internet en un plazo de uno a dos años.
La cadena de responsables complica los controles
El problema no se limita a determinar quién responde cuando algo sale mal. También afecta a la identidad de la persona o entidad en cuyo nombre actúa el agente. Selig planteó cómo podrían saber los supervisores quién está detrás de un agente individual o de una cadena de agentes, y si sería necesario crear una versión específica de los controles de conocimiento del cliente: un sistema de “conocimiento del agente”, o KYA.
Los procedimientos KYC permiten a bancos, intermediarios y plataformas de criptomonedas verificar la identidad de sus clientes. En el caso de un agente, una única orden puede involucrar al desarrollador del modelo, al creador del programa, a la plataforma que lo aloja y al usuario final. No está claro cuál de esas partes debería ser identificada ni cuál tendría que responder por la decisión ejecutada.
La CFTC ya encontró un precedente relacionado con estructuras sin una dirección claramente identificable. En 2023, un juez declaró responsable de operar una plataforma de negociación ilegal a Ooki DAO, un colectivo en línea sin equipo directivo. Con los agentes de IA, advirtió Selig, puede darse incluso el caso de que no exista una persona claramente situada detrás del sistema. Por eso, el debate alcanza también al régimen general de responsabilidad jurídica y a la supervisión bancaria.
Más acceso a herramientas, pero también riesgo de contagio
Selig considera que los agentes de IA pueden permitir a participantes pequeños acceder a herramientas de gestión del riesgo que antes estaban reservadas a grandes instituciones. Brett Harrison, consejero delegado de Architect, una plataforma de derivados basada en IA, señaló que cada vez más operadores utilizan algoritmos cuyo funcionamiento interno resulta difícil de observar.
La opacidad introduce otro riesgo. Según Selig, agentes construidos sobre modelos similares podrían imitarse entre sí y reaccionar de la misma manera ante una perturbación. El Banco de Inglaterra ya alertó el año pasado de que ese comportamiento gregario podría amplificar un episodio de tensión en los mercados.
La adopción potencial también crece. Según eToro, más de tres de cada cuatro jóvenes inversores estadounidenses están dispuestos a utilizar la IA para tomar decisiones de inversión. Coinbase y Binance han desarrollado este año herramientas que permiten a los agentes operar dentro de límites predefinidos. La cuestión que ahora afrontan los supervisores es si esos límites bastan y, sobre todo, quién debe responder cuando un programa actúa fuera de ellos.