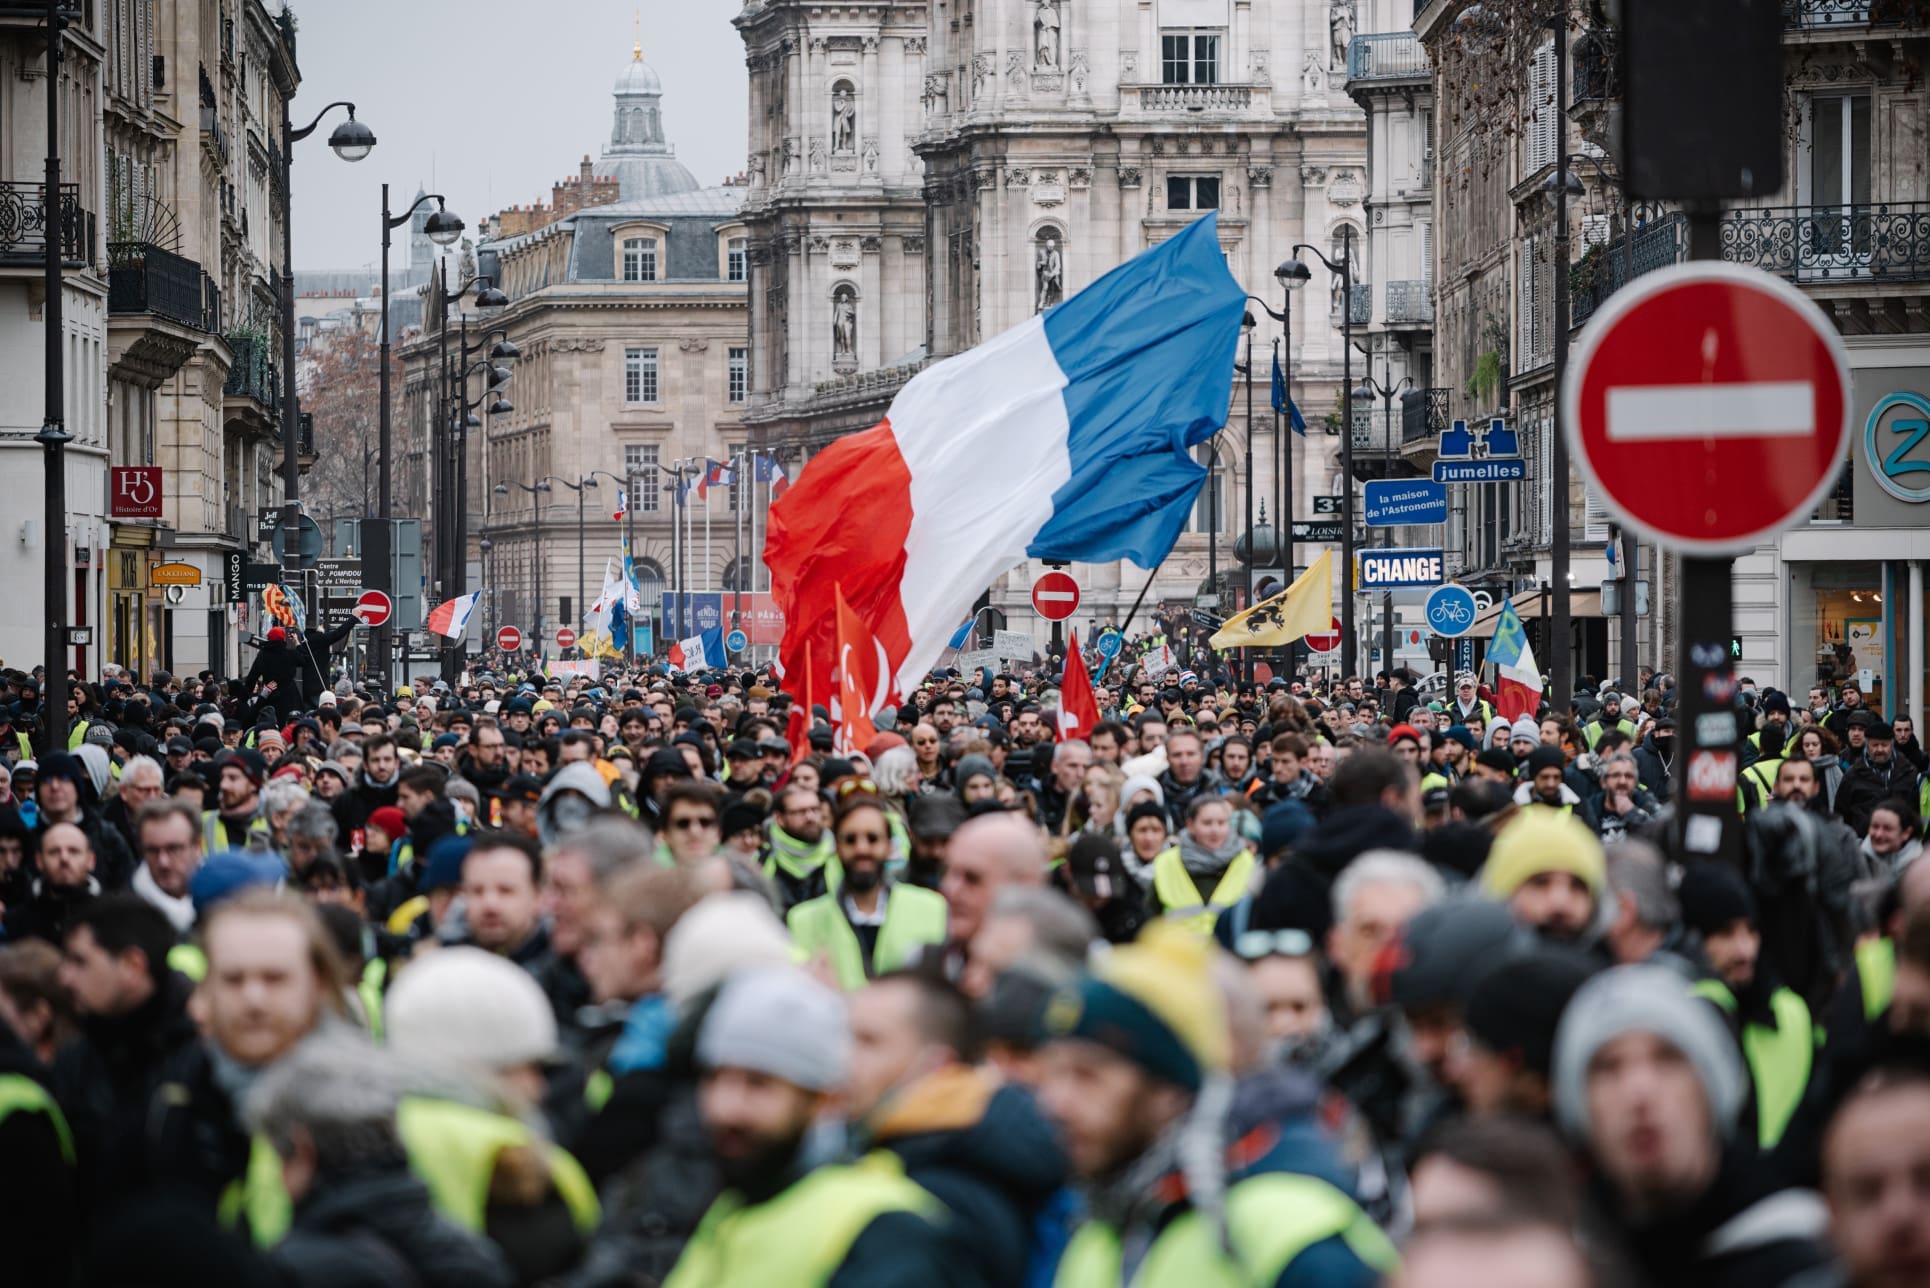
La rentabilidad del bono francés a diez años ha superado el 5% por primera vez desde 2002, un movimiento que ha elevado la preocupación de los inversores por la estabilidad política y las cuentas públicas de Francia. La tensión también se extiende a otros mercados soberanos de la eurozona, mientras los bancos europeos registran fuertes caídas en bolsa.
Francia concentra el foco de los mercados
El repunte del rendimiento de la deuda francesa refleja el aumento de la cautela entre los inversores. Cuando sube la rentabilidad exigida por el mercado, también se encarece la financiación del Estado. En este caso, el movimiento se produce en un contexto de inquietud por la situación política y fiscal de Francia.
El problema, sin embargo, no se limita a la segunda mayor economía de la eurozona. Las rentabilidades de los bonos de Italia y Bélgica también se aproximan a niveles considerados preocupantes, según la información recogida en la fuente. Al mismo tiempo, las bolsas están penalizando a los bancos europeos, una señal de que las tensiones de la deuda empiezan a afectar a otros segmentos del sistema financiero.
El debate sobre una nueva crisis de deuda
La principal preocupación entre los responsables políticos es que el episodio pueda ser el inicio de una nueva crisis de deuda europea. Si las tensiones se mantienen y se extienden por los mercados de bonos de la región, aumentará la presión sobre el Banco Central Europeo (BCE) para que intervenga.
La cuestión ya ha llegado al debate público. Lorenzo Bini Smaghi defendió esta semana, en un artículo de opinión publicado en Financial Times, que el BCE debería suspender temporalmente la reducción de su balance. A su juicio, esa decisión contribuiría a recuperar la estabilidad en los mercados europeos de deuda.
La propuesta cuestiona la continuidad del endurecimiento cuantitativo, conocido como quantitative tightening (QT). Este proceso consiste en reducir el balance del banco central mediante la no reinversión del dinero procedente de los bonos soberanos que llegan a vencimiento.
Qué implica detener el endurecimiento cuantitativo
En la práctica, cuando vence un bono del Estado francés adquirido por el BCE, la entidad recupera el capital. Bajo la estrategia actual, no utiliza esos fondos para comprar otro bono francés, de modo que el tamaño de su balance disminuye. Bini Smaghi sostiene que, mientras persista la inestabilidad, el BCE debería reinvertir ese dinero en nuevos títulos.
Su argumento también pone en cuestión la idea de que exista un tamaño «normal» para el balance de un banco central. Según Bini Smaghi, la reducción del balance se ha convertido en un objetivo en sí mismo, más relacionado con el regreso al entorno previo a la crisis financiera de 2008 y a la crisis del euro de 2012 que con un análisis adaptado a las condiciones actuales.
El exresponsable considera que retirar al BCE del mercado obliga a los inversores privados a absorber una mayor cantidad de deuda pública. Por eso propone pausar el QT hasta que el entorno financiero sea más estable. La evolución de los bonos franceses, junto con la de Italia y Bélgica, será determinante para medir si las actuales tensiones se mantienen concentradas o terminan ampliándose por la eurozona.