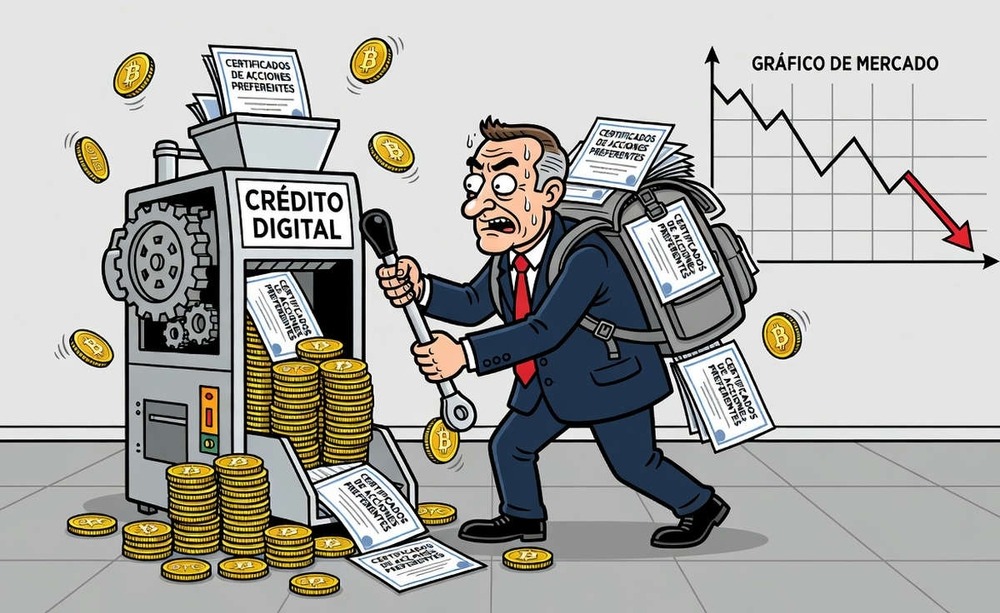
Michael Saylor sostiene que Strategy tendría capacidad para obtener entre USD 10.000 millones y USD 30.000 millones mediante la emisión de acciones preferentes. La estimación apunta al margen financiero potencial de la compañía, pero no equivale al anuncio de una operación concreta.
Una capacidad potencial, no una emisión confirmada
La horquilla planteada por Saylor sitúa el acceso potencial de Strategy a una cantidad significativa de financiación a través de acciones preferentes. Sin embargo, la cifra describe una capacidad estimada y no un compromiso de captar ese capital ni un calendario para hacerlo.
La diferencia es relevante. Que la empresa pueda aspirar a obtener entre USD 10.000 millones y USD 30.000 millones no significa que haya decidido emitir títulos por ese importe, que la operación esté en marcha o que vaya a completarse en su totalidad.
Más financiación también implica obligaciones
El planteamiento tampoco representa recursos sin coste para Strategy. La utilización de acciones preferentes añadiría obligaciones para la compañía, por lo que el volumen potencial de financiación debe analizarse junto con las responsabilidades asociadas a ese tipo de estructura.
La declaración de Saylor, por tanto, dibuja un rango de capacidad financiera y no una previsión cerrada de ingresos ni una nueva captación ya anunciada. La información disponible no detalla qué importe concreto contemplaría Strategy, bajo qué condiciones se realizaría una eventual emisión ni cuándo podría llevarse a cabo.