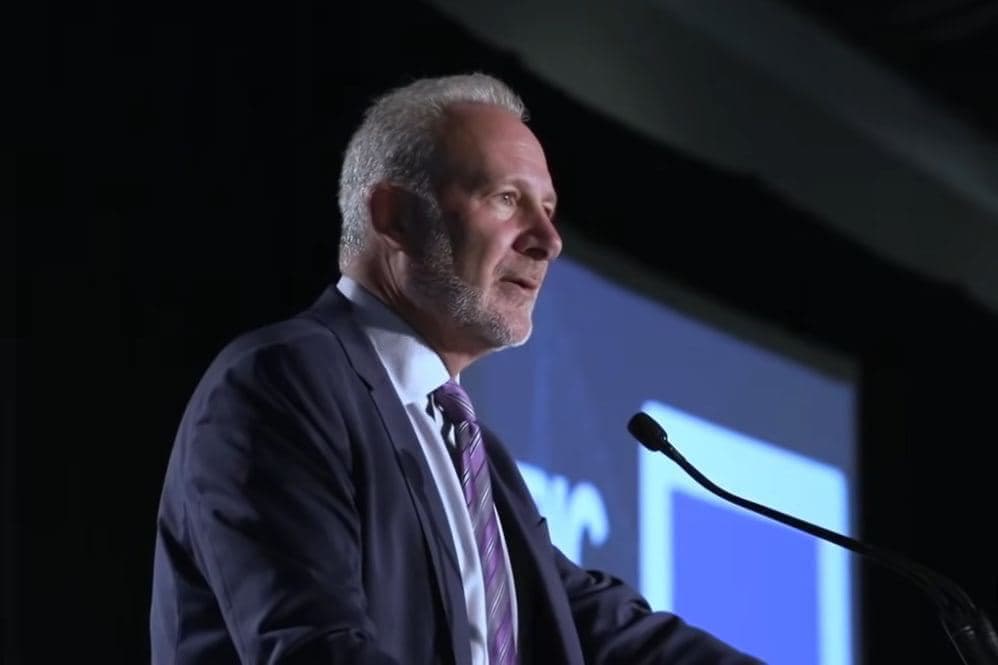
El S&P 500 permanece cerca de sus máximos históricos, pero una parte muy amplia de sus componentes cotiza bastante más abajo. El economista Peter Schiff sostiene que alrededor del 86% de las compañías del índice se encuentra, de media, más de un 21% por debajo de su propio máximo histórico. A su juicio, esta divergencia revela un mercado menos sólido de lo que sugiere el nivel del índice.
Un índice sostenido por un grupo reducido de grandes valores
La advertencia de Schiff se centra en la amplitud del mercado, un indicador que permite evaluar cuántas acciones participan realmente en una subida. Cuando los avances se concentran en pocos valores, el comportamiento del índice puede ofrecer una imagen más favorable que la de la mayoría de sus integrantes.
Según sus cálculos, 430 empresas del S&P 500 cotizan, en promedio, más de un 21% por debajo de sus respectivos máximos históricos. En cambio, una selección reducida de grandes compañías tecnológicas ha concentrado buena parte de las ganancias y ha contribuido a mantener al índice cerca de sus cotas máximas. Entre ellas, Schiff menciona a Nvidia y Apple.
La consecuencia es una brecha notable entre el comportamiento del índice y el de muchas de las acciones que lo componen. Para el economista, esa falta de participación amplia plantea dudas sobre la fortaleza del rally y apunta a una dependencia excesiva de las empresas de mayor tamaño.
Las comparaciones históricas no anticipan por sí solas una caída
Schiff compara la configuración actual con la observada en enero de 1973 y durante la burbuja puntocom, en torno a 1999 y 2000. En aquellos episodios, el mercado también estuvo muy condicionado por un grupo limitado de acciones. Después se produjeron fuertes descensos y el S&P 500 terminó perdiendo casi la mitad de su valor.
La comparación, sin embargo, no implica que vaya a repetirse exactamente el mismo desenlace. Las coincidencias en los indicadores de amplitud pueden servir como señal de riesgo, pero no permiten determinar ni el momento ni la magnitud de una eventual corrección. Tampoco todos los analistas interpretan la concentración actual como una prueba de que una caída brusca sea inminente.
Parte del mercado considera que la composición del S&P 500 es ahora diferente a la de ciclos anteriores. Las grandes tecnológicas que lideran el índice son compañías con una elevada rentabilidad, una característica que, según esta visión, distingue el contexto actual de otros periodos de concentración bursátil.
El efecto de los tipos de interés sobre las valoraciones
La debilidad de la amplitud no es la única señal que invita a la cautela. Menos acciones cotizan por encima de sus medias móviles de 50 y 200 días, mientras muchas compañías permanecen alejadas de sus máximos recientes. Estos datos reflejan un deterioro más extendido bajo la superficie del índice.
A ese escenario se suma el aumento de los tipos de interés en Estados Unidos. Cuando los rendimientos de la deuda pública suben, los bonos pueden resultar más atractivos frente a la renta variable y las valoraciones bursátiles reciben presión, especialmente en las empresas cuyos precios descansan sobre múltiplos elevados.
Schiff lleva tiempo señalando los riesgos asociados a las valoraciones altas, la inflación y el crecimiento de la deuda pública estadounidense. En este contexto, el economista ha expresado su preferencia por el oro y la plata como protección frente a la inestabilidad financiera. Su lectura es claramente pesimista, aunque la divergencia entre el índice y sus componentes, por sí sola, no confirma que el mercado esté a las puertas de un desplome.