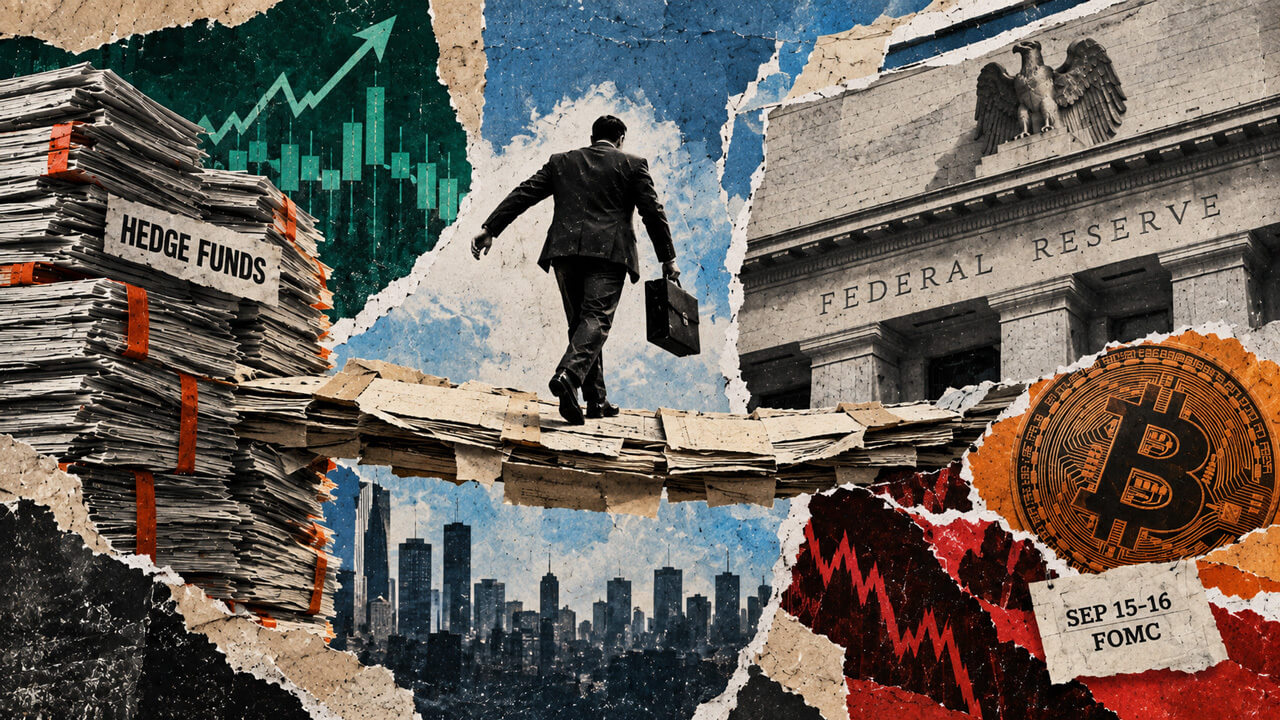
Los fondos de cobertura nacionales de Estados Unidos elevaron en 400.000 millones de dólares el valor bruto de sus activos durante el segundo trimestre, hasta 3,1859 billones, según nuevos datos de la Reserva Federal. El aumento se produjo meses antes de la reunión de septiembre del banco central, en la que un cambio inesperado en los tipos o en la orientación de la política monetaria podría tensionar las carteras apalancadas y acabar afectando indirectamente a Bitcoin.
Más activos, posiciones cortas y deuda con los intermediarios
El valor bruto de los activos de estos fondos pasó de 2,7857 billones de dólares en el primer trimestre a 3,1859 billones en el segundo. La definición utilizada por la tabla de la Reserva Federal corresponde al total de activos, no a la exposición nocional bruta.
El crecimiento también se reflejó en otras partidas asociadas a estrategias con apalancamiento. Los valores vendidos en corto aumentaron de 651.000 millones a 799.000 millones de dólares, un incremento de 148.000 millones. Además, los préstamos de margen pendientes con corredores y operadores de valores estadounidenses subieron de 110.000 millones a 131.000 millones, es decir, 21.000 millones más.
Estas cifras no implican que los fondos hayan vendido Bitcoin ni que exista ya una liquidación generalizada en los mercados de riesgo. Lo que muestran es una mayor capacidad de amplificación: si cambian de forma brusca los costes de financiación o las exigencias de garantías, las entidades apalancadas pueden verse obligadas a reunir efectivo mediante la venta de activos líquidos.
La reunión de septiembre como posible punto de tensión
El Comité Federal de Mercado Abierto tiene previsto reunirse los días 15 y 16 de septiembre de 2026, en una cita vinculada a la publicación de sus proyecciones económicas. Una sorpresa en los tipos o en las perspectivas de política monetaria podría alterar la valoración de las posiciones en deuda pública estadounidense y de las garantías utilizadas para financiarlas.
El contexto de apalancamiento ya era elevado. El informe de estabilidad financiera publicado por la Reserva Federal en mayo señalaba que los datos completos del formulario PF hasta el tercer trimestre de 2025 situaban el apalancamiento de los fondos de cobertura cerca de máximos históricos o en esos niveles. Por separado, un estudio de la propia institución estimó que, en septiembre de 2025, los grandes fondos incluidos en su muestra mantenían 4 billones de dólares de exposición bruta a bonos del Tesoro y 3 billones en préstamos de efectivo mediante operaciones de recompra.
La Reserva Federal advierte de que esas mediciones corresponden a poblaciones de fondos diferentes y no deben sumarse a las cifras más recientes de las cuentas financieras Z.1. Las operaciones de recompra, conocidas como repo, son préstamos a corto plazo respaldados por valores. Investigaciones de la Reserva Federal de Dallas relacionan la demanda neta de financiación mediante repo de los fondos de cobertura con las restricciones de los intermediarios y otros proveedores de liquidez, así como con un aumento de los diferenciales de financiación garantizada.
Qué tendría que ocurrir para que el impacto llegara a Bitcoin
Los estudios del Banco de Pagos Internacionales han mostrado que unas exigencias de margen más altas pueden obligar a los operadores apalancados a aportar efectivo o deshacer posiciones. En este escenario, el contagio hacia Bitcoin sería más plausible si la reunión de la Reserva Federal coincidiera con un endurecimiento de la financiación garantizada, una ampliación de la brecha entre los precios al contado y de futuros del Tesoro, mayores requisitos de margen y ventas visibles en varios activos de riesgo.
El tipo de financiación garantizada a un día, una referencia amplia del coste de los préstamos respaldados por deuda pública estadounidense, se situó en el 3,62% el 10 de septiembre, según datos de la Reserva Federal de Nueva York. Esa lectura aislada no demuestra que exista un repunte de la tensión financiera.
Por ahora, los datos del segundo trimestre describen un sistema con más exposición y capacidad de amplificar un movimiento adverso, pero no una venta efectiva de Bitcoin. La hipótesis de contagio perdería fuerza si la financiación se mantiene estable y no aparece una liquidación simultánea entre distintas clases de activos.