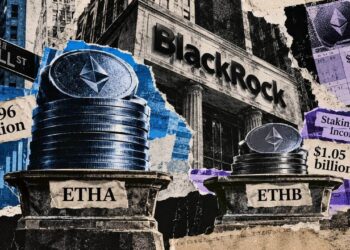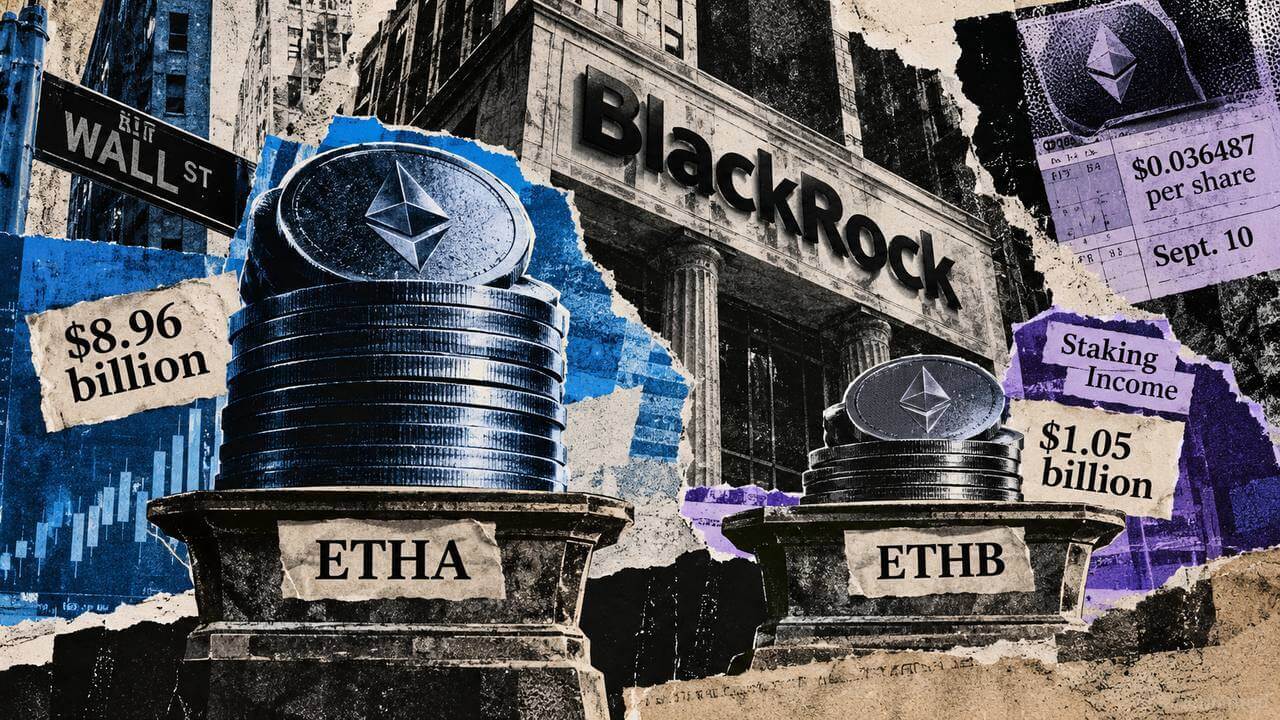
El ETF de Ethereum de BlackRock sin staking sigue dominando a su alternativa con rentabilidad por validación de la red. El iShares Ethereum Trust ETF (ETHA) acumulaba unos 8.960 millones de dólares en activos netos el 11 de septiembre, frente a aproximadamente 1.050 millones del iShares Staked Ethereum Trust ETF (ETHB), según los datos de la gestora.
La diferencia también se refleja en la negociación. El volumen estimado de ETHA ese día alcanzó los 1.860 millones de dólares, calculados a partir de las participaciones negociadas y su precio de cierre. ETHB, en cambio, registró unos 61,8 millones. Es decir, el fondo tradicional movió cerca de 30 veces más dinero en el mercado secundario.
El rendimiento del staking no ha cambiado todavía la preferencia
ETHA ofrece una exposición directa al precio de ether sin poner sus activos a trabajar en el mecanismo de prueba de participación de Ethereum. ETHB sí destina parte de sus tenencias al staking y distribuye a los accionistas una parte de los ingresos obtenidos.
El fondo con staking ya está generando pagos. Registró una distribución de 0,036487 dólares por participación, abonada el 10 de septiembre, después de comenzar a obtener recompensas en mayo. Aun así, el 11 de septiembre ETHA captó entradas netas por 148,8 millones de dólares, frente a los 18,3 millones de ETHB, según los datos de Farside Investors.
La comparación tiene una limitación evidente: ETHA ha dispuesto de mucho más tiempo para reunir patrimonio, establecer relaciones de negociación y ganar adopción entre inversores institucionales. ETHB todavía está construyendo ese historial. Sus aproximadamente 1.000 millones de dólares en activos, no obstante, representan una demanda relevante para un producto más reciente.
Los flujos observados hasta ahora tampoco permiten hablar de una migración sostenida hacia el fondo con staking. Ambos productos registraron flujos netos nulos el 8 de septiembre y entradas el día siguiente. El 10 de septiembre ETHA sufrió salidas mientras ETHB captó activos, pero ambos volvieron a recibir dinero el día 11, con una diferencia amplia a favor de ETHA.
Además, los datos de flujos se calculan a nivel de fondo. No muestran si un inversor que vende ETHA utiliza después ese dinero para comprar ETHB. Una sucesión de entradas en ETHB acompañada de salidas en ETHA ofrecería una señal más clara de que los inversores están sustituyendo la exposición sencilla por una opción con rentabilidad.
Más rentabilidad, pero también más complejidad
La liquidez continúa siendo una ventaja para ETHA. BlackRock comunicó una horquilla mediana entre oferta y demanda del 0,05% para ETHA durante los 30 días anteriores al 11 de septiembre, frente al 0,06% de ETHB. La diferencia es reducida, pero el volumen de negociación de ETHA permite a los inversores institucionales operar posiciones mayores con más facilidad.
ETHB tampoco mantiene todo su ether bloqueado. El 10 de septiembre, el 75,85% de sus activos en ether constaba como depositado en staking, mientras que el 24,15% permanecía sin depositar. Esa parte líquida permite atender la operativa del fondo y los reembolsos sin esperar a que los activos salgan del proceso de staking de Ethereum.
El producto aplica una comisión anual ordinaria del 0,25%, la misma tarifa nominal que ETHA. Sin embargo, durante 12 meses desde el 12 de marzo se reduce al 0,12% para los primeros 2.500 millones de dólares en activos. Las recompensas del staking soportan además una comisión específica del 10% sobre los ingresos brutos obtenidos, inferior al 18% previsto inicialmente.
La distribución tampoco constituye una rentabilidad fija. BlackRock puede valorar los ingresos recibidos, las exigencias legales y las necesidades operativas y de liquidez del fondo antes de determinar el importe a pagar. En situaciones de tensión, el folleto de ETHB contempla retrasos en la liquidación o reembolsos exclusivamente en efectivo si los plazos de salida del staking o la liquidez disponible dificultan la liquidación ordinaria.
El precedente de los ETF de ether
Cuando los ETF de ether al contado llegaron a Estados Unidos en julio de 2024, la ausencia de staking se consideró una de sus principales desventajas frente a la tenencia directa de ether. JPMorgan señaló que la eliminación de esta posibilidad de los documentos de los fondos podía limitar la demanda, mientras que BitMEX Research advirtió de que los productos sin staking resultarían menos atractivos para algunos inversores institucionales. Galaxy Digital también calificó de relevante el coste de oportunidad de renunciar a esas recompensas.
Los primeros datos de BlackRock cuestionan, al menos por ahora, la idea de que la falta de rendimiento era el principal freno para los ETF de Ethereum. ETHB elimina parte de ese inconveniente, pero todavía debe demostrar que sus pagos compensan la menor liquidez, la estructura más compleja y su menor trayectoria frente a ETHA.