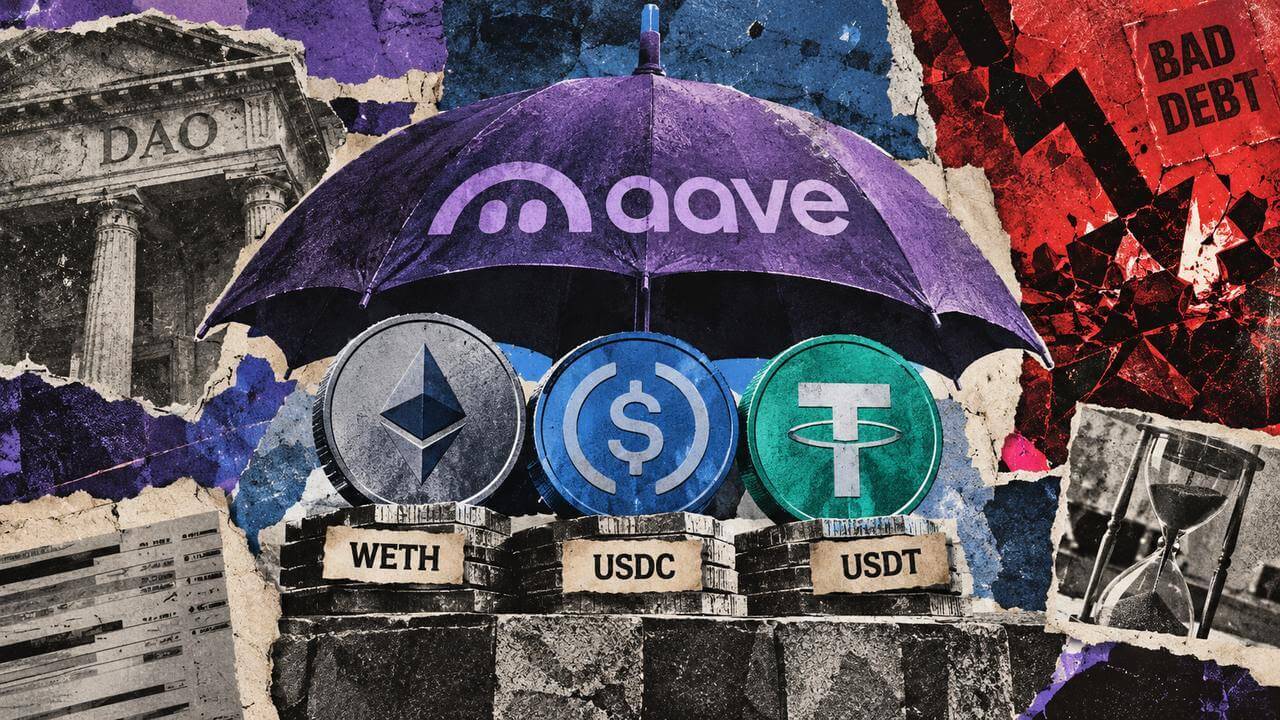
La propuesta para Aave V4 sitúa al DAO del protocolo como primer responsable de cubrir las pérdidas crediticias en determinados mercados de Ethereum. El plan, presentado el 11 de septiembre por TokenLogic, comenzaría con los depósitos de WETH, USDC y USDT en el Hub de liquidez principal de Aave y recurriría después a participantes voluntarios que asumirían parte del riesgo como aseguradores.
El mecanismo, denominado Umbrella, todavía es una configuración propuesta. Las cantidades planteadas no son fondos ya comprometidos para proteger a los prestamistas, sino objetivos iniciales de cobertura calculados para entre seis y ocho semanas del crecimiento previsto de los préstamos.
El DAO asumiría la primera capa de pérdidas
La deuda incobrable aparece cuando la liquidación de la garantía de un préstamo no basta para devolver todo lo adeudado. En ese escenario, el diseño de TokenLogic contempla que Aave aplique primero una compensación con fondos del DAO, antes de recurrir al capital de los aseguradores voluntarios.
Esta primera capa, denominada «compensación de déficit», tendría unos límites concretos para cada reserva: 33 ETH para Core WETH, 15.000 USDC para Core USDC y 15.000 USDT para Core USDT. Si las pérdidas superasen esas cantidades, los aseguradores podrían perder el capital que hubieran comprometido.
La cobertura propuesta alcanzaría a todo el endeudamiento originado desde cada reserva protegida. Esto incluiría también los préstamos creados a través de los llamados Spokes, componentes en los que se genera la deuda aunque la garantía esté depositada en otros Hubs. El motivo es que la reserva principal sigue estando expuesta al activo prestado.
Una cobertura limitada a reservas concretas
Los objetivos de suscripción planteados por TokenLogic son de 800 ETH para Core WETH, 400.000 USDC para Core USDC y 400.000 USDT para Core USDT. La protección se aplicaría únicamente a la reserva específica que recibe el depósito. Por tanto, aportar USDC a Core USDC no cubriría los USDC depositados en otro Hub, pese a tratarse del mismo activo.
Del mismo modo, el capital asignado a un activo de un Hub no podría utilizarse para cubrir el déficit de otra reserva. El diseño establece así una separación estricta entre mercados y evita que los fondos destinados a una reserva absorban automáticamente las pérdidas de otra.
Los aseguradores mantendrían sus fondos generando el rendimiento asociado al suministro mientras no fueran necesarios. Si se activara la cobertura, el protocolo la ejecutaría mediante la quema de las participaciones suministradas al Hub. A cambio de aceptar el riesgo de pérdida, los participantes recibirían incentivos adicionales.
Riesgo de pérdida y acceso restringido al capital
La participación no sería completamente líquida. Cada mercado contemplaría un periodo de espera de 20 días y, después, una ventana de retirada de dos días. Quien no saliera durante ese plazo tendría que iniciar de nuevo el proceso y esperar otros 20 días.
Además, comenzar la retirada no eliminaría de inmediato la exposición al riesgo. Según la documentación de Umbrella citada en la propuesta, los activos seguirían sujetos a posibles penalizaciones durante el periodo de espera, aunque continuarían generando recompensas. El rendimiento adicional, por tanto, se combinaría con una posible pérdida de capital y con un acceso limitado a los fondos.
TokenLogic no recomienda, en esta fase inicial, una cobertura general para USDG y frxUSD. La firma menciona la incertidumbre sobre la actividad de préstamo sensible a los incentivos y la dificultad de atraer aseguradores que permitan trasladar el riesgo fuera de los proveedores actuales. En el caso de frxUSD, también señala la concentración de su base de proveedores en torno al emisor.
El planteamiento deja fuera igualmente las reservas de otros Hubs por motivos diversos, entre ellos la protección incremental limitada o una base de proveedores demasiado estrecha. Esta exclusión no implica que esos préstamos carezcan de garantías ni que existan pérdidas inminentes. TokenLogic propone vigilar el sistema tras su activación y revisar el marco al cabo de tres meses, momento en el que podrían reconsiderarse los mercados excluidos si su actividad y su base de proveedores hubieran madurado.