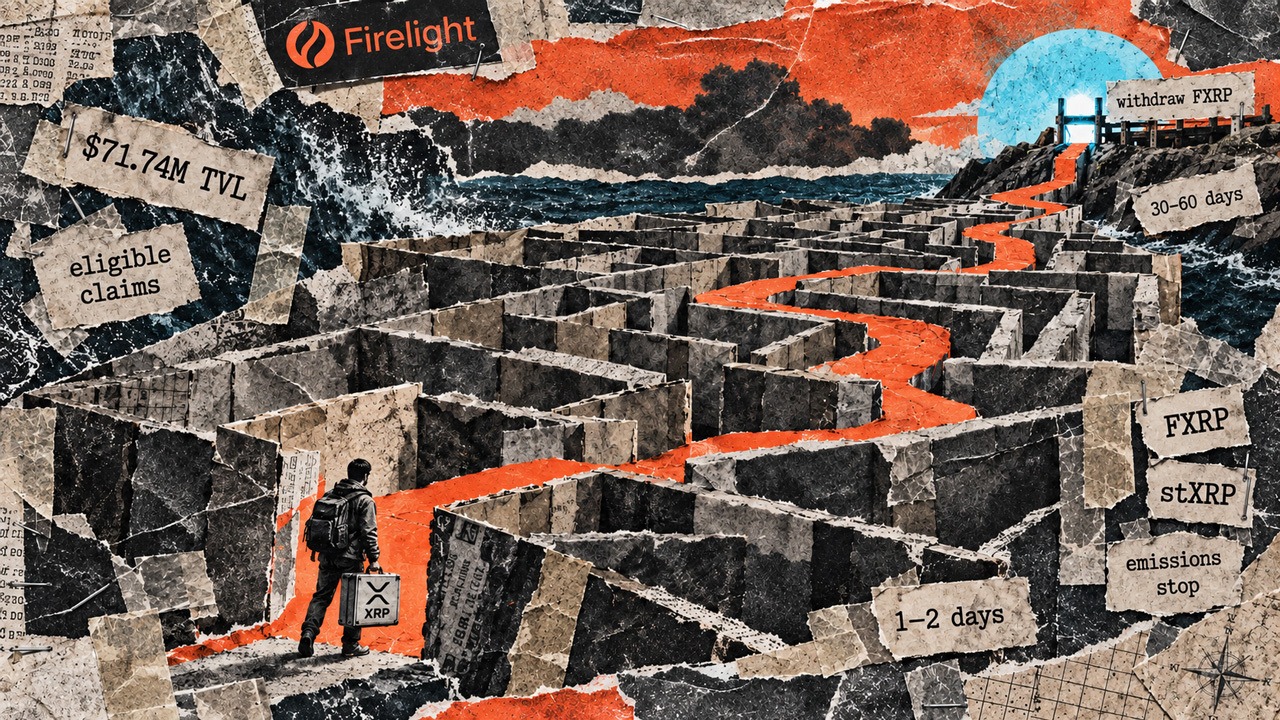
Firelight prepara un nuevo mecanismo para que los tenedores de activos vinculados a XRP obtengan ingresos al aportar capital para cubrir posibles pérdidas en protocolos de finanzas descentralizadas (DeFi). La contrapartida es una liquidez mucho menor: cuando el protocolo adopte periodos de cobertura de 30 días, recuperar los fondos podría tardar aproximadamente entre 30 y 60 días.
El sistema opera sobre Flare. Los usuarios depositan FXRP, un activo vinculado a XRP, en una bóveda y reciben a cambio stXRP, que representa su posición. En la siguiente fase, ese FXRP se utilizará como garantía para respaldar coberturas que Firelight venderá a protocolos DeFi. Los clientes que contraten esa protección pagarán primas, y esos pagos constituirán la fuente potencial de ingresos para quienes aportan el colateral.
Más rendimiento potencial a cambio de menos liquidez
La documentación actual de Firelight establece periodos de un día, con una espera aproximada de entre uno y dos días para retirar los fondos. La futura ampliación a periodos de cobertura de 30 días alargará el proceso. Un usuario que solicite la salida cerca del final de un periodo podría esperar algo más de 30 días, mientras que quien lo haga al principio podría afrontar una espera de hasta 60 días.
El procedimiento no termina al pedir la retirada. La solicitud de desinversión inicia el canje del stXRP y fija su valor de redención, pero el usuario debe esperar a que concluya el periodo siguiente antes de poder retirar el FXRP. Además, las recompensas dejan de acumularse desde el momento en que comienza el proceso. Una vez cumplido el plazo, es necesaria otra transacción para sacar los activos de la bóveda.
El importe final tampoco está completamente asegurado cuando se inicia la salida. Durante el resto del periodo en el que el capital todavía respalda coberturas, una reclamación válida podría reducir proporcionalmente la cantidad que corresponde al usuario. Incluso durante el periodo posterior, cuando los fondos ya no respaldan nuevas coberturas, una reclamación vinculada a la etapa anterior podría afectar a la retirada pendiente.
Por otra parte, el resultado de la redención es FXRP en Flare, no XRP nativo enviado directamente a la red XRP Ledger. La venta de stXRP en un mercado secundario podría ofrecer una vía alternativa para salir antes, aunque dependería de la liquidez disponible y del precio que aceptasen los compradores.
El capital depositado no demuestra todavía que exista demanda por la cobertura
Firelight ya ha atraído una cantidad relevante de activos vinculados a XRP. DefiLlama mostraba 71,74 millones de dólares de valor total bloqueado en una instantánea del 13 de septiembre, tomada a las 12:07 UTC. Esa cifra mide el FXRP depositado en la bóveda, pero no cuánto volumen de protección ha vendido el protocolo ni cuánto han pagado sus clientes en primas.
La diferencia es importante. Los depósitos indican el capital disponible para respaldar coberturas, pero no prueban que el negocio genere ingresos suficientes para compensar el riesgo asumido por los depositantes. La financiación anunciada por Firelight el 1 de septiembre situaba el lanzamiento del protocolo y de sus primeras integraciones de cobertura en septiembre, aunque no concretaba un día. La documentación sobre retiradas seguía describiendo los periodos de un día como los vigentes, por lo que la información disponible no confirma que la cobertura ni el plazo ampliado ya estén activos.
Los ingresos procederían de las primas liquidadas. Según la documentación del protocolo, esas cantidades se convertirían en el activo de garantía de la bóveda y se sumarían al valor de las posiciones de los depositantes. Firelight también cuenta con incentivos propios y Firelight Points, pero estos no representan una participación en las primas ni permiten medir cuánto están pagando los clientes por la protección.
Una reserva absorbería primero las reclamaciones
El modelo contempla un colchón inicial de pérdidas, denominado First-Loss Buffer, compuesto por una reserva de stablecoins propiedad del protocolo. Las reclamaciones validadas deberían cubrirse primero con ese fondo. Si se agotara, la pérdida restante se repartiría proporcionalmente entre las posiciones de la bóveda, de modo que el mismo número de participaciones podría dar derecho a menos FXRP.
Firelight también establece controles de suficiencia de capital. Su objetivo inicial se sitúa entre 1,75 y 2,0, y el protocolo impediría asignar nuevas coberturas si la ratio cae por debajo de 1,2. Sin embargo, la documentación disponible no acredita el tamaño actual de la reserva ni que se haya pagado ya una reclamación.
La prueba decisiva será la actividad comercial: coberturas contratadas, primas liquidadas, reclamaciones, retiradas completadas y tamaño real del colchón de pérdidas. Hasta que esos datos estén disponibles, Firelight ofrece una posibilidad de ingresos sobre FXRP, pero también exige aceptar una salida lenta y la exposición a pérdidas. La cuestión central será si los clientes están dispuestos a pagar lo suficiente por la protección como para justificar ese coste para los tenedores de XRP.