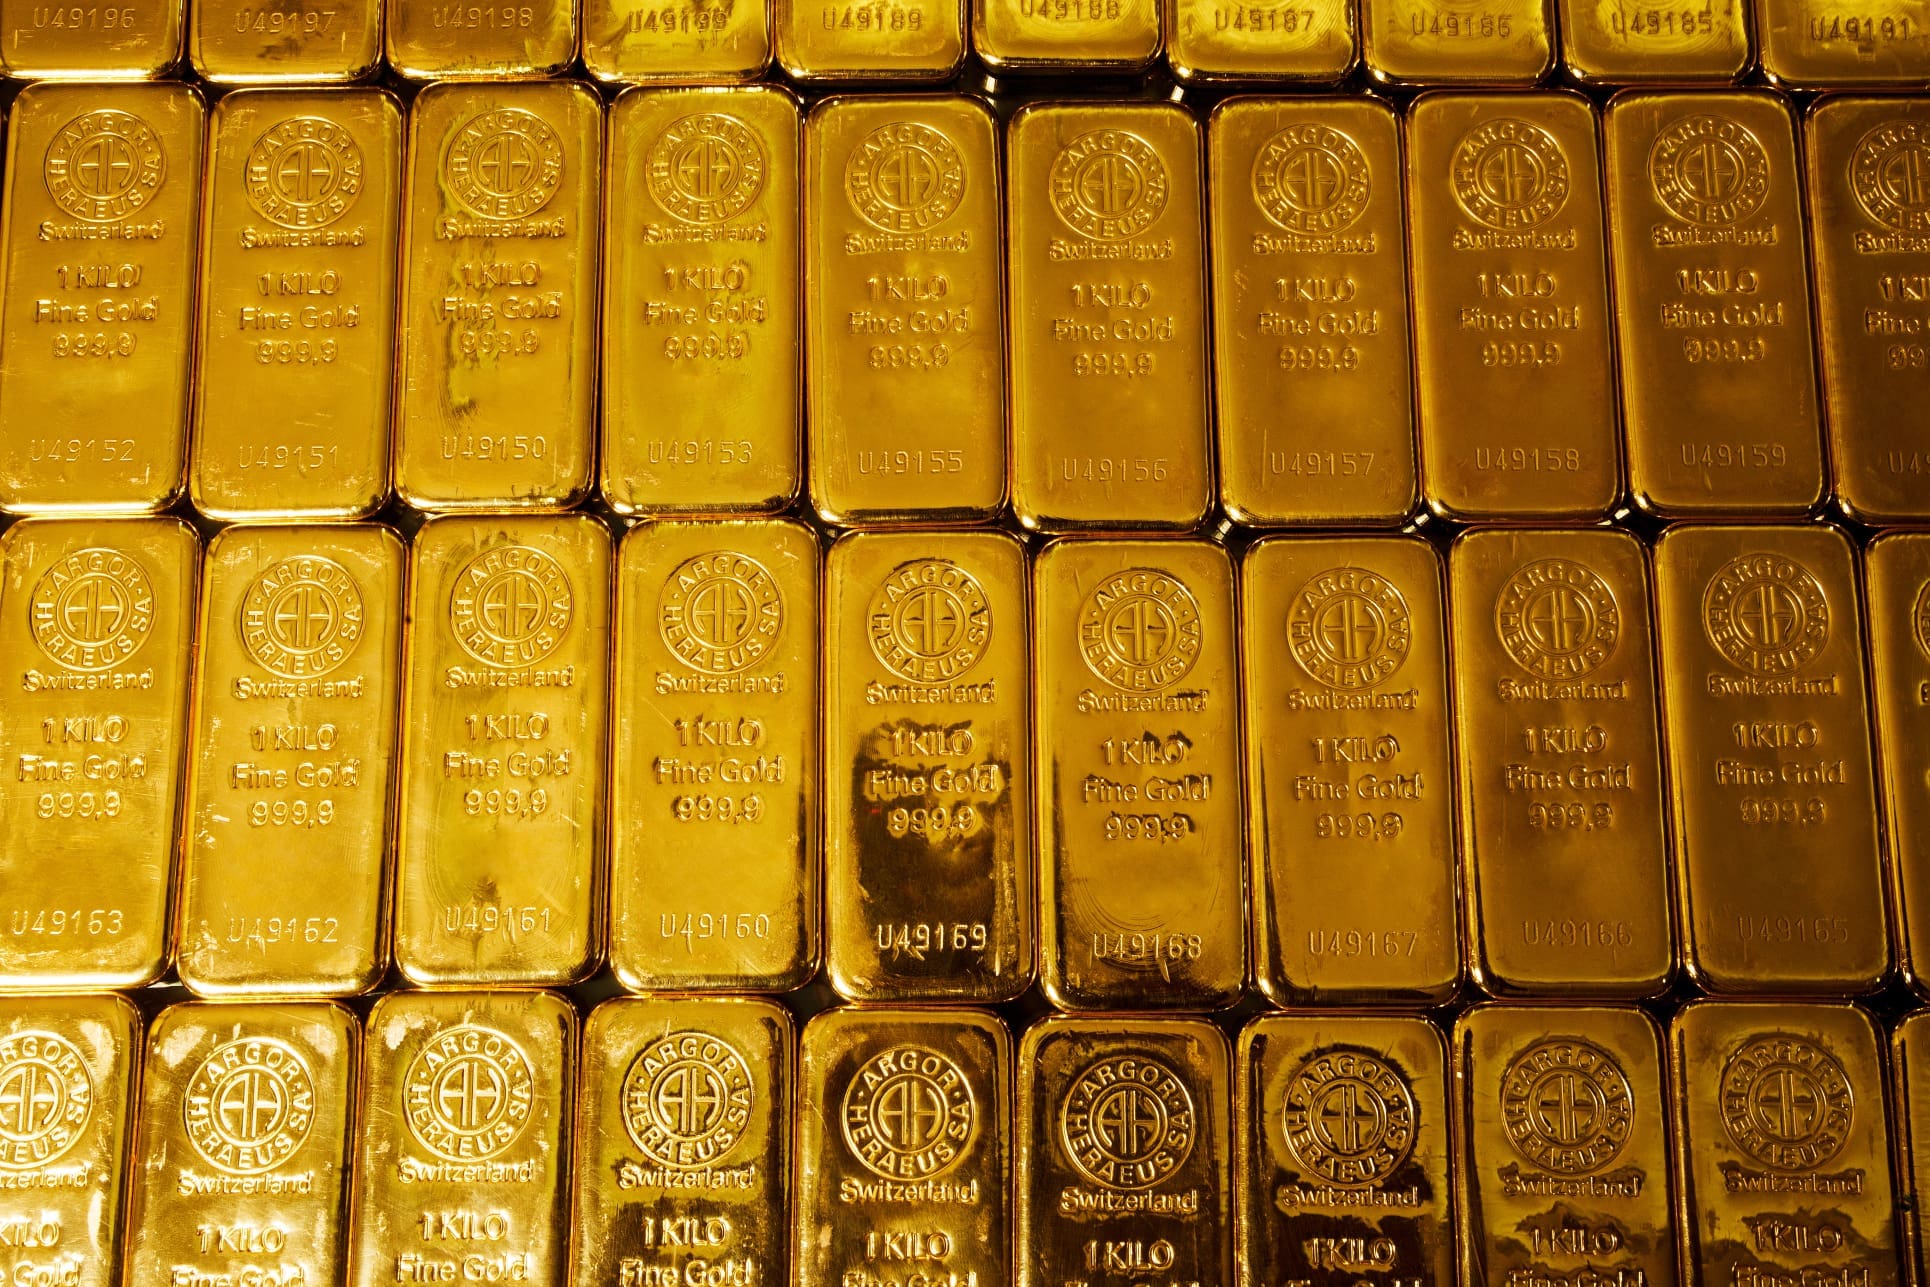
Bernstein mantiene su apuesta alcista por el oro, aunque ha recortado su previsión para 2030. El analista Bob Brackett sitúa ahora el objetivo en 5.600 dólares por onza troy, frente a los 6.100 dólares que manejaba anteriormente.
La revisión responde principalmente al cambio en las expectativas sobre los tipos de interés en Estados Unidos. El mercado, que antes descontaba posibles recortes, contempla ahora nuevas subidas de la Reserva Federal. A esto se suma el repunte de los tipos reales, que según Bernstein han pasado de alrededor del 1,7% a comienzos de año al 2,7%.
Los tipos altos no han frenado al metal
El aumento de los tipos reales suele jugar en contra del oro. El metal no genera intereses y compite con activos como los bonos del Tesoro estadounidense, cuya rentabilidad resulta más atractiva cuando suben los tipos. Además, un endurecimiento de la política monetaria puede respaldar al dólar, otra presión habitual para el precio del oro.
Pese a ese entorno menos favorable, Bernstein considera que el metal precioso ha demostrado durante los últimos ejercicios que puede conservar su fortaleza incluso cuando los tipos de interés son elevados. Por eso, el banco de inversión no abandona su escenario de apreciación a largo plazo, aunque haya reducido la magnitud de su objetivo.
La previsión de 5.600 dólares corresponde a un precio por onza troy en 2030. Se trata de una estimación de Bernstein, no de una cotización garantizada. El propio análisis identifica varios factores que podrían dificultar su cumplimiento.
Los bancos centrales, principal apoyo estructural
La demanda de los bancos centrales es el elemento central de la tesis de Bernstein. El banco considera que varias grandes economías todavía mantienen una proporción relativamente reducida de oro dentro de sus reservas. En China, Japón y Arabia Saudí, ese peso es inferior al 10%, según la información recogida en el análisis.
Ese margen permitiría a esos países aumentar sus tenencias para diversificar las reservas y reducir su dependencia del dólar estadounidense y de otras divisas de referencia. Desde 2022, los bancos centrales se han convertido en compradores relevantes de oro, ayudando a sostener el mercado cuando las mayores rentabilidades de los bonos y las salidas de los fondos cotizados respaldados por oro presionaban en sentido contrario.
La encuesta más reciente del World Gold Council apunta en la misma dirección. Una amplia mayoría de los bancos centrales consultados espera que las reservas mundiales de oro continúen aumentando durante el próximo año. Al mismo tiempo, muchos prevén una reducción del peso de las reservas denominadas en dólares estadounidenses.
La política de la Fed sigue siendo el principal riesgo
Bernstein advierte de que una ralentización de las compras oficiales podría debilitar el escenario alcista. También señala el riesgo asociado a los precios elevados de la energía. Si el encarecimiento energético mantiene elevada la inflación, la Reserva Federal podría verse obligada a subir más los tipos.
En ese caso, aumentarían las rentabilidades de los bonos estadounidenses y podría reforzarse el dólar, dos movimientos que suelen restar atractivo al oro frente a las inversiones que sí ofrecen intereses.
Por ahora, Bernstein no aprecia un cambio relevante de tendencia. Las inversiones en ETF de oro se han mantenido relativamente estables este año y el precio del metal ha resistido pese a la última subida de tipos de la Fed. Con ese equilibrio entre presión monetaria y demanda oficial, la evolución de las compras de los bancos centrales seguirá siendo decisiva para que el oro pueda acercarse al objetivo de 5.600 dólares en 2030.