Japón se ha convertido en un factor cada vez más relevante para Bitcoin por dos vías conectadas: el encarecimiento de la financiación en yenes y el posible regreso de capital japonés desde los mercados internacionales. La evolución de su moneda y de sus bonos puede afectar tanto a los tipos de interés en Estados Unidos como a los activos de riesgo.
El yen débil preocupa también a Washington
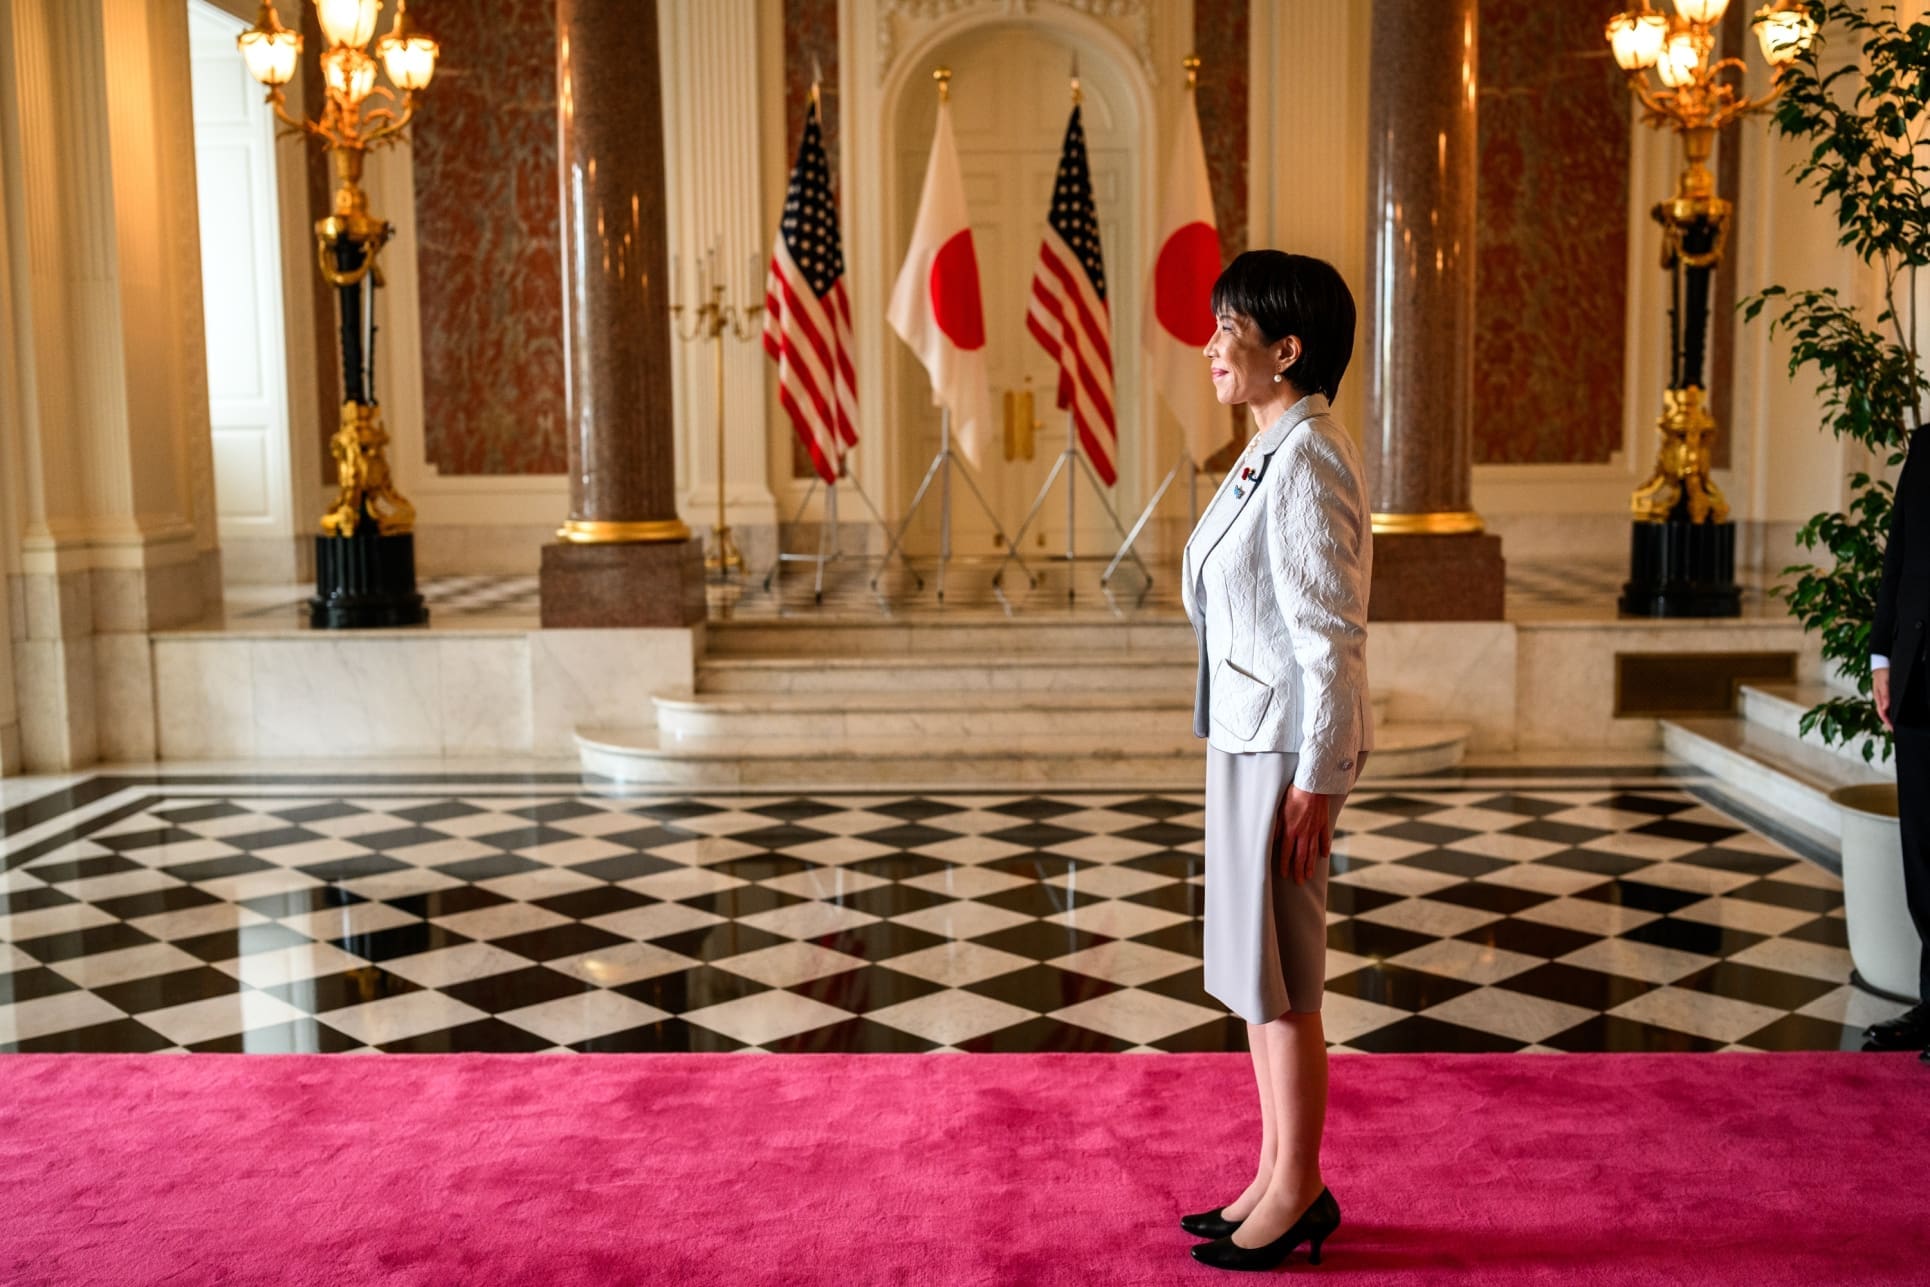
La cuestión llegó la semana pasada a una conversación entre Donald Trump y la primera ministra japonesa, Sanae Takaichi. Según el ministro de Finanzas de Japón, el presidente estadounidense manifestó de forma explícita su inquietud por la depreciación del yen.
El problema va más allá del comercio o del tipo de cambio. Japón es uno de los principales tenedores extranjeros de deuda pública estadounidense y durante años sus inversores encontraron en los bonos del Tesoro una alternativa atractiva frente a los tipos prácticamente nulos de su propio país.
Esa relación está cambiando. El Banco de Japón elevó este mes los tipos de interés hasta el 1,25%, el nivel más alto en 31 años. Al mismo tiempo, la rentabilidad de los bonos japoneses ha aumentado con fuerza. Con una remuneración doméstica mayor, los inversores tienen más incentivos para mantener su dinero en Japón en lugar de destinarlo a activos estadounidenses.
Menos compras japonesas, más presión sobre los bonos de EE. UU.
Si los inversores japoneses reducen sus compras de deuda estadounidense o repatrian parte del capital, el Tesoro de Estados Unidos tendría que atraer a otros compradores. Para hacerlo, podría verse obligado a ofrecer una rentabilidad más elevada. La presión llega cuando el bono estadounidense a 10 años ya supera el 5%.
Existe además otra vía de transmisión. Japón puede vender activos extranjeros si interviene en el mercado para respaldar al yen. Estados Unidos y Japón ya actuaron conjuntamente este verano, cuando la moneda japonesa se aproximó a su nivel más bajo en cuatro décadas.
Por eso, la preocupación estadounidense no se limita a la competitividad de sus exportaciones o a la cotización del yen. También está relacionada con el coste al que Washington financia su deuda. Un repunte de los tipos a largo plazo suele endurecer las condiciones financieras para el conjunto de los mercados.
El carry trade del yen expone a Bitcoin
Para Bitcoin, el riesgo adicional procede del llamado carry trade del yen. La estrategia consiste en pedir prestado en una moneda con tipos bajos, como el yen, para invertir después en acciones, bonos u otros activos con mayor riesgo o rentabilidad potencial.
Durante años, los tipos japoneses extremadamente reducidos y la debilidad de la moneda favorecieron ese mecanismo. Pero una subida de los tipos del Banco de Japón o una apreciación rápida del yen puede poner esas posiciones bajo presión. Los inversores deben recomprar yenes para devolver la financiación y, en ese proceso, pueden vender los activos adquiridos con ella.
Bitcoin puede verse especialmente afectado por esas ventas porque forma parte del segmento de activos de riesgo. La fuente vincula este comportamiento con las tensiones de mercado de agosto de 2024, cuando el cierre acelerado de operaciones de carry trade coincidió con fuertes descensos en las bolsas y en los mercados de criptomonedas.
El encarecimiento del dinero en Japón puede, por tanto, retirar liquidez de la deuda estadounidense y presionar al alza sus tipos a largo plazo. También puede reducir la exposición a acciones y criptomonedas. La evolución del yen y de los bonos japoneses deja de ser así un asunto exclusivo del mercado de divisas: se convierte en una variable macroeconómica con impacto potencial sobre Bitcoin y sobre el conjunto de los activos financieros.