Las stablecoins no tienen por qué retirar depósitos del sistema bancario para encarecer su financiación. El dinero puede volver a entrar en una entidad, pero hacerlo a través de la cuenta de un emisor institucional cambia la estabilidad de esos fondos y puede obligar a los bancos a mantener más liquidez o pagar más por captar recursos. Ese coste, según el análisis del Banco de Pagos Internacionales (BPI), podría trasladarse parcialmente a los préstamos.
El problema no es solo cuánto dinero queda en los bancos
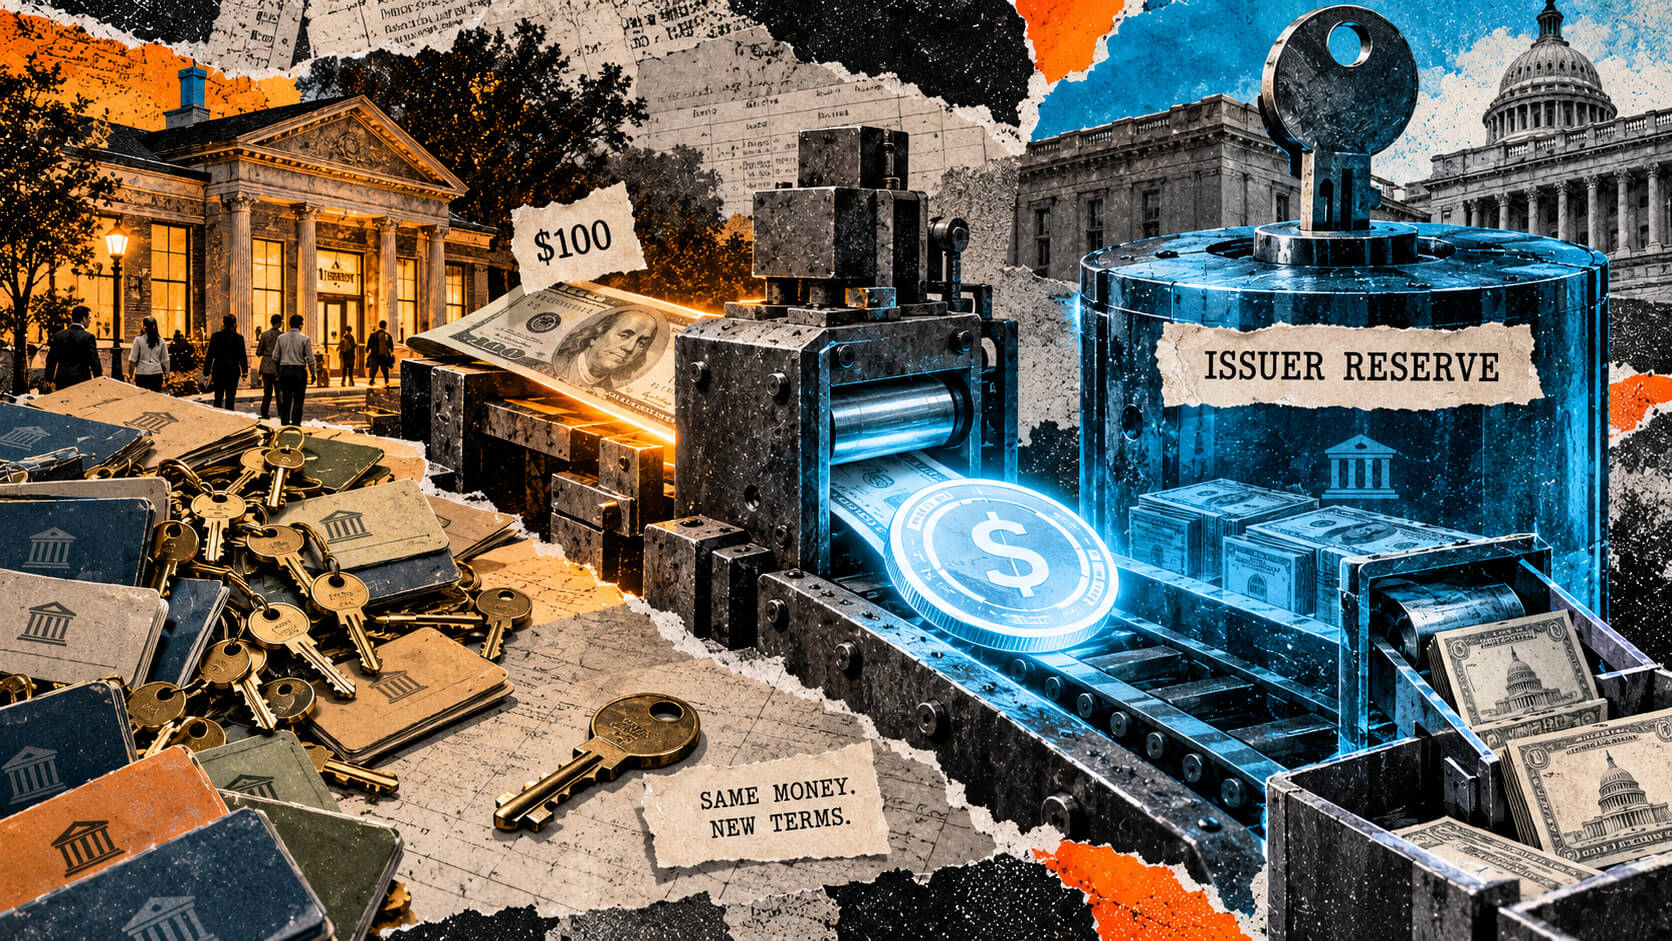
El mecanismo puede entenderse con un ejemplo sencillo. Un cliente utiliza 100 dólares de su cuenta bancaria para comprar stablecoins recién emitidas. La empresa emisora recibe esos dólares en una cuenta propia y entrega al comprador un saldo que puede transferirse mediante una cadena de bloques. A primera vista, el depósito no ha desaparecido: simplemente ha cambiado de titular.
Sin embargo, para el banco la diferencia es relevante. El saldo del cliente minorista ha sido sustituido por el depósito de una compañía que gestiona las retiradas de miles de usuarios y que puede mover una cantidad considerable de dinero con una sola decisión. El banco pasa a depender de una fuente de financiación potencialmente menos estable y más exigente.
Los depósitos de particulares suelen ser relativamente previsibles. Mientras unos clientes reciben su salario, otros pagan alquileres o realizan compras, y el banco puede planificar sus necesidades de liquidez sobre esa base. En cambio, una cuenta institucional vinculada a un emisor de stablecoins puede reducirse rápidamente si los usuarios solicitan el reembolso de sus tokens.
La investigación de la Reserva Federal sobre stablecoins y depósitos bancarios describe precisamente esta transformación: saldos dispersos entre hogares pueden concentrarse en grandes cuentas institucionales. El volumen total de depósitos puede mantenerse, pero no necesariamente su calidad como fuente de financiación.
La regulación también mide la estabilidad de los depósitos
Esta diferencia influye en el coeficiente de cobertura de liquidez, una métrica del marco de Basilea que compara los activos que un banco puede convertir rápidamente en efectivo con las salidas netas de fondos que podría afrontar durante 30 días de tensión.
Si una entidad dispone de 120 millones de dólares en activos líquidos admisibles y calcula unas salidas netas de 100 millones, su ratio es del 120%. Si cambia la composición de sus depósitos y la estimación de salidas aumenta a 110 millones, el indicador cae aproximadamente al 109%, aunque ningún cliente haya retirado dinero. El banco tendría entonces menos margen sobre el colchón exigido.
Para recuperar ese margen puede necesitar más activos líquidos o financiación con un vencimiento mayor. Ambas alternativas pueden resultar más caras. La entidad tendría que decidir cuánto de ese coste puede absorber y cómo afecta a los préstamos que puede conceder de forma rentable. La consecuencia potencial es un crédito más caro, aunque el dinero asociado a la compra de stablecoins siga dentro del sistema bancario.
El destino de las reservas determina el efecto
Los emisores no siempre mantienen las reservas en depósitos bancarios. También pueden comprar letras del Tesoro a corto plazo para respaldar sus tokens y obtener una rentabilidad mientras conservan activos que esperan vender cuando los usuarios pidan dólares.
En ese caso, el impacto depende de quién venda esas letras. Si el emisor compra un título ya existente a un inversor no bancario, el saldo de su cuenta disminuye en 100 dólares y aumenta el del vendedor. El depósito cambia de propietario, pero no desaparece necesariamente del sistema. En cambio, si compra el activo a un banco, la operación puede reducir simultáneamente un activo bancario y un pasivo en forma de depósito.
La compra de deuda pública recién emitida añade otro paso, porque el pago se dirige a la cuenta del Tesoro y el gasto público puede devolver después ese dinero a la economía. Por eso, el volumen de stablecoins en circulación no basta para calcular cuánto crédito bancario podría verse afectado.
Además, el banco que pierde el depósito no tiene por qué ser el mismo que recibe la cuenta del emisor. Una entidad pequeña puede quedarse sin esos fondos mientras el banco de mayor tamaño que trabaja con la compañía emisora recibe el nuevo depósito. El total nacional apenas variaría, pero sí cambiaría la capacidad de financiación de cada banco y, con ella, su disposición a prestar.
El BPI no presenta estos ejemplos como una prueba de que las stablecoins ya hayan provocado una reducción del crédito. Para demostrarlo harían falta datos de las entidades: cómo sustituyeron los depósitos y qué ocurrió con sus carteras de préstamos. También sería necesario conocer el origen del dinero utilizado para comprar los tokens, ya que una nueva demanda de dólares desde el exterior no tendría necesariamente el mismo efecto que el traslado de depósitos domésticos.
Los bancos pueden responder pagando más por los depósitos, recurriendo a financiación a más largo plazo o desarrollando productos basados en depósitos tokenizados. También podrían emitir sus propias stablecoins, aunque esa opción estaría sujeta a requisitos específicos de reservas y gestión de riesgos. La cuestión central no es si los dólares desaparecen, sino qué tipo de acreedor pasa a tener el banco y cuánto le cuesta conservar esa financiación.