Las posiciones de los fondos de cobertura en la operación de base entre bonos del Tesoro estadounidense y futuros se habían reducido un 20% este año, hasta unos 1,2 billones de dólares, según una estimación de Morgan Stanley recogida en informes del 24 de septiembre. La estrategia sigue siendo lo bastante grande como para afectar al funcionamiento del mercado, aunque el banco no había detectado señales de tensión generalizada vinculadas a ella.
Una apuesta por la diferencia de precio
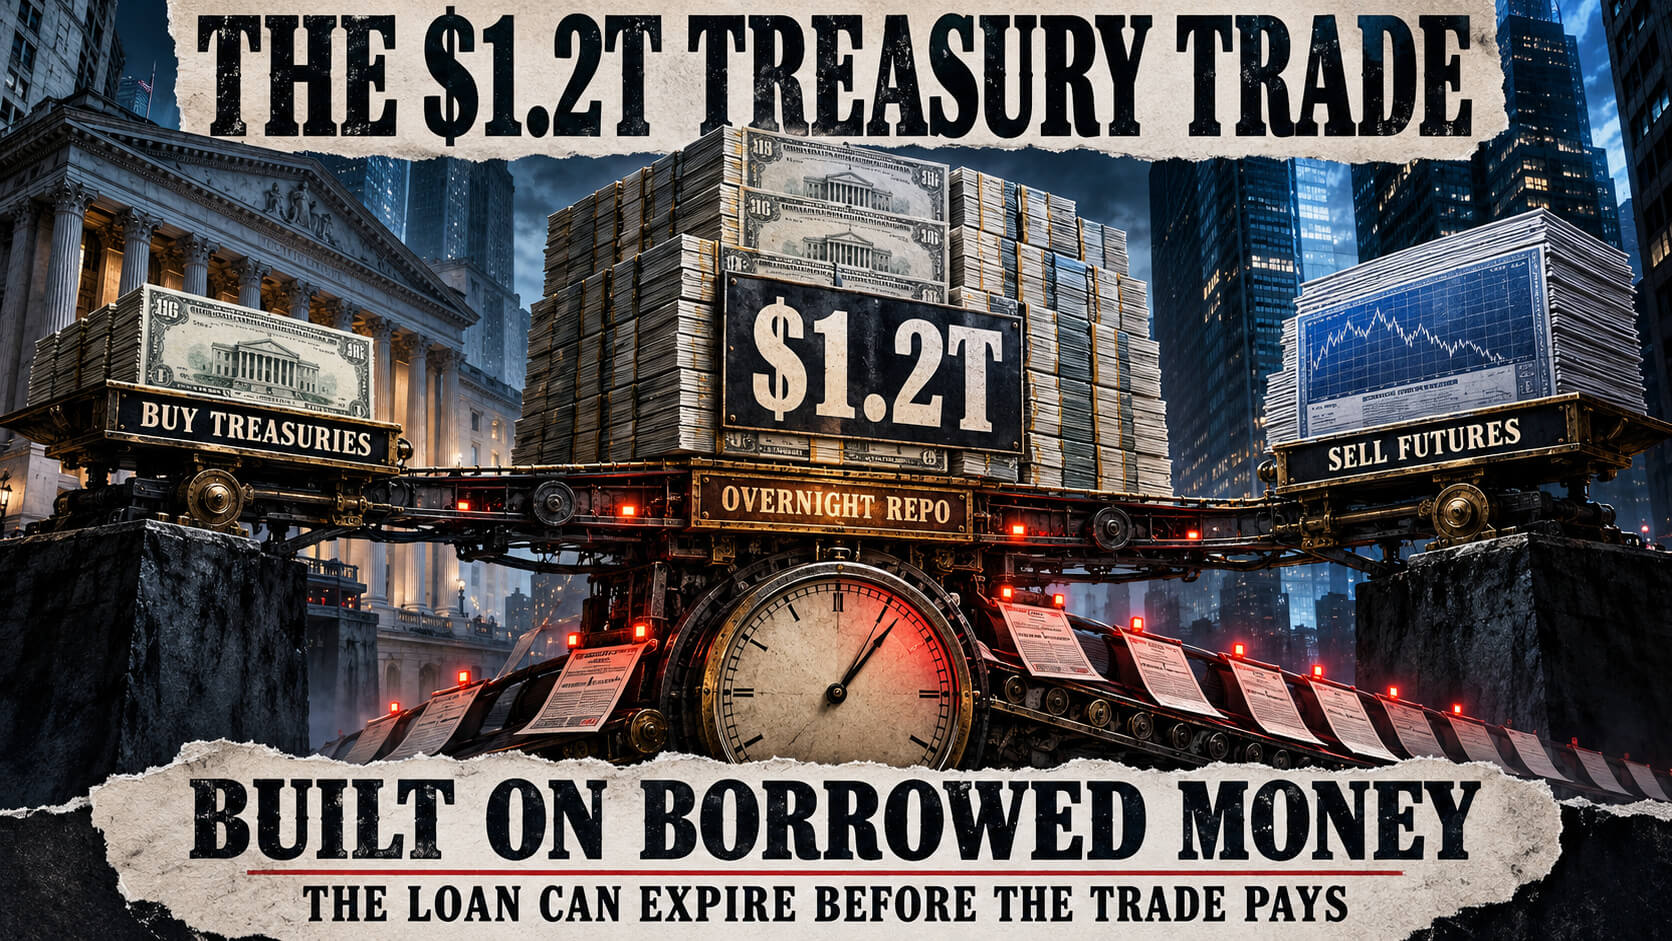
La operación no consiste necesariamente en apostar por una subida de los bonos. El fondo compra títulos del Tesoro y, al mismo tiempo, vende futuros sobre esos activos. Cuando el futuro cotiza suficientemente por encima del bono que puede entregarse al vencimiento, el inversor intenta capturar esa diferencia a medida que se aproxima la fecha de entrega.
La venta del futuro actúa como cobertura. Si el precio del bono cae, la posición corta en futuros puede compensar buena parte de la pérdida. El objetivo es limitar la exposición a la dirección general del mercado y obtener un margen relativamente pequeño entre ambos instrumentos.
Para comprar los bonos, los fondos recurren habitualmente a operaciones repo, acuerdos de recompra que funcionan económicamente como préstamos garantizados. El fondo entrega temporalmente el valor a cambio de efectivo y se compromete a recomprarlo después por un importe algo mayor. En los repos a un día, la financiación debe renovarse o sustituirse constantemente para mantener abierta la posición.
El apalancamiento es lo que convierte un margen reducido en una rentabilidad relevante sobre el capital propio. En un ejemplo ilustrativo de la fuente, una posición de 100 millones de dólares que generase un 0,2% anual, después de costes de financiación y negociación, produciría 200.000 dólares. Si el fondo solo aporta 5 millones de su propio capital, la rentabilidad sobre ese capital sería del 4%.
Pero una subida de apenas 0,2 puntos porcentuales en el coste de financiar los 95 millones restantes elevaría la factura en 190.000 dólares. Casi todo el beneficio previsto desaparecería sin que el Gobierno estadounidense dejase de pagar su deuda.
El riesgo está en la liquidez, no solo en el precio
La cobertura puede ser correcta y, aun así, el fondo verse obligado a aportar efectivo antes de que la operación madure. Si el bono gana valor y el futuro vendido registra una pérdida equivalente, la cámara de compensación puede exigir un pago en concepto de margen de variación. La ganancia del bono, sin embargo, permanece inmovilizada en el propio activo.
El fondo debe entonces obtener dólares vendiendo parte de los bonos o recurriendo a otra fuente de liquidez. Además, el prestamista del repo puede aumentar la garantía exigida. Si inicialmente presta 98 dólares contra bonos valorados en 100, el recorte aplicado es del 2%. Si pasa al 4%, el fondo tendrá que aportar el doble de capital propio para mantener la misma posición, incluso antes de cubrir las exigencias de margen de los futuros.
Cuando varios fondos afrontan esa situación al mismo tiempo, pueden vender bonos para devolver los préstamos y comprar futuros para cerrar sus posiciones cortas. Esa combinación puede presionar a la baja los bonos frente a los futuros, perjudicar a quienes aún mantienen la estrategia y encarecer las salidas. Es un proceso distinto de dejar que las operaciones venzan sin renovarlas, aunque ambos reducen el volumen pendiente.
Menos apalancamiento no implica por sí solo una crisis
La cifra de 1,2 billones no permite determinar por sí sola si el mercado está bajo tensión. Las condiciones de financiación, el tamaño de los recortes exigidos por los prestamistas y el precio que los vendedores logran obtener ofrecen más información que el volumen agregado de posiciones.
La Oficina de Investigación Financiera estimó 830.000 millones de dólares en posiciones de base para septiembre de 2025, en un trabajo publicado en junio. Esa cifra y la estimación más reciente de Morgan Stanley utilizan métodos diferentes, por lo que no deben tratarse como dos lecturas consecutivas de una misma serie.
Si los fondos reducen su dependencia de préstamos a un día, el mercado puede volverse menos frágil, siempre que aparezcan compradores con capital comprometido durante periodos de tensión. Esos inversores pueden exigir precios más bajos y, por tanto, mayores rentabilidades para asumir los bonos. La transición puede elevar el coste de nueva financiación del Gobierno sin provocar necesariamente una dislocación del mercado.
El vínculo con Bitcoin tampoco puede darse por supuesto. Para establecer que una tensión en los bonos afecta al mercado de criptomonedas habría que demostrar que las instituciones implicadas están vendiendo criptoactivos o perdiendo acceso a financiación. La necesidad de liquidez de una estrategia concreta no basta, por sí sola, para anticipar ventas de Bitcoin.