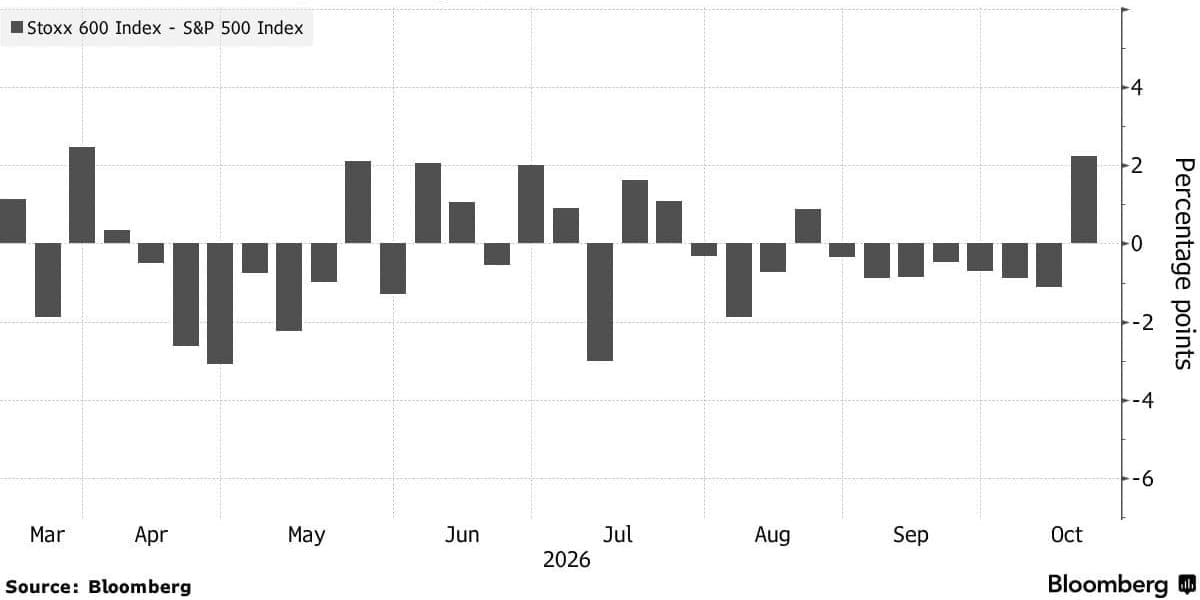
Las bolsas europeas están superando con claridad a Wall Street esta semana, en un entorno marcado por la mayor cautela de los inversores hacia las compañías vinculadas a la inteligencia artificial (IA). El Stoxx Europe 600, principal referencia de la renta variable del continente, avanzaba un 0,3% el viernes por la mañana y acumulaba una subida semanal del 1,6%.
El índice europeo presenta así un comportamiento notablemente mejor que el S&P 500 estadounidense. La diferencia de rentabilidad entre ambos mercados es la más amplia desde la semana del 27 de marzo, según los datos recogidos en la fuente. El movimiento refleja un cambio en las preferencias del mercado: después del fuerte interés por los valores relacionados con la IA, el repunte de la volatilidad ha llevado a algunos inversores a buscar sectores considerados menos expuestos a las elevadas expectativas de crecimiento tecnológico.
El giro hacia sectores tradicionales favorece a Europa
Las empresas industriales y de servicios financieros lideraban los avances del Stoxx Europe 600 durante la sesión del viernes. El sector sanitario, en cambio, quedaba rezagado. La composición del mercado europeo ayuda a explicar parte de esta evolución, ya que las compañías de sectores tradicionales tienen un peso relativamente elevado y dependen menos de las expectativas asociadas a las nuevas tecnologías.
Los resultados empresariales también están respaldando las subidas. El fabricante alemán de aerogeneradores Nordex se situó entre los valores más destacados de la jornada, con un avance del 13% después de presentar unas cuentas trimestrales muy superiores a las previsiones de los analistas. La compañía elevó además su objetivo de margen de beneficio para el conjunto del año, una mejora de perspectivas que fue recibida favorablemente por los inversores.
Commerzbank también avanzó, un 1,1%, después de que el Banco Central Europeo autorizara a UniCredit a aumentar su participación en la entidad alemana. La decisión acerca una posible adquisición por parte del banco italiano y concede mayor margen a su consejero delegado, Andrea Orcel, para avanzar en sus planes de compra.
La Reserva Federal modifica las expectativas del mercado
La política monetaria estadounidense es otro de los factores que han contribuido al movimiento de los mercados. Los inversores consideran ahora menos probable que la Reserva Federal suba los tipos de interés este mes, después del discurso de su presidente, Kevin Warsh, en la reunión anual del Fondo Monetario Internacional celebrada en Bangkok.
Warsh no ofreció indicaciones sobre la dirección futura de los tipos ni sobre las perspectivas de la economía estadounidense. Esa ausencia de señales llevó al mercado a revisar a la baja la probabilidad atribuida a una subida en la reunión prevista para los días 27 y 28 de octubre.
Unos tipos más elevados encarecen la financiación de empresas y consumidores y pueden hacer que los bonos resulten más atractivos frente a la renta variable. Por eso, una menor preocupación por un endurecimiento monetario inmediato puede aliviar la presión sobre las acciones.
La energía y la deuda mantienen abiertos los riesgos
La mejora del tono bursátil no elimina, sin embargo, los principales focos de incertidumbre. Los elevados precios de la energía derivados de la guerra con Irán siguen pesando sobre las perspectivas de los mercados. Guillermo Hernandez Sampere, responsable de negociación de la gestora MPPM, considera que los buenos datos económicos de la eurozona apoyan a las bolsas, aunque advierte de los efectos que podrían tener las tensiones geopolíticas y un repunte de la inflación.
El mercado de deuda es otro elemento que, a su juicio, requiere atención. La rentabilidad de los bonos soberanos de algunos países de la zona euro podría continuar al alza, lo que añadiría presión sobre el euro y sobre el Banco Central Europeo. La evolución de la guerra, los costes energéticos y las próximas decisiones de los bancos centrales serán determinantes para el rumbo de las bolsas europeas durante las siguientes semanas.