La infraestructura necesaria para sostener la expansión de la inteligencia artificial en Estados Unidos podría requerir una inversión acumulada de 10,3 billones de dólares hasta finales de 2032, según una estimación de Brookings. El desembolso equivaldría, de media, al 3,6% del producto interior bruto estadounidense cada año y extendería sus efectos mucho más allá de las grandes tecnológicas.
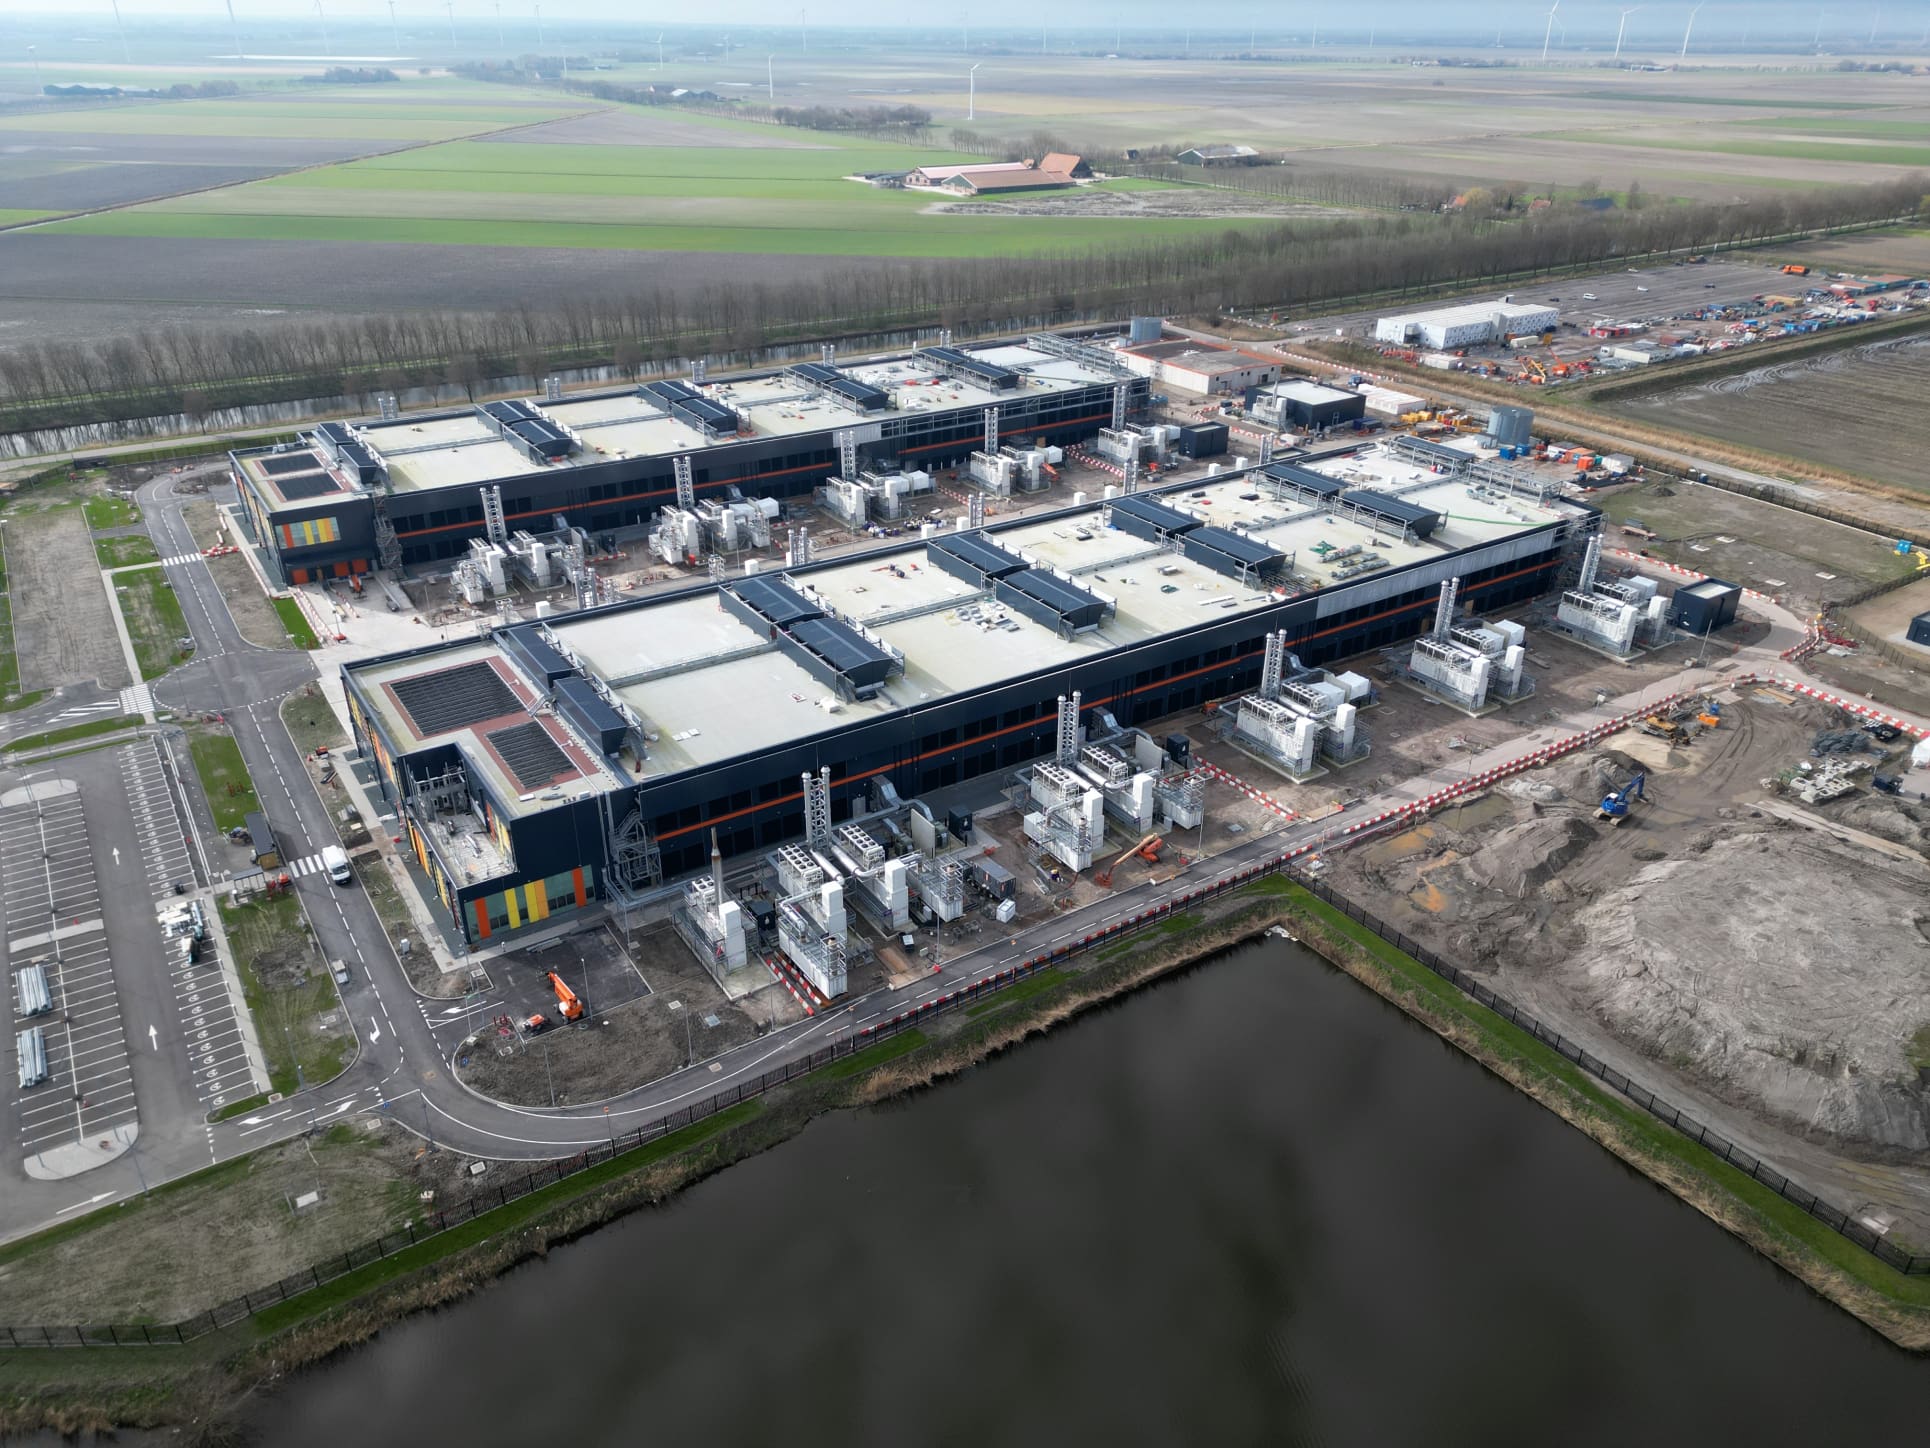
La magnitud de la cifra refleja el volumen de recursos que exige el desarrollo de centros de datos, chips y otros activos vinculados a la IA. Brookings compara el esfuerzo con la ejecución simultánea de varios grandes proyectos históricos de infraestructuras, tanto por su escala como por la cantidad de capital que moviliza.
Las grandes tecnológicas reinvierten casi todo su efectivo
Alphabet, Amazon, Microsoft, Meta, Oracle y SpaceX generarán conjuntamente este año alrededor de 760.000 millones de dólares de flujo de caja, de acuerdo con la previsión recogida en el análisis. Sin embargo, prácticamente todo ese dinero —e incluso una cantidad superior— se destinará de nuevo a ampliar la capacidad relacionada con la IA.
El resultado es una situación poco habitual: estas compañías pueden registrar un fuerte crecimiento de sus beneficios y, aun así, mantener el flujo de caja libre en terreno negativo durante años. La explicación está en el volumen de las inversiones necesarias para construir y equipar los centros de datos, adquirir capacidad de computación y asegurar el suministro de semiconductores.
La presión inversora también alcanza a los fabricantes de chips. Los treinta mayores productores se encaminan a superar este año los 200.000 millones de dólares en inversiones de capital, aproximadamente el doble que hace tres años. El gasto no se limita, por tanto, a los operadores de servicios en la nube: se extiende por toda la cadena de valor tecnológica.
La propia industria participa en la financiación
Una parte creciente del capital procede además de las propias empresas del sector. Las compañías de IA y los fabricantes de chips invierten en otras firmas de la cadena, lo que crea un circuito de financiación interna cada vez más relevante.
Nvidia es uno de los ejemplos citados. La compañía mantiene participaciones por unos 94.000 millones de dólares en empresas como OpenAI, Anthropic y CoreWeave. Estas inversiones contribuyen a canalizar recursos hacia distintos eslabones del ecosistema, desde el desarrollo de modelos hasta la provisión de capacidad informática.
La deuda se ha convertido en otra fuente fundamental de financiación. En lo que va de año se han emitido unos 466.000 millones de dólares en deuda vinculada a la inteligencia artificial. Una parte significativa cuenta con calificación crediticia de grado de inversión, bien por el respaldo de grandes proveedores de servicios en la nube, bien porque los préstamos están garantizados por unidades de procesamiento gráfico (GPU) de elevado valor.
La exposición alcanza a ahorradores e inversores institucionales
Estas características hacen que los bonos puedan entrar en las carteras de fondos de pensiones, aseguradoras y otros grandes inversores institucionales. Por extensión, cualquier persona que tenga un plan de pensiones, una renta vitalicia, un fondo de renta variable o una cartera diversificada de bonos probablemente ya mantiene algún tipo de exposición indirecta a esta expansión.
El tamaño bursátil de las empresas implicadas refuerza esa conexión. Los seis mayores proveedores de servicios en la nube y los grandes fabricantes de chips reúnen un valor aproximado de 31 billones de dólares, cerca del 20% del mercado bursátil mundial.
La apuesta por la infraestructura de IA, por tanto, no recae únicamente sobre los balances de las tecnológicas. También involucra a sus accionistas, a los compradores de bonos, a los fondos de pensiones, a las aseguradoras y, en último término, a millones de hogares. La evolución de estas inversiones puede afectar así a una base de ahorradores mucho más amplia que la que participa directamente en el sector.