Goldman Sachs ha reducido un 25% su objetivo a doce meses para el índice surcoreano Kospi, desde los 12.000 hasta los 9.000 puntos, tras la fuerte corrección de las acciones relacionadas con la inteligencia artificial. Aun así, el banco estadounidense mantiene una visión positiva sobre la Bolsa de Corea del Sur y calcula que todavía ofrece un potencial de subida superior al 60% desde los niveles actuales.
La caída del Kospi obliga a revisar la previsión
La revisión llega después de un periodo especialmente negativo para el mercado surcoreano. Desde el máximo alcanzado en junio, el Kospi ha perdido más de un 35%. El descenso contrasta con el comportamiento que mostraba a comienzos de año, cuando Corea del Sur se encontraba entre los mercados bursátiles con mejor evolución.
Goldman Sachs había elevado su objetivo para el índice hasta los 12.000 puntos en junio y lo mantuvo durante varios meses. La nueva previsión refleja el impacto de la oleada de ventas en el sector tecnológico y, en particular, el aumento de las dudas sobre el retorno de las inversiones en inteligencia artificial.
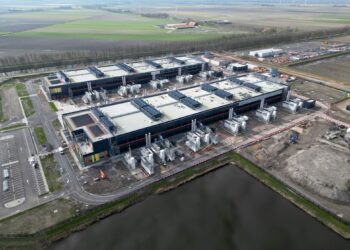
Las grandes compañías tecnológicas están destinando cientos de miles de millones de dólares a centros de datos y otras infraestructuras necesarias para desarrollar esta tecnología. Sin embargo, los inversores cuestionan si ese gasto se traducirá en beneficios suficientes. El encarecimiento de la financiación añade presión a unas expectativas que ya se han deteriorado.
Samsung y SK Hynix concentran la presión del mercado
La Bolsa surcoreana es especialmente vulnerable a este cambio de percepción por el peso de los fabricantes de semiconductores en el Kospi. Samsung Electronics y SK Hynix se encuentran entre las principales compañías del índice y tienen un papel destacado en la producción de chips de memoria utilizados en sistemas de inteligencia artificial.
La presión vendedora sobre estas empresas se ha extendido al conjunto del mercado. Pese a ello, los analistas de Goldman Sachs, liderados por Timothy Moe, consideran que la corrección ha dejado valoraciones atractivas. En un informe fechado el 25 de octubre, sostienen que las cotizaciones están descontando un escenario “excesivamente negativo” para los resultados empresariales.
Según los datos citados por Bloomberg, las compañías del Kospi cotizan de media a cuatro veces el beneficio anual previsto. Se trata, de acuerdo con esa referencia, de la valoración más baja registrada desde 2006 entre los dieciocho mercados bursátiles analizados. El múltiplo es aproximadamente la mitad del que presentan las empresas indonesias.
La brecha resulta aún más acusada entre los fabricantes de chips y sus previsiones de beneficios. Goldman Sachs calcula que sus valoraciones descuentan implícitamente una caída del 65% en los beneficios de 2027. El banco considera que esa hipótesis es demasiado pesimista.
El banco también identifica oportunidades fuera de la tecnología
La tesis favorable de Goldman Sachs no se limita a los semiconductores. Las compañías surcoreanas ajenas al negocio de los chips de memoria, que representan en conjunto cerca de la mitad del Kospi, cotizan de media a 7,6 veces el beneficio anual previsto.
El banco observa margen de oportunidad en empresas de los sectores eléctrico e industrial, así como en aquellas que puedan beneficiarse de las mejoras en el gobierno corporativo de Corea del Sur. También señala a las compañías expuestas a una recuperación de la economía nacional y al crecimiento internacional de la cultura coreana.
La evolución de la inteligencia artificial seguirá siendo, no obstante, el principal factor de incertidumbre. Si los inversores mantienen sus dudas sobre la rentabilidad de las enormes inversiones de las grandes tecnológicas, los fabricantes de chips y el Kospi podrían continuar bajo presión. La rebaja del objetivo refleja ese riesgo, aunque no supone que Goldman Sachs haya abandonado su perspectiva constructiva sobre el mercado surcoreano.