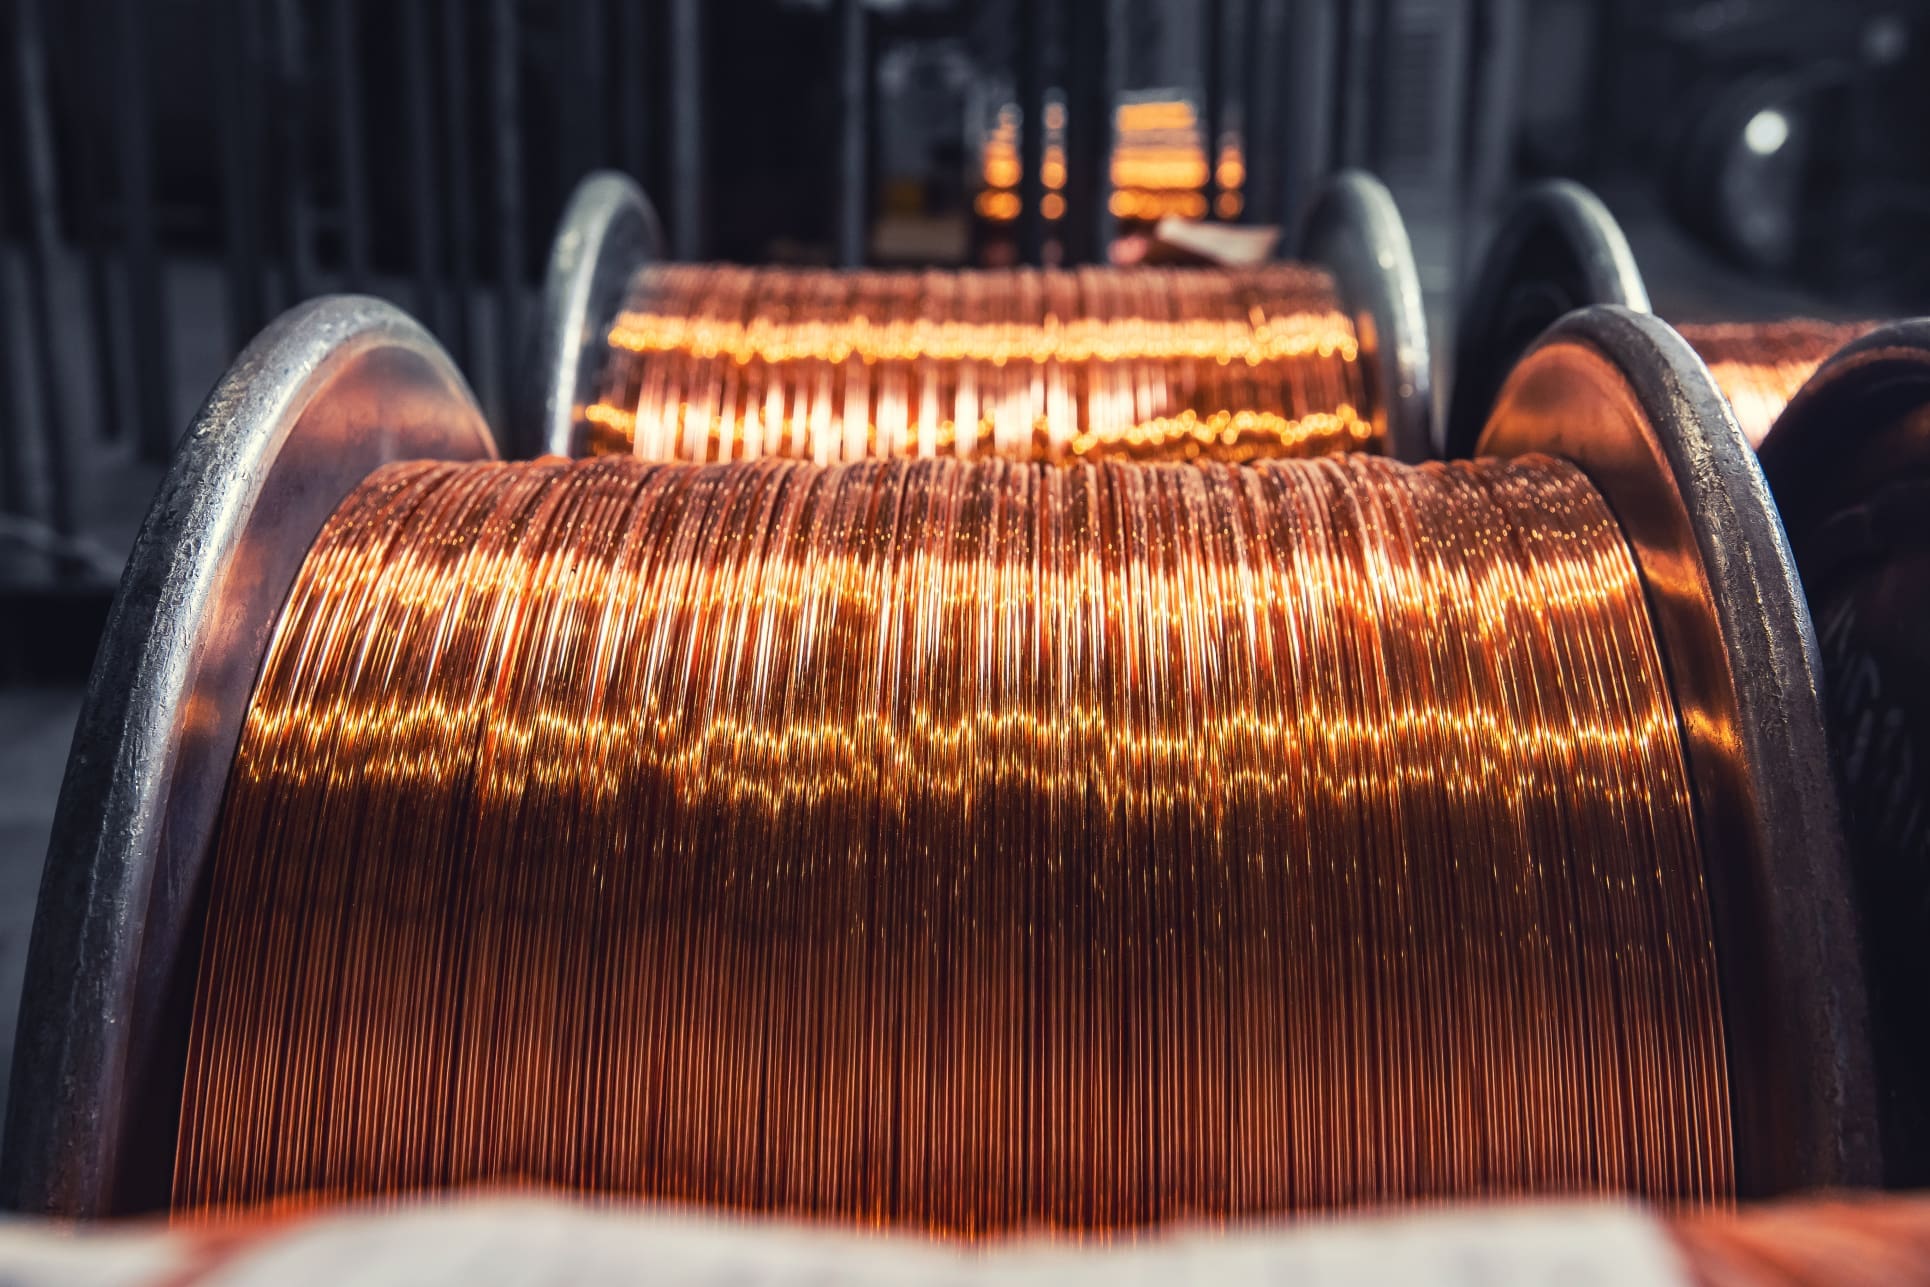
El cobre alcanzó el martes un máximo histórico en el mercado de futuros Comex de Nueva York, impulsado por la expectativa de nuevos aranceles estadounidenses y por la caída de las existencias en China. La subida también ha llevado a Michael Burry, el inversor conocido por anticipar la crisis inmobiliaria de 2008, a tomar una posición en la productora brasileña Ero Copper (ERO), con una tesis centrada en la posible escasez del metal a varios años vista.
El cobre de Nueva York cotiza con una prima sobre Londres
El contrato de cobre en Comex llegó a marcar 6,9285 dólares por libra, una unidad equivalente a unos 454 gramos. En la London Metal Exchange (LME), principal referencia internacional para el metal, avanzó por sexta sesión consecutiva hasta 14.748,50 dólares por tonelada. El récord de Londres se sitúa en 14.875 dólares, alcanzado el 10 de septiembre.
La comparación entre ambos mercados revela una diferencia significativa. En términos equivalentes, el precio de Nueva York ronda los 15.270 dólares por tonelada, más de 500 dólares por encima de la cotización londinense. Esa prima refleja la expectativa de que Estados Unidos pueda imponer aranceles al cobre refinado. Los operadores están trasladando metal hacia el mercado estadounidense antes de una eventual medida, lo que reduce la disponibilidad en otras plazas.
La demanda china añade presión al mercado. Los fabricantes del país están acumulando cobre antes de las festividades de comienzos de octubre y, según Shanghai Metals Market, las existencias en Shanghái han descendido hasta 43.900 toneladas, su nivel más bajo desde 2023.
El dólar y los tipos enfrían la cotización
El avance, sin embargo, perdió fuerza al día siguiente. El cobre llegó a caer un 0,8% en Londres y cotizaba a 14.650 dólares por tonelada hacia las 5:30, hora peninsular española. La fortaleza del dólar está presionando al metal, ya que encarece las compras para los inversores que operan con otras divisas.
Las advertencias de varios responsables de la Reserva Federal, entre ellos Tom Barkin, presidente de la Fed de Richmond, sobre la persistencia de la inflación han reforzado las expectativas de tipos de interés elevados. Para el cobre, el efecto es doble: un dólar más fuerte reduce la capacidad de compra internacional y unas condiciones de financiación más caras pueden frenar la demanda de metales industriales.
El relato de escasez también tiene límites. La producción minera cayó un 1,1% durante el primer semestre, pero el International Copper Study Group calculó un excedente de aproximadamente 131.000 toneladas de cobre refinado. La tensión está relacionada, en buena medida, con la distribución geográfica de las existencias y con el desplazamiento de metal hacia Estados Unidos.
La tesis de Michael Burry mira a la oferta futura
Burry sostiene que las nuevas minas no llegarán a cubrir el crecimiento previsto de la demanda. Por esa razón compró acciones de Ero Copper, una compañía que produce cobre y oro en Brasil. En su Substack, el inversor se distancia del entusiasmo dominante por la inteligencia artificial, aunque considera que el cobre puede convertirse en un beneficiario menos visible de esa tendencia. “Toda esa gente que está en esa casa va a necesitar muchísimo cobre”, escribió.
Su argumento recoge una observación de Torsten Slok, economista jefe de Apollo: los grandes descubrimientos mineros, de al menos 500.000 toneladas, han pasado de superar los diez anuales a apenas uno o dos. En 2025 no se produjo ninguno, según la información citada por Burry.
El inversor calcula que una nueva explotación necesita unos 18 años para empezar a suministrar cobre al mercado, mientras que la demanda vinculada a los centros de datos de inteligencia artificial puede materializarse en solo dos o tres años. Aun así, admite que una parte de la reciente subida responde a una interrupción temporal de la oferta. Las acciones de Ero Copper se dispararon más de un 7% el martes tras conocerse su posición.
El mercado seguirá de cerca el encuentro entre Donald Trump y el presidente chino, Xi Jinping. La decisión sobre los aranceles será determinante: si finalmente no se aplican, desaparecerá el incentivo para enviar cobre a Estados Unidos y la prima de Nueva York podría evaporarse.