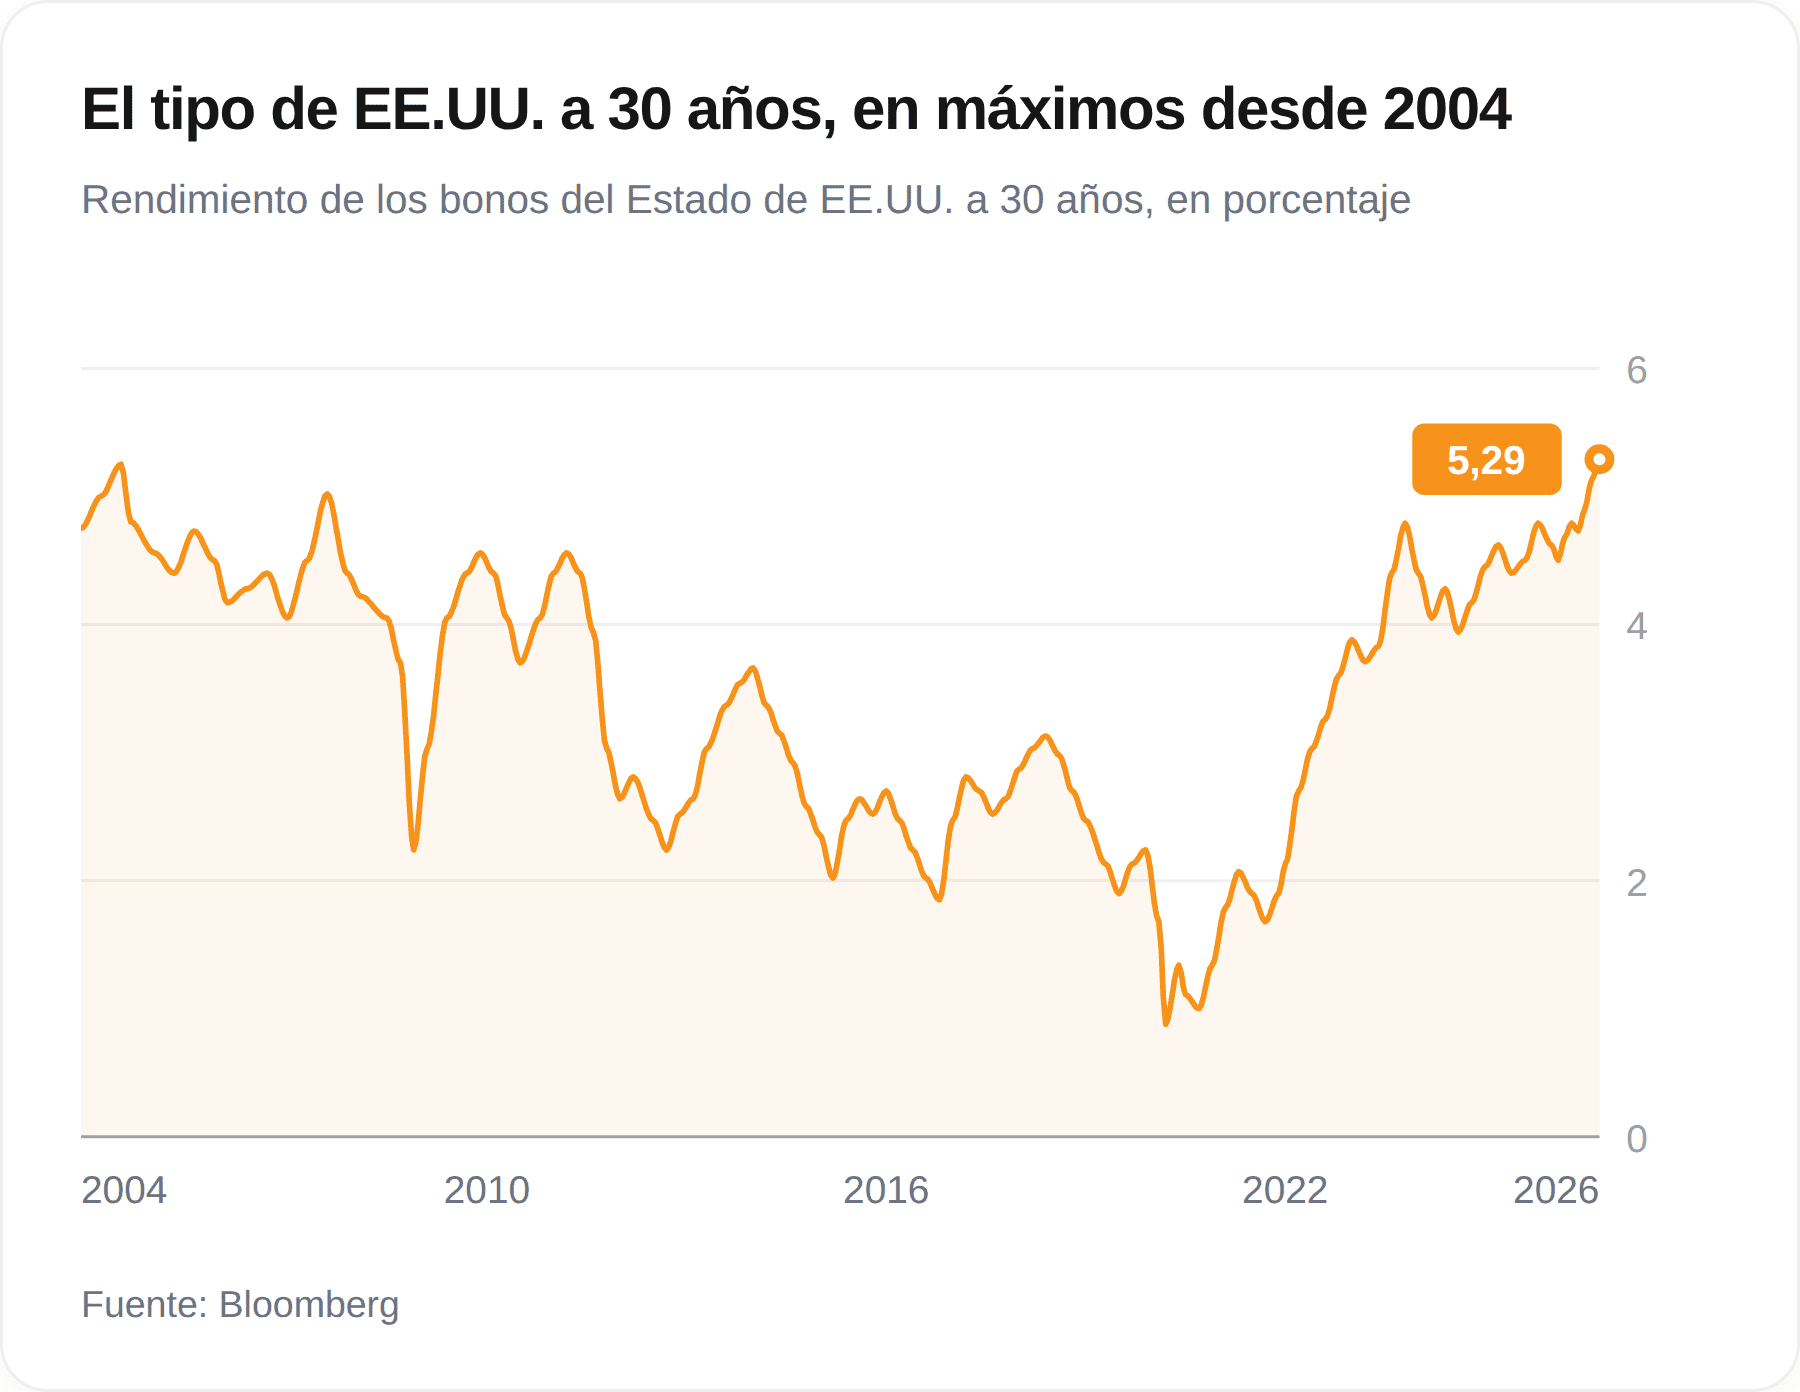
La rentabilidad del bono del Tesoro estadounidense a 30 años subió el jueves hasta el 5,44%, tras avanzar 0,04 puntos porcentuales. El rendimiento alcanzó así su nivel más alto desde 2004, en un momento de fuertes ventas en el mercado de deuda pública de Estados Unidos.
El repunte refleja la preocupación de los inversores por dos factores que afectan especialmente a la deuda a largo plazo: la persistencia de la inflación y el aumento del endeudamiento del Gobierno estadounidense. A estas tensiones se sumó el encarecimiento del petróleo, que reavivó las dudas sobre si la inflación podría mantenerse elevada durante más tiempo.
La venta de bonos eleva las rentabilidades
La relación entre el precio de los bonos y su rentabilidad explica buena parte del movimiento. Cuando los inversores venden deuda, los precios de los títulos caen y aumenta el rendimiento que deben ofrecer las nuevas compras para resultar atractivas. La presión vendedora se ha intensificado esta semana y ha llevado a los bonos con vencimientos más largos a sus niveles más elevados en más de dos décadas.
El ascenso no se limita al bono a 30 años. Los títulos del Tesoro con vencimientos más cortos también han registrado fuertes incrementos de rentabilidad en los últimos días y, en varios plazos, se sitúan cerca de sus niveles más altos desde 2007.
La deuda a tres décadas concentra una exigencia mayor por parte del mercado porque obliga a mantener el capital comprometido durante un periodo prolongado. Durante ese tiempo, los inversores quedan expuestos a la evolución de los precios, a los cambios en la economía y a la situación de las finanzas públicas estadounidenses.
Más presión sobre la financiación del Gobierno
El Gobierno de Estados Unidos necesita emitir grandes volúmenes de deuda nueva para financiar su gasto. En paralelo, la economía mantiene su fortaleza y el repunte de los costes energéticos añade presión sobre la inflación. La combinación de estos elementos está llevando a los inversores a reclamar una compensación más elevada para mantener bonos del Tesoro durante décadas.
“Si vamos a inmovilizar nuestro dinero durante treinta años, queremos una remuneración mucho más alta”, explica Ed Al-Hussainy, gestor de carteras de Columbia Threadneedle. Su comentario resume la prima que el mercado está exigiendo para asumir el riesgo asociado a los plazos más largos.
El incremento de las rentabilidades también tiene una consecuencia directa para las cuentas públicas: encarece la financiación de las nuevas emisiones. Cuanto mayor es el rendimiento exigido por los compradores, mayor es el coste que afronta el Tesoro estadounidense al refinanciar y ampliar su deuda.
La recompra de deuda no frena el repunte
El secretario del Tesoro, Scott Bessent, ya había tratado de contener la presión sobre los tipos a largo plazo. A mediados de agosto, el Departamento del Tesoro amplió su programa de recompra de bonos estadounidenses en circulación.
Hasta ahora, la medida no ha conseguido detener la subida de las rentabilidades. La nueva ola de ventas ha situado el rendimiento del bono a 30 años en el 5,44%, su nivel más alto desde 2004, mientras el mercado sigue valorando el impacto de la inflación, el petróleo y las necesidades de financiación del Gobierno de Estados Unidos.