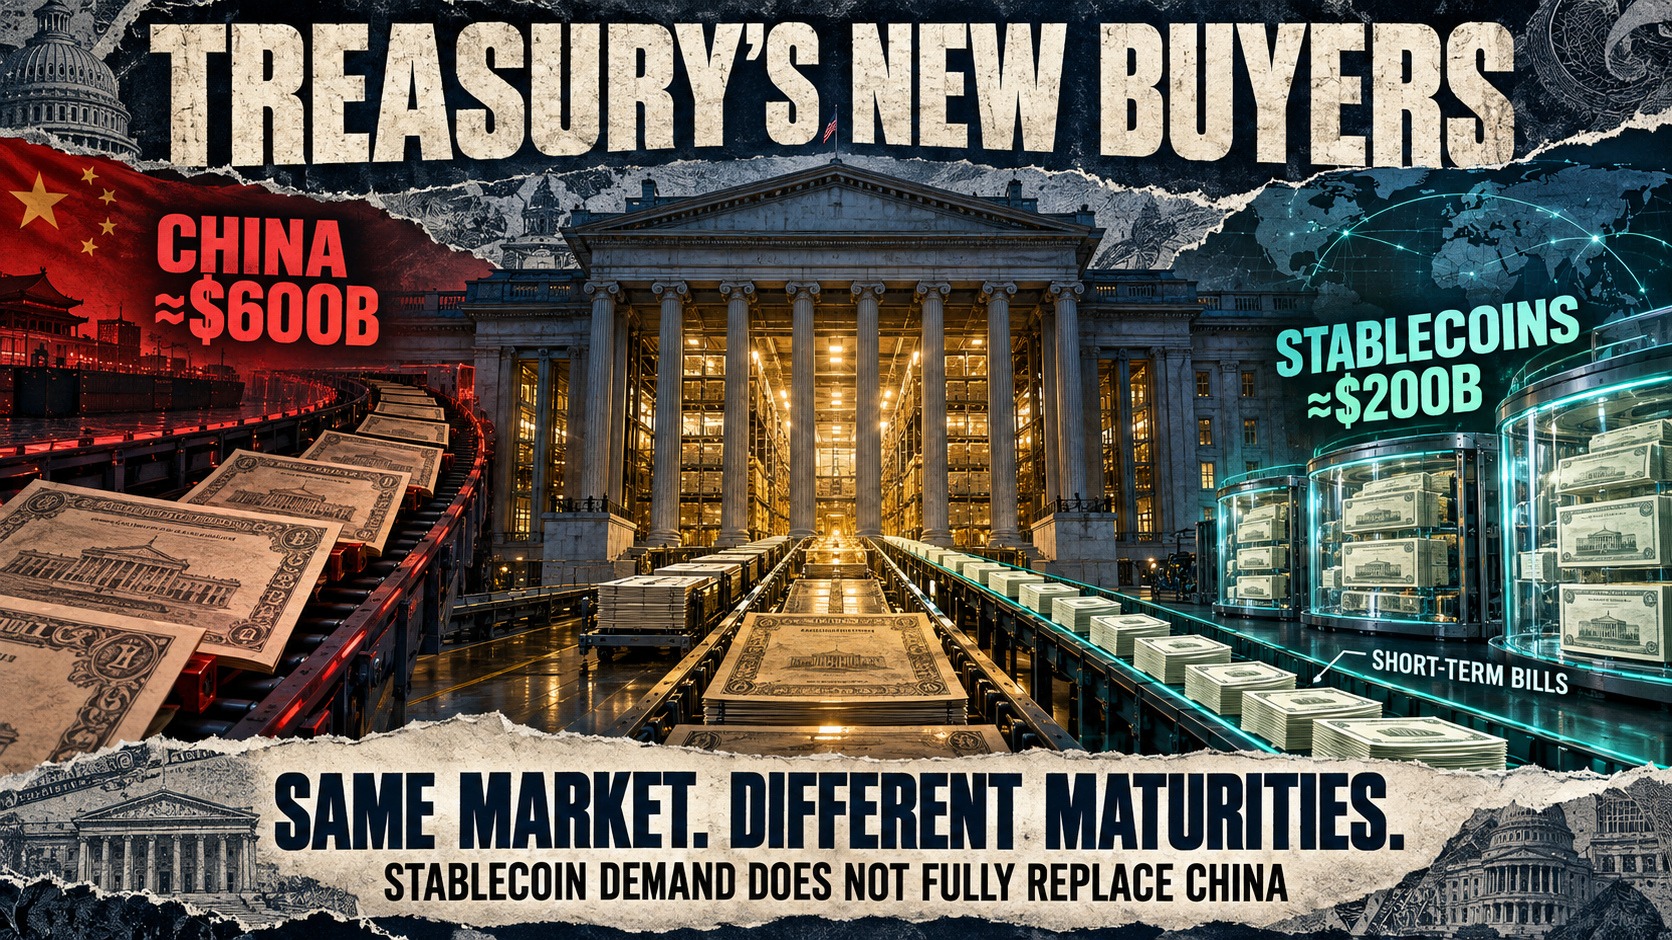
Los emisores de stablecoins han acumulado alrededor de 200.000 millones de dólares en títulos del Tesoro estadounidense y acuerdos de recompra durante los últimos cinco años. Esa cifra equivale a más del 40% de la caída registrada por las tenencias de deuda estadounidense de China en el mismo periodo, según investigadores de la Reserva Federal de San Francisco.
El movimiento está modificando la base de inversores que sostiene el mayor mercado de deuda pública del mundo. Mientras China lleva más de una década reduciendo su exposición a los bonos estadounidenses, Tether y Circle han multiplicado por más de diez sus activos del Tesoro, al calor del crecimiento de los tokens digitales vinculados al dólar.
Los inversores privados ganan peso frente a los gobiernos
Los inversores extranjeros controlaban más de la mitad de los títulos del Tesoro en circulación alrededor de 2008. A comienzos de 2026, su participación había bajado hasta aproximadamente el 30%, de acuerdo con la Fed de San Francisco. Dentro de ese grupo, los gobiernos extranjeros representaban algo más del 40% de la demanda de deuda estadounidense a principios de 2026, frente a una proporción cercana a la totalidad en el máximo alcanzado en la década de 1970.
China ha sido una pieza central de ese cambio. Sus tenencias de bonos estadounidenses alcanzaron el máximo a finales de 2013 y habían caído más de la mitad a mediados de 2026, a medida que Pekín diversificaba sus reservas. En paralelo, las posiciones de los emisores de stablecoins se aproximaban a los 200.000 millones de dólares, mientras las de China se acercaban a los 600.000 millones.
La retirada de los compradores oficiales ha dado más protagonismo a los inversores privados. Estos pueden exigir rentabilidades más elevadas cuando aumentan los riesgos percibidos sobre las finanzas públicas estadounidenses o cuando aparecen alternativas con mayor retorno. Los bancos centrales, en cambio, suelen mantener deuda del Tesoro como parte de la gestión de sus reservas.
Una demanda concentrada en vencimientos cortos
Las stablecoins aportan una fuente de demanda diferente. Su funcionamiento exige mantener grandes volúmenes de activos líquidos que respalden los tokens y permitan atender los reembolsos a la par. Tether, con USDT, y Circle, con USDC, concentraban más del 80% de la capitalización del mercado de stablecoins a mediados de agosto, según los investigadores. Sus reservas incluyen letras del Tesoro a corto plazo, efectivo, depósitos bancarios y acuerdos de recompra.
Desde 2023, los emisores de stablecoins han comprado más deuda del Tesoro estadounidense a corto plazo que Japón, el mayor tenedor extranjero de bonos del país, según el estudio. La escala de esas compras ya es suficiente para influir de forma apreciable en las rentabilidades de los títulos de vencimiento corto, de acuerdo con la Fed de San Francisco, que cita investigaciones del Banco de Pagos Internacionales.
La comparación con China, sin embargo, tiene un límite importante: ambos inversores no compran el mismo tipo de deuda. La reducción de las posiciones chinas se ha concentrado principalmente en vencimientos largos, mientras que los emisores de stablecoins se orientan sobre todo hacia letras y otros activos de vencimiento corto y elevada liquidez. Por tanto, el crecimiento de sus reservas refuerza la demanda de letras, pero no sustituye necesariamente a un comprador de bonos a largo plazo.
El crecimiento internacional puede ampliar el flujo hacia la deuda
La deuda federal estadounidense en manos del público ha pasado de representar alrededor del 35% del producto interior bruto en 2006 a cerca del 100% en la actualidad. En ese contexto, la composición de la base inversora adquiere mayor relevancia para la financiación de Washington.
La regulación puede consolidar la preferencia de las stablecoins por los vencimientos más cortos. La ley GENIUS, aprobada en 2025, estableció un marco federal que obliga a los emisores autorizados de stablecoins de pago en Estados Unidos a respaldar por completo los tokens en circulación con reservas líquidas elegibles. Las normas propuestas incluyen letras, pagarés y bonos del Tesoro con vencimientos restantes de 93 días o menos, además de efectivo, depósitos bancarios y determinados acuerdos de recompra respaldados por deuda pública.
La evolución futura dependerá de si estos activos siguen ganando usuarios fuera del intercambio de criptomonedas. La Fed de San Francisco señala su creciente uso en pagos transfronterizos y como reserva de valor denominada en dólares en países con monedas volátiles, especialmente en África, Oriente Medio y Latinoamérica. Si se prolongara el ritmo reciente de crecimiento, las tenencias de los emisores podrían acercarse a 400.000 millones de dólares en 2030, aunque los investigadores advierten de que la estimación está sujeta a una incertidumbre considerable.