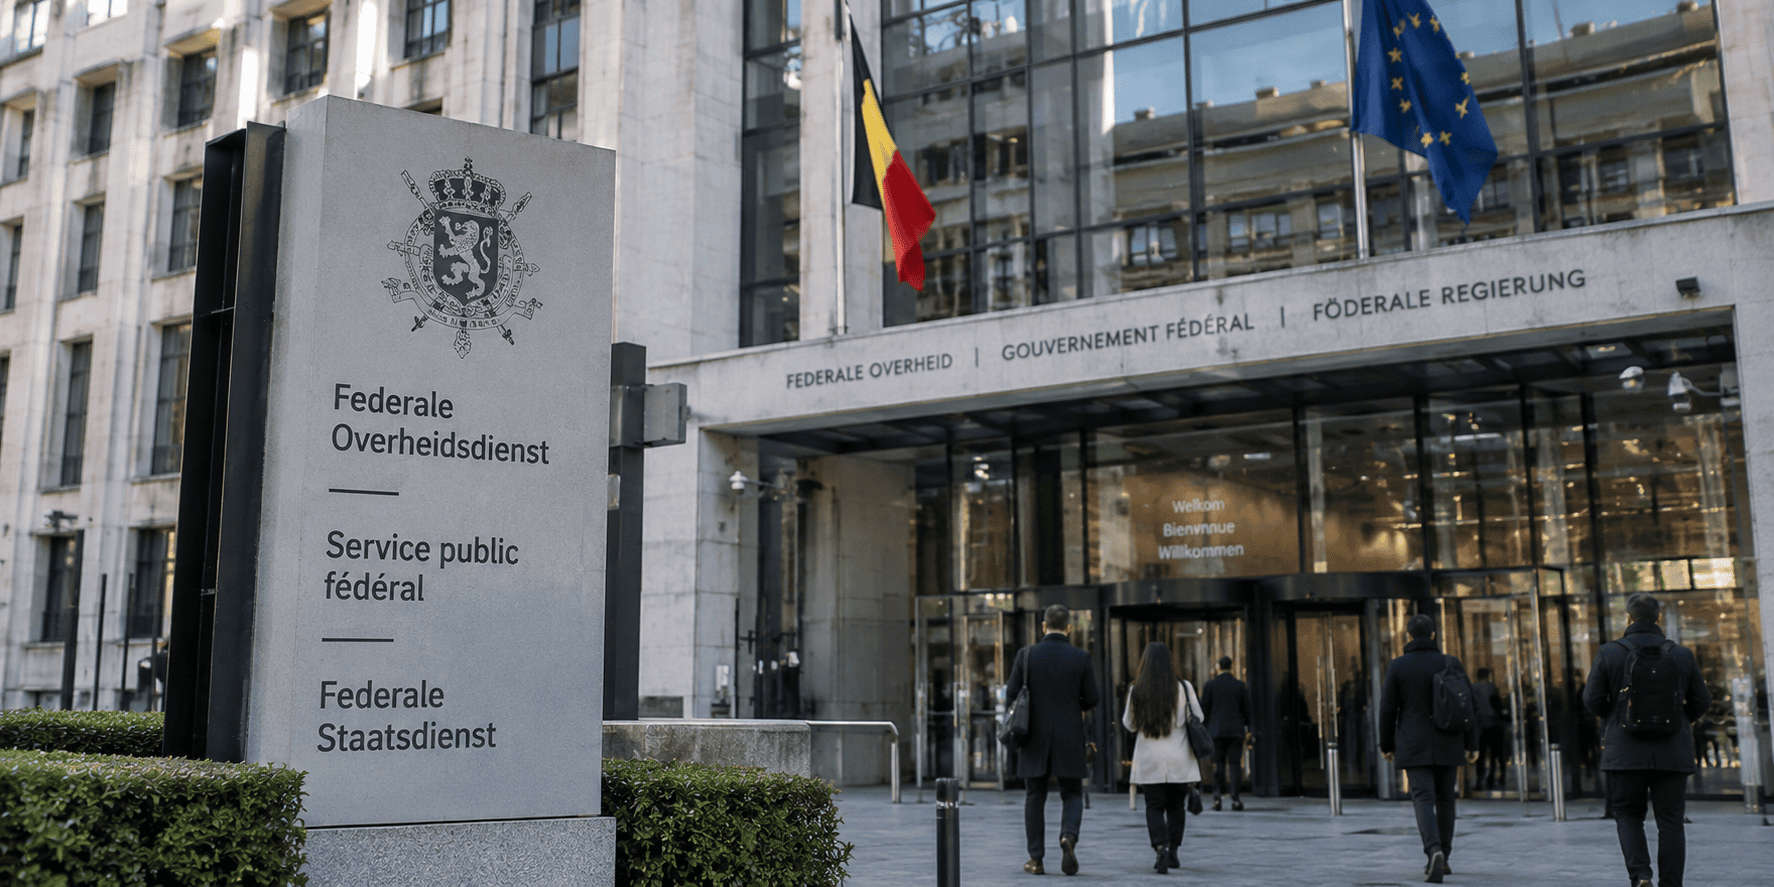
Morgan Stanley mantiene una posición bajista sobre la deuda pública belga y recomienda a los inversores apostar contra los bonos del país. La entidad considera que Bélgica no conseguirá cerrar su agujero presupuestario y que sus títulos rendirán peor que los de otros Estados con unas finanzas públicas más saneadas. Francia también aparece entre los mercados señalados por el banco de inversión.
Una apuesta contra los bonos, no contra la solvencia del país
La recomendación se refiere a los bonos emitidos por el Estado belga, es decir, a los préstamos que los inversores conceden al Gobierno a cambio de una remuneración fija. Mantener una posición corta implica apostar a que esos títulos perderán valor. No significa, en este caso, que Morgan Stanley espere una quiebra de Bélgica.
El mecanismo está ligado a los tipos de interés. Cuando suben, los bonos antiguos con cupones más bajos resultan menos atractivos frente a las nuevas emisiones, que ofrecen una rentabilidad superior. Su precio cae porque los inversores solo están dispuestos a comprarlos con descuento.
La recomendación de Morgan Stanley se apoya en la situación de las cuentas públicas belgas. El déficit presupuestario ronda el 5,2% de la economía, el nivel más elevado de la eurozona, mientras que se prevé que la deuda pública supere este año el 110% del producto interior bruto. Bélgica acumula así un pasivo superior al valor de todos los bienes y servicios que produce en un año.
Los mercados elevan la presión sobre los países más endeudados
Koen De Leus, economista jefe de BNP Paribas Fortis, considera relevante la señal lanzada por Morgan Stanley. “Morgan Stanley no es un actor pequeño”, declaró al medio europeo Brussels Signal. La entidad forma parte de los seis mayores bancos de Estados Unidos y, según De Leus, una adopción generalizada de esa posición podría desencadenar una ola de ventas y ejercer una “fuerte presión al alza” sobre los tipos a largo plazo.
El problema no se limita a Bélgica. Los gobiernos de Europa, Estados Unidos y Japón afrontan déficits elevados y necesitan emitir más deuda para financiarlos. Como consecuencia, los inversores exigen una prima de riesgo mayor, es decir, una compensación adicional por prestar dinero durante periodos prolongados.
La incertidumbre sobre la inflación añade presión a los tipos. La fuente vincula esas expectativas con el encarecimiento de la energía provocado por la guerra de Irán. De Leus distingue esta situación de la crisis del euro de 2012: entonces, el foco estaba concentrado en determinados países; ahora, los tipos a largo plazo aumentan en el conjunto del mercado y los Estados más débiles soportan además un recargo específico.
Francia es uno de los países que más está notando ese movimiento. La rentabilidad de su bono a diez años ronda el 4,45%, su nivel más alto desde 2008. Además, el diferencial frente a la deuda alemana se amplía. Según De Leus, ese diferencial ha crecido tres veces más rápido que el belga, una evolución que atribuye principalmente a factores políticos.
El coste de la deuda se incorpora poco a poco al presupuesto
El impacto de unos tipos más elevados no se traslada de golpe a las cuentas públicas. Cuando vencen los préstamos antiguos, el Gobierno debe refinanciarlos al tipo vigente. Bélgica cuenta con cierto margen porque el vencimiento medio de su deuda se sitúa entre 10 y 12 años. En términos aproximados, cada ejercicio se refinancia alrededor de una décima parte del pasivo.
Aun así, el coste de los intereses aumenta gradualmente y complica más la reducción del déficit. El primer ministro, Bart De Wever, negocia el presupuesto de 2027 con el objetivo de lograr unos 10.000 millones de euros mediante recortes o ingresos adicionales. De Leus calcula que el esfuerzo total podría acercarse a los 17.000 millones, al sumar otras medidas.
El ajuste afronta una fuerte resistencia social. Los planes anteriores para reducir las pensiones y el gasto en seguridad social ya provocaron huelgas y protestas. Para De Leus, Bélgica todavía se encuentra ante una advertencia y no ante una crisis aguda, aunque el deterioro podría acelerarse si los mercados mantienen la presión sobre su deuda.