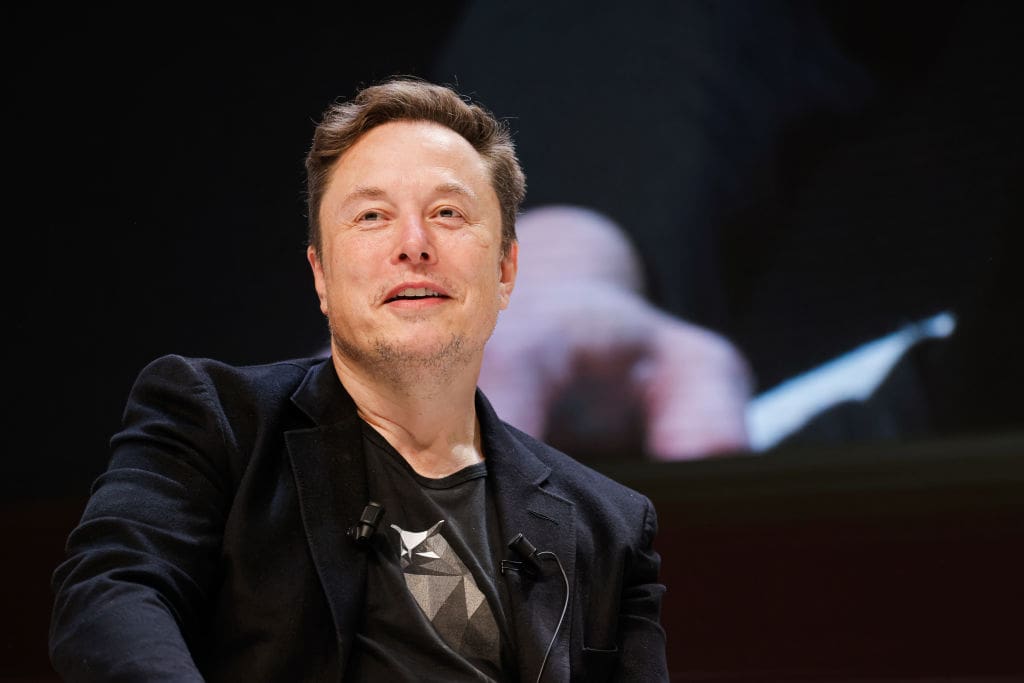
Elon Musk anticipa una fuerte depuración entre las llamadas neoclouds, compañías especializadas en ofrecer capacidad de computación para inteligencia artificial (IA). El empresario afirmó el domingo en X que más de 200 de estas empresas podrían desaparecer o ser adquiridas, en un escenario marcado por el elevado endeudamiento del sector y la incertidumbre sobre la demanda futura.
Las neoclouds han surgido al calor de la expansión de la IA. Su modelo consiste en comprar chips de alto rendimiento, construir o alquilar centros de datos y vender esa capacidad de cálculo a empresas tecnológicas. El crecimiento de esta actividad ha atraído a numerosos operadores, pero también ha elevado la competencia y las necesidades de financiación.
Un modelo expuesto a la deuda y a la demanda de IA
La principal vulnerabilidad de estas compañías es su dependencia de un único motor de negocio: el alquiler de infraestructura para IA. Muchas han financiado sus inversiones mediante deuda, mientras destinaban grandes cantidades a centros de datos y procesadores cuyo valor tecnológico puede deteriorarse con rapidez.
En un mensaje publicado en su plataforma, Musk sostuvo que los mercados de deuda han cerrado casi por completo el acceso a la financiación para las empresas que no cuentan con ingresos relevantes al margen de los centros de datos para IA. El propio empresario puso como contraste a SpaceX, que cerró una financiación de deuda de 40.000 millones de dólares para GPU y, según explicó, dispone de una calificación de grado de inversión y de otras fuentes de negocio, como Starlink y los lanzamientos espaciales.
Las grandes tecnológicas parten de una posición distinta. Pueden utilizar sus centros de datos para prestar otros servicios en la nube, mientras que los proveedores especializados dependen en mayor medida de que se cumplan las previsiones de demanda. Si el crecimiento resulta inferior al esperado, podrían quedar con instalaciones costosas, chips que pierden valor con rapidez y una carga financiera difícil de sostener.
Analistas y compañías esperan una consolidación
La previsión de Musk coincide con el diagnóstico de varias firmas de análisis. Gartner calcula que el 80% de las neoclouds independientes habrá dejado de operar de forma autónoma en 2030. La estimación no equivale necesariamente a una oleada de quiebras: algunas compañías podrían ser absorbidas o integrarse mediante fusiones y adquisiciones.
Los analistas de Bernstein también han puesto en duda la dimensión final de los planes anunciados. Según Bloomberg, consideran que solo llegará a construirse el 35% de la capacidad de centros de datos comunicada para Norteamérica. La disponibilidad de electricidad es uno de los principales límites. Estas instalaciones requieren grandes volúmenes de energía y, en numerosos países, conectarlas a la red resulta cada vez más complicado. La oposición local y los retrasos administrativos añaden presión a los proyectos.
Raimund Riedl, director financiero de Volta, una empresa de infraestructura para IA, describió el momento como el inicio de una gran ola de consolidación durante un encuentro de Nvidia en Berlín, según Fortune. Volta intenta diferenciarse mediante la entrada de inversores institucionales. La compañía ha captado 300 millones de dólares de inversores como Andreessen Horowitz y Nvidia y cuenta con un contrato valorado, al parecer, en 10.000 millones de dólares con Anthropic. Ese acuerdo contribuyó a cerrar una financiación de 5.000 millones de dólares.
Nvidia también está expuesta al ajuste
El posible proceso de concentración no afecta solo a los operadores de centros de datos. Nvidia ha invertido directamente más de 7.000 millones de dólares en proveedores de capacidad de cálculo para IA. Además, su último informe trimestral recoge garantías y compromisos de hasta 164.500 millones de dólares vinculados a centros de datos que utilizan sus chips.
Las acciones de CoreWeave, Nebius e Iren bajaron el lunes por la mañana tras las declaraciones de Musk, aunque las tres recuperaron esas pérdidas al cierre de la sesión. Para Paul Miller, analista de Forrester, las primeras operaciones de fusión y adquisición podrían llegar en el plazo de un año y acelerarse después.
El ajuste no implica necesariamente que el crecimiento de la infraestructura para IA haya terminado. La demanda de capacidad sigue siendo elevada, pero una parte de la oferta anunciada podría no materializarse. La capacidad para obtener financiación, asegurar electricidad, poner en funcionamiento los centros de datos y atraer clientes será la que determine qué empresas logran seguir siendo independientes.