La Securities and Exchange Commission (SEC) y la Commodity Futures Trading Commission (CFTC) han decidido avanzar con sus propias normas para el mercado de criptomonedas después de que la CLARITY Act no lograra superar su primer trámite en el Senado de Estados Unidos. La votación del martes dejó la iniciativa bloqueada, al menos por ahora, y trasladó el pulso regulatorio del Congreso a los dos principales supervisores financieros del país.
Un plan preparado para el bloqueo legislativo
La CLARITY Act obtuvo 49 votos a favor y 50 en contra, lejos de los 60 apoyos necesarios para iniciar su tramitación. El senador republicano Thom Tillis cambió su voto afirmativo por uno negativo en el último momento y solicitó después una nueva votación, una posibilidad reservada a quienes votan con el bando ganador.
La norma no está descartada de forma definitiva, pero el calendario legislativo juega en su contra. Tras las elecciones de mitad de mandato del 3 de noviembre llegará un periodo de transición de unas semanas. Si el texto no se aprueba antes del 3 de enero, el nuevo Congreso tendrá que retomar buena parte del proceso desde el principio.
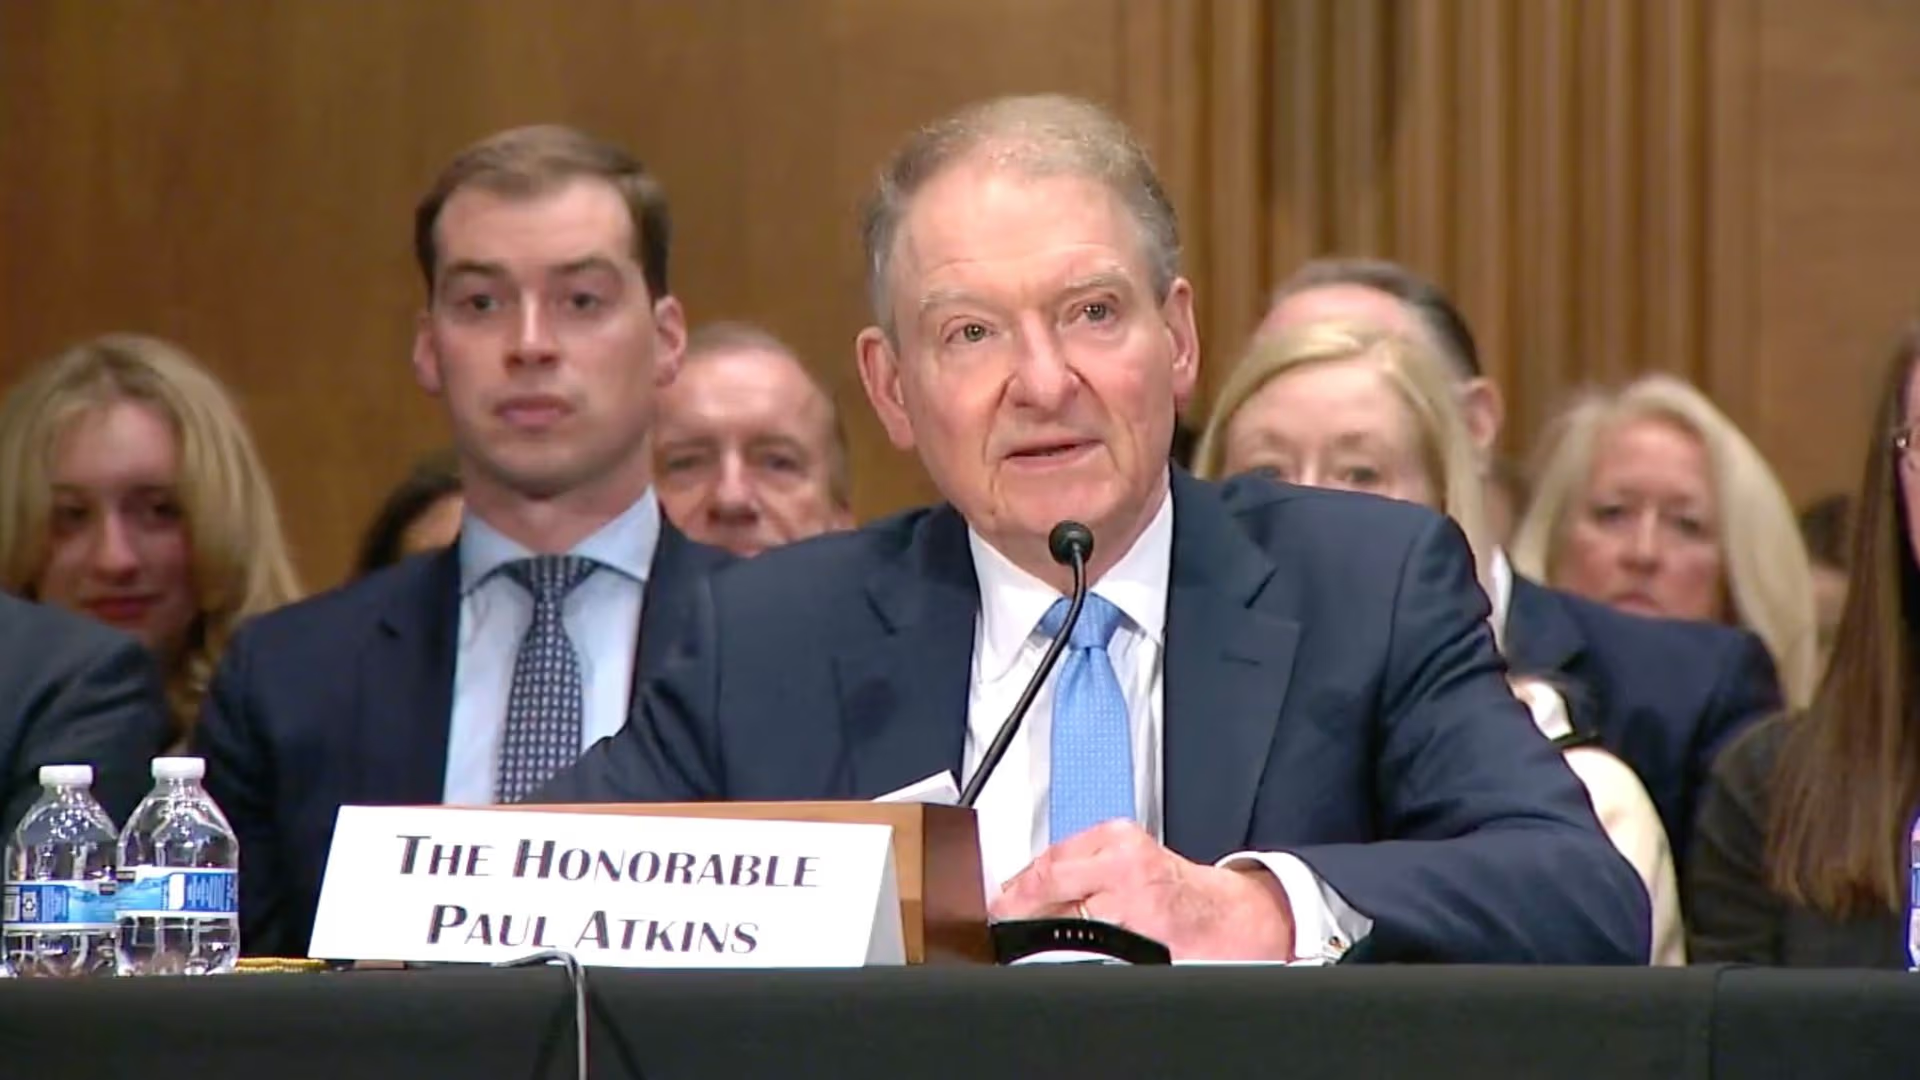
Mientras tanto, la SEC y la CFTC pretenden utilizar las competencias que ya tienen. “Con o sin legislación, actuaremos con determinación dentro de las competencias legales de la SEC”, escribió en X el presidente de la SEC, Paul Atkins. Mike Selig, presidente de la CFTC, calificó el resultado de “lamentable” y afirmó que el organismo ayudará a cumplir la promesa de crear una estructura regulatoria preparada para el futuro de las criptomonedas.
El movimiento no parte de cero. Atkins ya había señalado a finales de julio que la SEC estaba preparada para redactar reglas si la ley fracasaba en el Senado. Selig encargó en agosto a su equipo que preparase las suyas, con la condición de presentarlas si la iniciativa legislativa quedaba bloqueada.
Tokenización y plataformas de negociación, en el centro
La SEC trabaja desde el año pasado en un marco propio bajo el nombre de Project Crypto. Una de sus propuestas, Regulation Crypto Assets, está sobre la mesa desde el 18 de agosto y admite comentarios públicos hasta el 20 de octubre.
El texto plantea facilitar la financiación de proyectos mediante ventas de tokens sin exigirles el registro completo previsto para las acciones. Los proyectos emergentes podrían captar hasta 5 millones de dólares en cuatro años. Los de mayor tamaño tendrían un límite de 75 millones de dólares cada doce meses, siempre que publiquen cuentas anuales e información periódica.
La propuesta también contempla un puerto seguro que permitiría a un token desvincularse del contrato de inversión con el que se vendió inicialmente. Ese contrato incluye la expectativa de que los compradores obtengan beneficios gracias al trabajo de los promotores del proyecto.
La CFTC, por su parte, concentra sus esfuerzos en las plataformas de negociación de criptomonedas que todavía no están registradas ante el organismo. Su objetivo sería someterlas a supervisión y permitir que los inversores operen con apalancamiento, es decir, utilizando dinero prestado para abrir posiciones mayores. El equipo de Selig también deberá buscar una vía legal para el software financiero descentralizado, conocido como DeFi.
Un marco más vulnerable que una ley federal
La división de competencias entre ambos organismos ya ha dado algunos pasos. En marzo, la SEC y la CFTC publicaron conjuntamente una guía que clasificó grandes criptomonedas como Solana (SOL) y Avalanche (AVAX) como materias primas digitales, por lo que no quedaron sujetas a las normas sobre valores de la SEC.
Sin embargo, las reglas de los supervisores no ofrecen la misma estabilidad que una ley aprobada por el Congreso. Una norma de la SEC o de la CFTC puede ser revertida por el siguiente presidente del organismo, mientras que una ley solo puede modificarse mediante otra ley. Además, los reguladores están limitados por las competencias que el Congreso les ha concedido.
La CLARITY Act habría otorgado a la CFTC una autoridad explícita sobre la negociación ordinaria de materias primas digitales, además de sus competencias actuales sobre derivados. Analistas de Bernstein esperan que ambos supervisores actúen “de forma agresiva y rápida”, pero el alcance y la duración de ese plan B dependerán de los límites legales existentes y de quién dirija las agencias en el futuro.