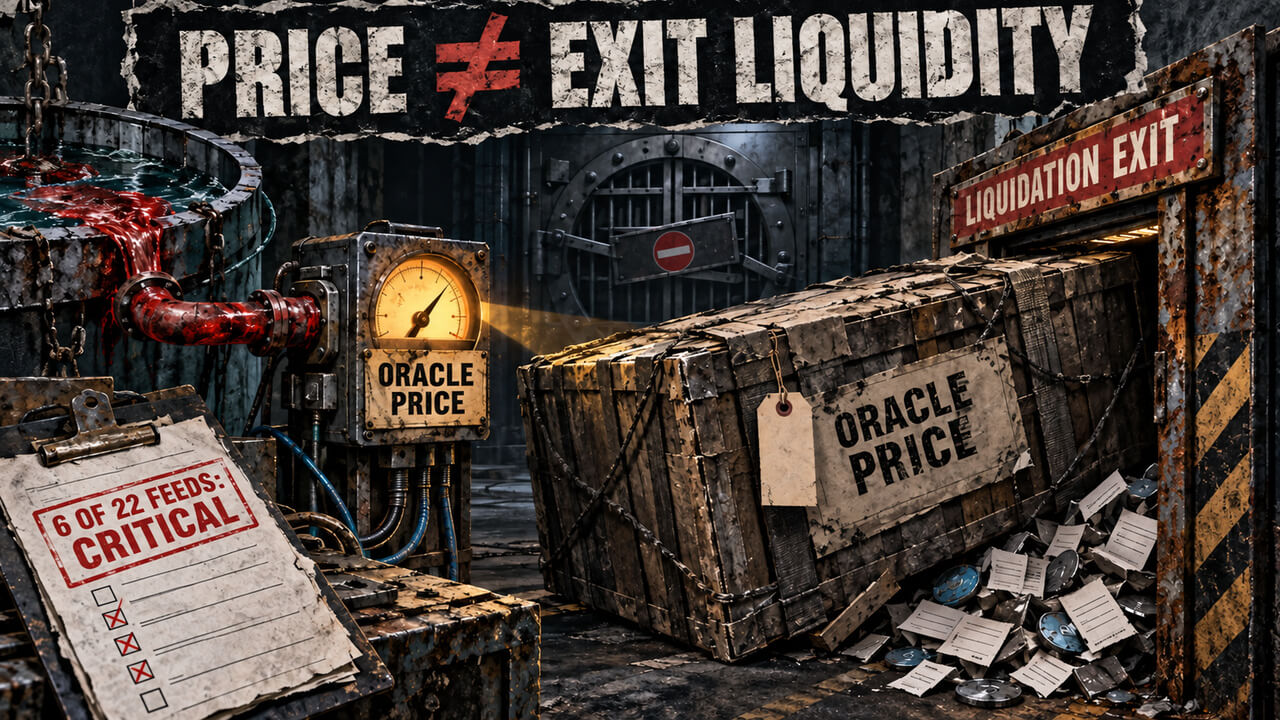
Pragma ha clasificado seis de sus 22 principales fuentes de precios y tipos desplegadas en la red principal como de “riesgo crítico”, un día después de que un exploit en el protocolo de préstamos Nostra, basado en Starknet, permitiera pedir prestados aproximadamente 3,5 millones de dólares mediante un precio manipulado de NSTR.
La evaluación, fechada el 18 de septiembre, sitúa en esa categoría a BROTHER, DAI, DOG, EKUBO, LORDS y NSTR. Además, otras nueve fuentes recibieron la calificación de riesgo alto. El informe no establece, sin embargo, que todos los activos incluidos se estén utilizando como garantía en protocolos de préstamo.
El ataque a Nostra puso el foco en la liquidez
Según el relato publicado por Nostra el 17 de septiembre, una cuenta logró utilizar una cotización manipulada del oráculo de NSTR para obtener activos por un valor aproximado de 3,5 millones de dólares, aportando NSTR como colateral. Pragma atribuyó la desviación de la información a un pool en cadena manipulado y señaló que su revisión no detectó errores en los decimales ni en el cálculo de la mediana.
La incidencia llevó a Nostra a suspender los préstamos, las operaciones de endeudamiento, las retiradas y las liquidaciones mientras analizaba el impacto y seguía el rastro de los fondos. En su comunicación, el protocolo indicó que todavía no estaban claros ni las pérdidas definitivas ni las posibles recuperaciones. La información disponible tampoco confirma cuál era el estado posterior de las retiradas o de la recuperación.
Pragma informó por separado de que la dirección del atacante había sido congelada y de que las labores de recuperación continuaban. El proveedor también afirmó que la respuesta del oráculo afectada habría sido rechazada si se hubiera aplicado un requisito mínimo de tres fuentes. Entre sus recomendaciones de integración figuran, además, controles sobre la antigüedad de los datos y umbrales adaptados al riesgo de cada activo.
Una cotización no garantiza una liquidación eficaz
El análisis de Pragma parte de una distinción relevante para los mercados de crédito descentralizados: un oráculo puede proporcionar una valoración, pero eso no significa que el activo pueda venderse a ese precio cuando llega el momento de liquidar una posición. Si el mercado es poco profundo, la venta del colateral puede provocar un deterioro considerable de la cotización.
En la muestra analizada, una posición de NSTR valorada por el oráculo en 10.000 dólares sufría un deterioro aproximado del 15% al compararse con las cotizaciones disponibles para una venta de 10 dólares. La diferencia era del 17% en EKUBO, del 22% en LORDS y del 20% en BROTHER. En conjunto, las cotizaciones indicativas para ventas de 10.000 dólares empeoraban entre un 15% y un 22% frente a las de operaciones de 10 dólares en esos cuatro tokens.
El caso de DAI responde a otra consideración: la concentración de fuentes y las rutas de negociación probadas en Starknet. Pragma advierte de que los despliegues actuales y los anteriores presentaban curvas de salida diferentes, por lo que su clasificación como riesgo crítico no debe interpretarse como una afirmación de que DAI sea ilíquido en términos globales.
El riesgo puede estar oculto tras varias fuentes
Contar con varias etiquetas o proveedores tampoco elimina necesariamente el problema. Según Pragma, distintos publicadores y agregadores pueden depender de los mismos mercados subyacentes, de modo que varias fuentes aparentemente independientes pueden estar reflejando una liquidez coincidente.
La evaluación deja así una cuestión adicional para los protocolos de préstamo: no basta con comprobar si existe un precio para un token. También es necesario determinar qué activos pueden servir como garantía, qué exposición se acepta y si el mercado ofrece suficiente liquidez de salida para ejecutar una liquidación sin que el valor realizable se aleje de forma significativa de la cotización publicada.