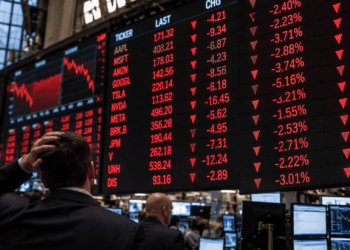
Las acciones vinculadas a la inteligencia artificial sufrieron fuertes caídas en Wall Street después de que el Financial Times situara los ingresos anualizados de OpenAI a finales de septiembre en torno a 50.000 millones de dólares, por debajo de los 70.000 millones que el mercado daba por descontados. La cifra sigue reflejando un crecimiento muy elevado, pero la diferencia frente a las expectativas bastó para reavivar las dudas sobre las valoraciones y las enormes inversiones que rodean al sector.
OpenAI crece, pero no al ritmo que esperaba el mercado
Según la información publicada por el diario británico, OpenAI cerró septiembre con unos ingresos anualizados cercanos a 50.000 millones de dólares. La compañía partía de unos 20.000 millones a comienzos de 2026, lo que supone un aumento aproximado del 150% en nueve meses.
La estimación de 70.000 millones que circulaba anteriormente no habría respondido necesariamente a un cambio en la evolución del negocio, sino a diferencias en la forma de calcular los ingresos. Aun así, para los inversores la distancia entre ambas cifras resulta relevante. Con la previsión más elevada, el crecimiento implícito habría sido de alrededor del 250% en nueve meses.
El episodio ilustra la sensibilidad de las compañías de inteligencia artificial ante unas expectativas especialmente exigentes. Cuando el mercado descuenta una expansión extraordinaria, incluso una revisión relacionada con la metodología contable puede generar dudas sobre si el crecimiento justifica las valoraciones alcanzadas.
Descensos en los grandes valores tecnológicos y rotación de capital
Nvidia, AMD, Broadcom y Micron estuvieron entre las compañías que registraron fuertes descensos en bolsa tras conocerse la información sobre OpenAI. La reacción no implica que el crecimiento del negocio de la inteligencia artificial se haya detenido. Más bien muestra hasta qué punto las cotizaciones dependían de unas previsiones todavía más ambiciosas.
Mientras varios de los valores más populares ligados a la IA retrocedían, el índice S&P 500 equiponderado avanzó alrededor de un 0,74%. La divergencia apunta a una rotación de capital: los inversores redujeron exposición en algunas de las grandes compañías tecnológicas que más habían subido y dirigieron fondos hacia segmentos que habían quedado rezagados.
El movimiento puede ser temporal, pero ofrece una señal sobre el punto de mayor vulnerabilidad del mercado. La cuestión ya no es únicamente cuánto crecen los ingresos de estas empresas, sino si lo hacen con la velocidad necesaria para respaldar el volumen de inversión, las necesidades de financiación y las valoraciones que se han construido alrededor de la IA.
El mercado de crédito eleva el nivel de vigilancia
La evolución de los mercados de deuda añade otra capa de cautela. Los diferenciales de los seguros de impago a cinco años —los CDS— de Nvidia, AMD y Broadcom han aumentado considerablemente en los últimos meses. Estos contratos ofrecen protección frente a un posible impago; cuanto mayor es la prima, mayor es el riesgo que los inversores parecen estar incorporando en el precio.
El caso más llamativo es Oracle. El diferencial de sus CDS pasó de unos 50 puntos básicos a más de 260 en el plazo de un año. Bajo el supuesto de una tasa de recuperación del 40%, ese nivel equivale a una probabilidad de impago aproximada del 19,5% a cinco años.
Esta estimación no significa que el mercado esté anticipando necesariamente una quiebra de Oracle. Sí refleja una revisión del riesgo asociado a sus grandes inversiones y a la financiación necesaria para sostenerlas. Por eso, la próxima temporada de resultados tendrá una importancia especial: los inversores examinarán no solo el crecimiento de los ingresos, sino también su capacidad para traducirse en flujos de caja y justificar el coste financiero de la expansión.