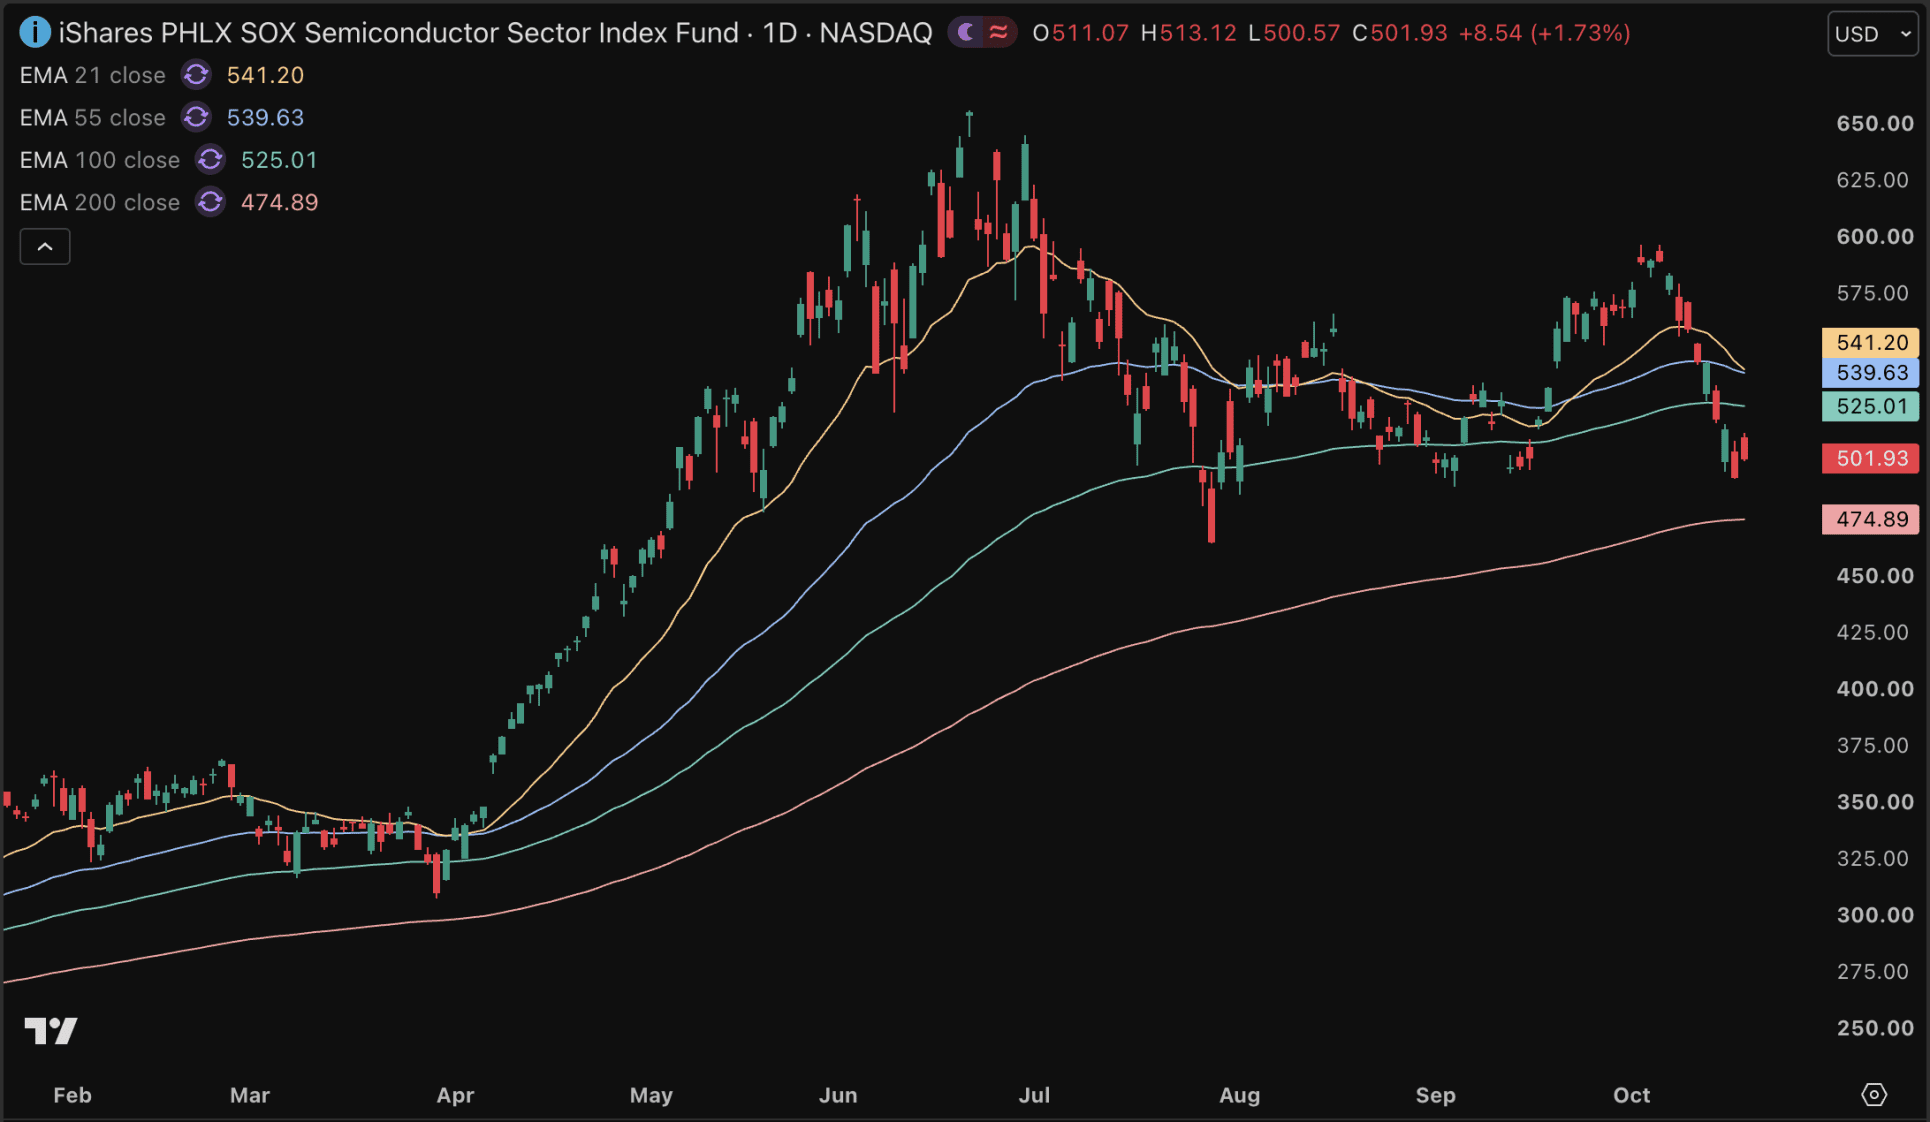
Las acciones de los fabricantes de chips han perdido unos 2 billones de dólares de capitalización bursátil en apenas ocho sesiones, pese a que la demanda vinculada a la inteligencia artificial continúa siendo sólida. El índice Philadelphia Semiconductor cayó más de un 11% la semana pasada y encadenó ocho jornadas negativas, su peor racha desde 2008.
La magnitud del ajuste ha abierto una duda entre los inversores: si se trata de una oportunidad de compra tras las caídas o del comienzo de una retirada más amplia del capital destinado a la inteligencia artificial. Por ahora, la presión vendedora no parece explicarse principalmente por un deterioro de los pedidos de chips, sino por el impacto de los tipos de interés elevados sobre todo el ecosistema.
El bono estadounidense eleva el coste de la inversión en IA
La rentabilidad del bono del Tesoro estadounidense a diez años ronda el 5,1%, un nivel que afecta a las empresas tecnológicas por dos vías. Por un lado, encarece la financiación necesaria para construir centros de datos y comprar los procesadores que requieren las aplicaciones de inteligencia artificial. Por otro, reduce el valor que el mercado asigna hoy a los beneficios que esas compañías podrían generar en el futuro.
El efecto es especialmente intenso en las denominadas neocloud, compañías de infraestructura en la nube especializadas en IA. Su modelo consiste en endeudarse para adquirir chips y levantar centros de datos, y después alquilar esa capacidad de procesamiento a empresas que desarrollan servicios de inteligencia artificial. Si el coste de la deuda permanece elevado, la rentabilidad de ese negocio se vuelve más difícil de sostener.
Algunos participantes del mercado consideran que una reducción de entre 0,5 y 0,75 puntos porcentuales en la rentabilidad del bono a diez años bastaría para aliviar de forma significativa la presión sobre estas compañías. La cuestión, sin embargo, depende de que los tipos comiencen efectivamente a bajar y de cuánto tiempo permanezcan en niveles elevados.
El mercado debate cuánto durará el ciclo de inversión
La otra gran incógnita es el momento en que la inversión en inteligencia artificial alcanzará su máximo. Las previsiones están muy alejadas entre sí. Algunos inversores creen que todavía faltan entre tres y cuatro años para llegar a ese punto, mientras que otros temen que pueda producirse en apenas un año.
La diferencia tiene consecuencias directas para los fabricantes de chips y sus proveedores. Mientras los grandes grupos de servicios en la nube sigan aumentando cada año sus inversiones en centros de datos y capacidad de procesamiento, la demanda de semiconductores mantendrá su impulso. Pero una moderación del gasto podría dejar más expuestas a las empresas que cotizan con valoraciones elevadas.
En ese escenario, el mercado no solo estaría poniendo en duda el crecimiento futuro, sino también el plazo necesario para recuperar las enormes cantidades invertidas en infraestructura. Con una financiación más cara, los proyectos de IA necesitan demostrar antes que generan ingresos y beneficios suficientes.
Los próximos resultados pondrán a prueba las expectativas
Por eso, las próximas cuentas trimestrales serán determinantes. Lam Research, Texas Instruments, Western Digital, Meta y Tesla figuran entre las compañías que presentarán sus resultados próximamente. Sus cifras y previsiones ofrecerán nuevas señales sobre el ritmo de la demanda y sobre la capacidad de las empresas para convertir el gasto en inteligencia artificial en rentabilidad.
Los inversores ya no parecen conformarse con que las compañías confirmen que sus planes de inversión siguen en marcha. Con la rentabilidad del bono estadounidense a diez años por encima del 5%, exigen pruebas de que esos miles de millones están produciendo retornos suficientes. En el nuevo escenario, el crecimiento por sí solo no basta: el mercado quiere saber cuánto rendimiento genera cada dólar destinado a la infraestructura de IA.