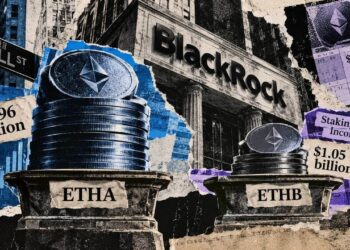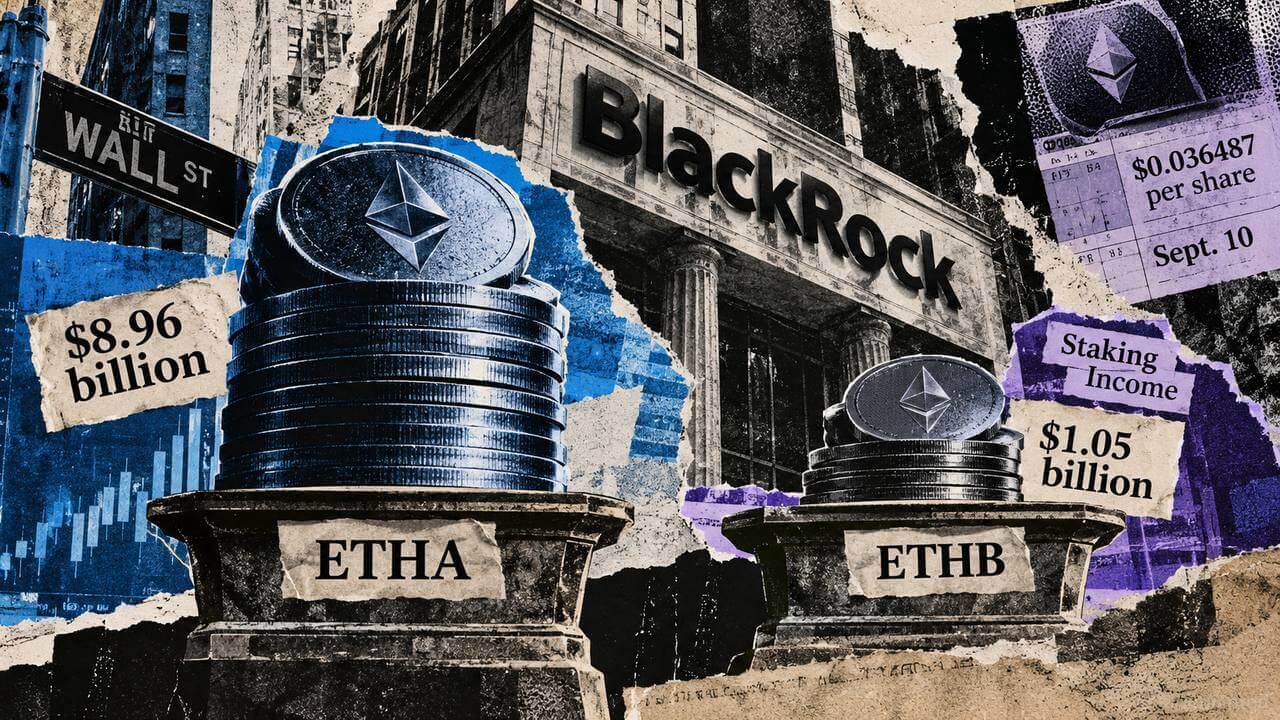
El fondo cotizado de BlackRock que permite obtener ingresos por el staking de ether todavía no ha desplazado a su producto original. El iShares Staked Ethereum Trust ETF (ETHB) acumulaba alrededor de 1.050 millones de dólares en activos netos el 11 de septiembre, frente a los 8.960 millones del iShares Ethereum Trust ETF (ETHA), según los datos de la gestora.
La diferencia también se refleja en la actividad del mercado secundario. Ese día, ETHA registró una negociación estimada de 1.860 millones de dólares, calculada a partir del volumen y el precio de cierre, frente a los 61,8 millones de ETHB. El primer fondo movió, por tanto, aproximadamente 30 veces más capital.
El rendimiento no ha cambiado aún la preferencia de los inversores
ETHA ofrece exposición directa al precio de ether sin poner en staking los activos del fondo. ETHB, lanzado posteriormente, destina una parte de sus tenencias a esta actividad y distribuye a sus accionistas una porción de los ingresos obtenidos.
La posibilidad de generar rendimiento pretendía resolver una de las principales desventajas estructurales de los fondos cotizados de ether al contado en Estados Unidos. Cuando estos productos comenzaron a negociarse, en julio de 2024, sus inversores podían seguir la evolución de ETH, pero no acceder a las recompensas asociadas a la participación en la seguridad de la red.
JPMorgan había señalado que la exclusión del staking de los documentos de los fondos podía limitar la demanda frente a los productos de bitcoin. BitMEX Research también consideró que los vehículos sin staking podían resultar menos atractivos para los inversores institucionales, mientras que Galaxy Digital estimó que renunciar a esas recompensas suponía un coste de oportunidad relevante.
Los primeros datos de BlackRock cuestionan, al menos por ahora, la idea de que la ausencia de rendimiento fuera el principal freno para los fondos de ether. El 11 de septiembre, ETHA captó entradas netas de 148,8 millones de dólares, frente a los 18,3 millones de ETHB, según Farside Investors.
ETHB sí está generando pagos. El fondo anunció una distribución de 0,036487 dólares por participación, abonada el 10 de septiembre, después de empezar a obtener recompensas de staking en mayo. Sin embargo, ETHA siguió atrayendo capital incluso cuando su competidor ya ofrecía ingresos.
ETHA conserva una ventaja de liquidez y recorrido
La comparación tiene un límite importante: ETHA ha dispuesto de mucho más tiempo para reunir activos, establecer relaciones de negociación y ganar aceptación entre inversores institucionales. Su mayor tamaño también facilita la entrada y salida de posiciones voluminosas.
La mediana del diferencial entre precios de compra y venta durante 30 días era del 0,05% para ETHA el 11 de septiembre, frente al 0,06% de ETHB. La distancia es reducida, pero la diferencia en el volumen negociado ofrece a los inversores una capacidad de ejecución considerablemente mayor en el fondo original.
Los movimientos diarios tampoco muestran todavía un traslado sostenido hacia el producto con staking. Ambos fondos registraron flujos nulos el 8 de septiembre y entradas el día 9. El 10 de septiembre ETHA sufrió salidas mientras ETHB captó activos, pero al día siguiente los dos volvieron a recibir dinero y ETHA lo hizo con mucha más intensidad.
Estos datos no permiten saber si un inversor vendió ETHA para comprar ETHB. Las cifras de flujos reflejan creaciones y reembolsos de cada fondo, pero no identifican las operaciones posteriores de quienes participan en ellas. Una señal más clara de rotación sería una secuencia de entradas en ETHB acompañada de salidas en ETHA.
El staking añade ingresos, pero también complejidad
El 10 de septiembre, aproximadamente el 75,85% del ether de ETHB estaba clasificado como depositado en staking y el 24,15% permanecía sin hacerlo. Esta última parte aporta liquidez para las operaciones y los reembolsos sin que BlackRock tenga que esperar a que los activos abandonen el proceso de staking.
ETHB aplica una comisión anual ordinaria del 0,25%, igual que ETHA. No obstante, una exención temporal la reduce al 0,12% sobre sus primeros 2.500 millones de dólares durante 12 meses desde el 12 de marzo. Además, el fondo cobra una comisión equivalente al 10% de los ingresos brutos del staking, frente al 18% previsto inicialmente.
La distribución no constituye un rendimiento fijo. BlackRock puede tener en cuenta los ingresos recibidos, las exigencias legales y las necesidades operativas y de liquidez del fondo al decidir los pagos. En situaciones de tensión, el folleto también contempla retrasos en la liquidación o reembolsos exclusivamente en efectivo si los plazos de salida del staking o la liquidez disponible complican la operativa habitual.
Por ahora, ETHB demuestra que existe demanda para un fondo de ether con staking, pero no que esa característica baste para superar la escala y la liquidez de ETHA. La tesis del rendimiento ganaría fuerza si el producto más nuevo lograra entradas sostenidas mientras el fondo original empezara a perder activos.