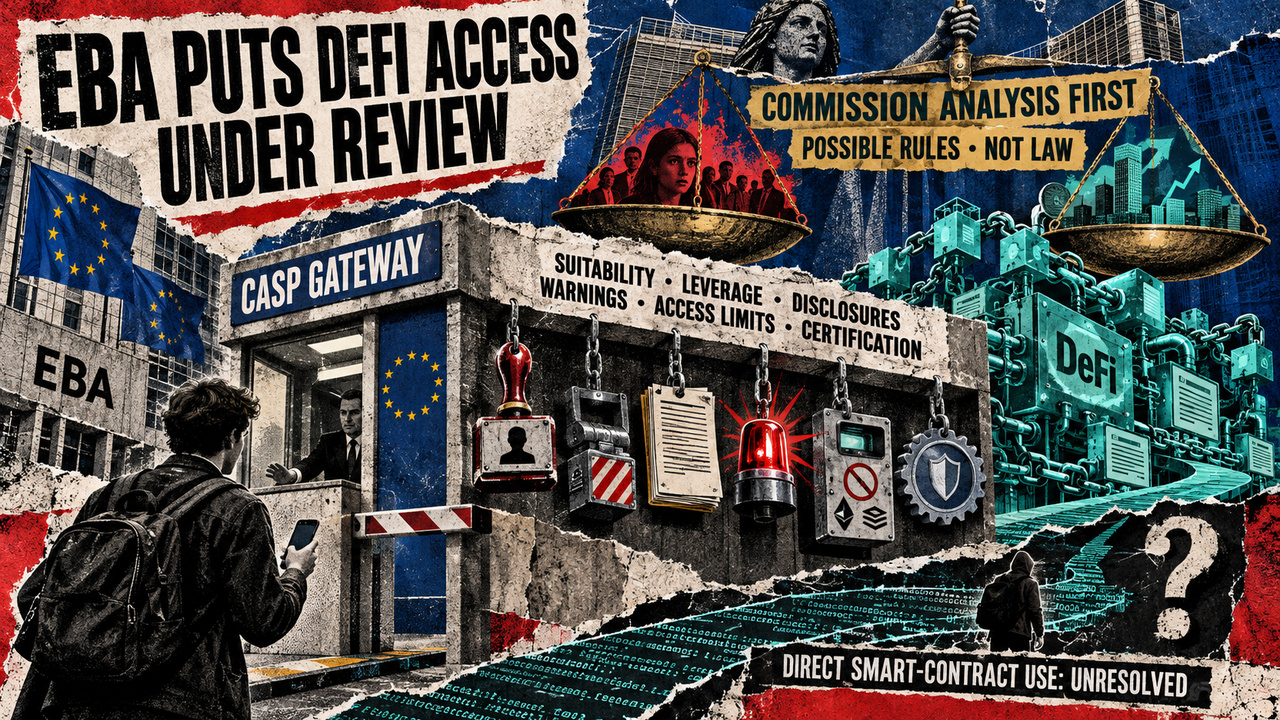
La Autoridad Bancaria Europea (EBA) ha pedido a la Comisión Europea que estudie posibles cambios en MiCA para regular a las empresas que facilitan a sus clientes el acceso a préstamos de finanzas descentralizadas (DeFi). La petición llega mientras permanece abierto, hasta el 30 de septiembre, el plazo de una consulta específica sobre la aplicación de la norma.
La fecha límite no implica que vaya a aprobarse una nueva regulación antes de ese día. La consulta de la Comisión Europea termina el 30 de septiembre a las 23:59, hora central europea de verano, y sus respuestas servirán para elaborar un informe sobre MiCA y la evolución del mercado de criptoactivos. La Comisión podría acompañar ese informe de una propuesta legislativa si considera que está justificado.
El papel de las empresas que conectan al usuario con DeFi
En su respuesta, fechada el 24 de septiembre, la EBA reclama un análisis de costes y beneficios sobre varias obligaciones aplicables a los proveedores de servicios de criptoactivos, conocidos como CASP. El foco está en las compañías que intermedian préstamos de criptoactivos o que ofrecen a sus clientes acceso a protocolos de préstamos DeFi mediante una interfaz o un producto.
La diferencia es relevante. Un préstamo puede ejecutarse directamente sobre un protocolo en cadena mientras una empresa proporciona la aplicación desde la que el usuario llega a ese servicio. La EBA quiere que la Comisión examine precisamente ese recorrido controlado por una compañía, aunque su recomendación no modifica por sí misma ninguna regla sobre préstamos.
El regulador plantea dos cambios principales. El primero consistiría en incluir la intermediación de préstamos de criptoactivos entre los servicios de los CASP contemplados por MiCA. El segundo establecería requisitos para las entidades que faciliten el acceso a protocolos de préstamos DeFi, ya sea a través de una interfaz o mediante productos que ofrezcan exposición a esas actividades.
Antes de impulsar una ley, la Comisión tendría que valorar el tamaño de estas operaciones, el grado de participación minorista y la importancia de los riesgos asociados. También tendría que precisar qué se entiende exactamente por facilitar el acceso, intermediar un préstamo u ofrecer un producto vinculado a DeFi.
Advertencias, controles y riesgos para el consumidor
Entre las medidas que la EBA propone analizar figuran las pruebas de conveniencia o idoneidad para determinar si un cliente debería participar en este tipo de operaciones. El organismo también menciona posibles límites al apalancamiento y una información más completa sobre los riesgos del endeudamiento.
Para los servicios que dan acceso a protocolos DeFi, plantea advertencias adicionales sobre la ausencia de salvaguardas regulatorias cuando la actividad se desarrolla en un protocolo verdaderamente descentralizado. Asimismo, sugiere estudiar la certificación de los protocolos de préstamos en relación con su resistencia a ciberataques.
La EBA vincula estas propuestas a varios perjuicios potenciales para los consumidores: información incompleta sobre comisiones y rendimientos, cambios en las exigencias de garantías y pérdidas amplificadas por el apalancamiento. También señala riesgos derivados de la mezcla de fondos, las interrupciones del servicio, los ataques informáticos y una gestión deficiente de los registros.
El documento añade la posibilidad de prohibir a los CASP intermediar o facilitar préstamos que impliquen tokens referenciados a activos o tokens de dinero electrónico cuando sus emisores no cuenten con la autorización exigida por MiCA. La medida limitaría el acceso de estas empresas a esas operaciones.
Una frontera regulatoria todavía sin definir
Las distintas vías de acceso ya existen. La guía de préstamos de MetaMask describe el acceso desde la aplicación a fondos de monedas estables de Aave, mientras que la documentación de Aave señala que su protocolo puede utilizarse desde su propia interfaz, mediante otras aplicaciones o a través de una interacción directa con contratos inteligentes.
Estos ejemplos no determinan si una función concreta está disponible para clientes de la Unión Europea ni cómo se clasificaría a sus operadores bajo una futura regla para CASP. Tampoco resuelven el tratamiento de quienes interactúan directamente con contratos inteligentes.
Por ahora, ninguna de las salvaguardas planteadas por la EBA está vigente. La respuesta abre un debate sobre dónde situar el límite entre el protocolo que ejecuta el préstamo y la aplicación que permite al usuario acceder a él. La Comisión deberá decidir primero si propone legislación y, en ese caso, cómo traducir esas diferencias en obligaciones concretas para las empresas y advertencias para los clientes.