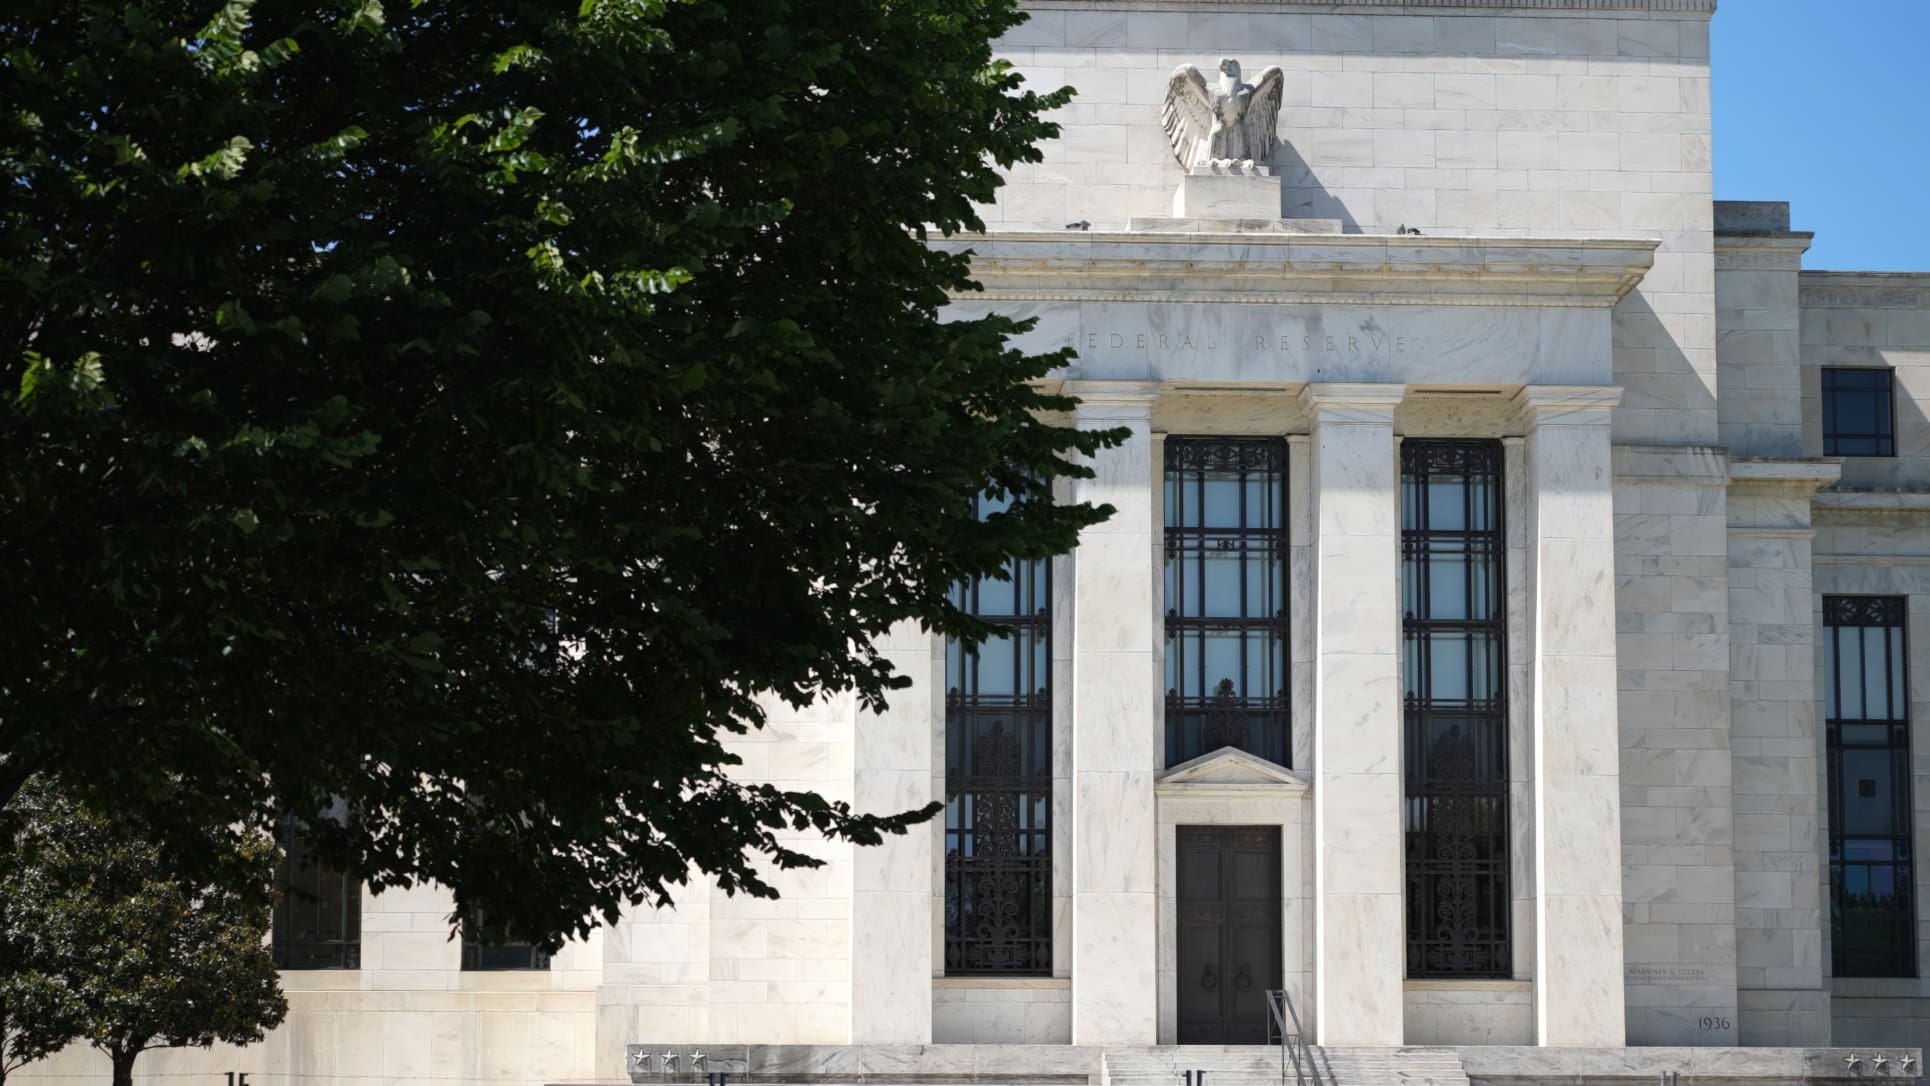
La Reserva Federal de Estados Unidos se dispone, según las expectativas recogidas en el análisis de Newsbit, a elevar los tipos de interés oficiales en 0,25 puntos porcentuales. La decisión, prevista para esta noche a las 20:00, llega con el movimiento ampliamente descontado por el mercado. Por eso, salvo que Kevin Warsh introduzca un cambio relevante durante su rueda de prensa, el impacto inmediato podría ser limitado.
La cuestión central no está tanto en el tipo oficial como en el coste de financiación a más largo plazo. La rentabilidad de los bonos del Tesoro estadounidense a 10 y 30 años se encuentra en sus niveles más altos desde 2007, de acuerdo con la fuente. Una subida adicional de un cuarto de punto por parte de la Fed modificaría poco ese escenario.
La presión se concentra en los tipos largos
El análisis atribuye la persistencia de las rentabilidades elevadas a una fuerte demanda de capital. Los gobiernos necesitan captar más fondos para cubrir sus déficits presupuestarios y refinanciar la deuda existente. Al mismo tiempo, las empresas están aumentando el gasto destinado a la infraestructura relacionada con la inteligencia artificial.
Ese esfuerzo incluye centros de datos, chips, infraestructura energética y capacidad de cálculo. La fuente sostiene que las grandes compañías tecnológicas, que antes dedicaban una parte de sus flujos de caja a recomprar acciones, están orientando ahora esos recursos —e incluso cantidades adicionales— a financiar esa expansión.
A esta mayor demanda se suma un cambio en la oferta de capital. Tras la crisis de 2008, los bancos centrales fueron durante años compradores relevantes de deuda pública. Esa etapa ha terminado, según el texto de referencia, lo que implica una menor entrada de capital en el sistema justo cuando las necesidades de financiación crecen.
El resultado es una presión al alza sobre el precio del dinero. En el mercado de deuda, ese precio se refleja en los tipos de interés. Desde esta perspectiva, una sola decisión de la Fed tiene un alcance limitado frente a unas fuerzas que afectan a la financiación pública y privada durante plazos mucho más largos.
El dilema entre credibilidad y recesión
El análisis considera que la subida puede servir para reforzar la credibilidad de la Reserva Federal y moderar la demanda en el margen. Sin embargo, la presenta principalmente como una medida de escenificación, porque no bastaría para reducir de forma sustancial los tipos a largo plazo.
Para enfriar con mayor intensidad la demanda de capital haría falta, en opinión de la fuente, un ciclo de subidas más amplio. El texto menciona como hipótesis cuatro, seis u ocho incrementos, aunque advierte de que una estrategia de esa magnitud acercaría el riesgo de recesión.
Ese es el dilema para la política económica estadounidense: endurecer las condiciones financieras para contener las rentabilidades o evitar un deterioro severo de la actividad cuando el coste de la deuda pública ya aumenta. El Gobierno tendría que refinanciar una parte cada vez mayor de sus obligaciones a tipos más elevados.
Un entorno de tipos más altos
La fuente sostiene que ni la inversión vinculada a la inteligencia artificial ni la escasez de petróleo desaparecerán por una subida puntual. Su conclusión es que la economía mundial tendrá que acostumbrarse a convivir con tipos más altos, o más próximos a niveles históricamente normales.
Una rentabilidad del bono estadounidense a 10 años cercana al 5% no sería extrema en términos históricos, aunque resulte elevada después de años de dinero barato. Además, el análisis señala que este nivel no ha impedido por sí solo la continuidad del mercado alcista asociado a la inteligencia artificial.
El foco, por tanto, se desplaza desde la decisión de esta noche hacia la capacidad del Gobierno estadounidense para gestionar una deuda cada vez más cara. Ahí, más que en el movimiento de 0,25 puntos del tipo oficial, se encuentra la tensión que condiciona a los mercados.