Una subida de los tipos de interés no tiene el mismo efecto en todos los negocios de criptomonedas. Puede elevar los ingresos que una emisora de stablecoins obtiene al invertir sus reservas, pero también encarece la deuda de las compañías que piden financiación para comprar Bitcoin o desarrollar nuevos proyectos.
La Reserva Federal elevó el 16 de septiembre su rango objetivo en 25 puntos básicos, hasta el 3,75%-4%. El movimiento afecta de forma distinta a cada empresa según la naturaleza de sus activos, el tipo de deuda que haya contratado y el momento en que sus condiciones financieras se actualicen.
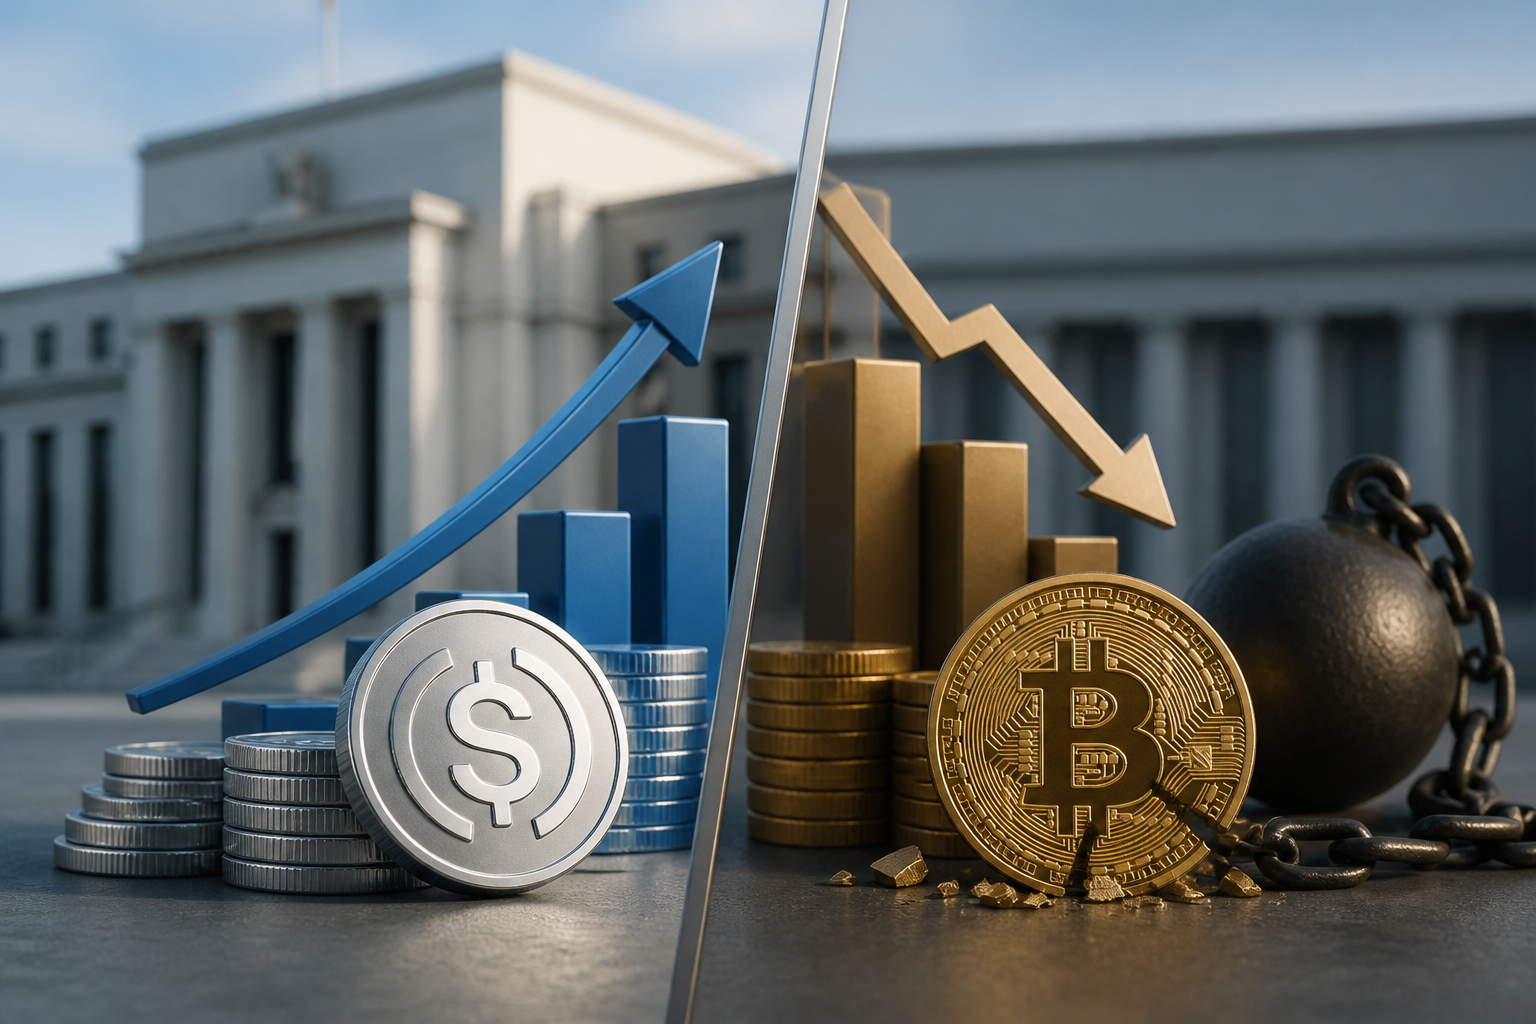
Las reservas de las stablecoins pueden beneficiarse
El caso de Circle ilustra la importancia de los tipos a corto plazo para las emisoras de stablecoins. Según su informe del segundo trimestre, los ingresos obtenidos de las reservas representaron el 95,2% de los ingresos de la compañía en los tres meses terminados el 30 de junio de 2026.
La rentabilidad de esas reservas evoluciona aproximadamente en línea con el tipo de financiación garantizada a un día, conocido como SOFR. Cuando los activos de corto plazo se renuevan o reajustan a tipos más elevados, la emisora puede obtener más ingresos por cada dólar respaldado, siempre que el volumen de stablecoins en circulación se mantenga.
La relación no es automática ni debe confundirse con la evolución del rendimiento del bono del Tesoro estadounidense a 10 años. El SOFR refleja las condiciones de financiación a un día, mientras que el bono a una década incorpora las expectativas sobre los tipos futuros y la compensación que exige el mercado por mantener deuda durante un periodo más largo.
Por eso, un aumento del rendimiento de los bonos largos puede encarecer la financiación a largo plazo incluso si los inversores esperan que los tipos a corto bajen más adelante. La lectura de cada movimiento depende del plazo y de los contratos concretos de cada negocio.
La deuda vinculada a Bitcoin afronta el lado contrario
Las compañías que se endeudan para acumular Bitcoin tienen una exposición diferente. Si su financiación es a tipo variable, el coste de los intereses puede aumentar cuando se reajustan los tipos de referencia. Una deuda a tipo fijo ya contratada, en cambio, no se encarece automáticamente porque suban los rendimientos del Tesoro. El impacto aparece cuando llega el vencimiento y la empresa debe refinanciarse.
La fuente plantea un ejemplo hipotético: una compañía con 100 millones de dólares de nueva deuda con intereses pagaría 2 millones adicionales al año si su coste financiero aumentara dos puntos porcentuales. Ese importe tendría que salir de los beneficios, de nueva financiación o de la venta de activos, aunque los activos adquiridos no generasen más ingresos.
La deuda convertible añade otra variable. Un cupón más bajo puede compensarse con la posibilidad de que el prestamista reciba acciones, de modo que centrarse únicamente en el pago de intereses no muestra todo el coste financiero ni la posible dilución para los accionistas.
El mismo problema aparece en los proyectos de centros de datos impulsados por empresas de minería. La inversión y los intereses empiezan antes de que las instalaciones terminadas generen ingresos. Si el margen previsto es estrecho, una factura financiera mayor puede consumirlo antes de que llegue el primer cliente. La estructura entre deuda y capital, los contratos comerciales y el calendario de refinanciación son más determinantes que el rendimiento del Tesoro por sí solo.
El rendimiento de DeFi depende de algo más que los bonos
En las plataformas de finanzas descentralizadas, los tipos se forman también dentro de cada protocolo. La documentación de Aave señala que el rendimiento para quienes suministran tokens depende del uso de los préstamos y de los parámetros establecidos por el protocolo.
Si aumenta la demanda de stablecoins prestadas, el tipo que reciben los proveedores puede subir. Si entra más oferta o cae la demanda, puede bajar. La gobernanza y los incentivos también influyen en la rentabilidad anunciada, por lo que una cifra mostrada en una plataforma necesita explicar de dónde procede.
Un rendimiento del 7% frente al 4% de una inversión pública a corto plazo no representa simplemente tres puntos porcentuales adicionales: también incorpora riesgos contractuales, de liquidez, técnicos y de contraparte. En última instancia, la exposición del sector cripto a los tipos se reparte entre emisores que cobran por sus reservas, prestatarios que deben cubrir sus intereses y tenedores de Bitcoin que comparan una posible revalorización con los ingresos disponibles en otros activos.