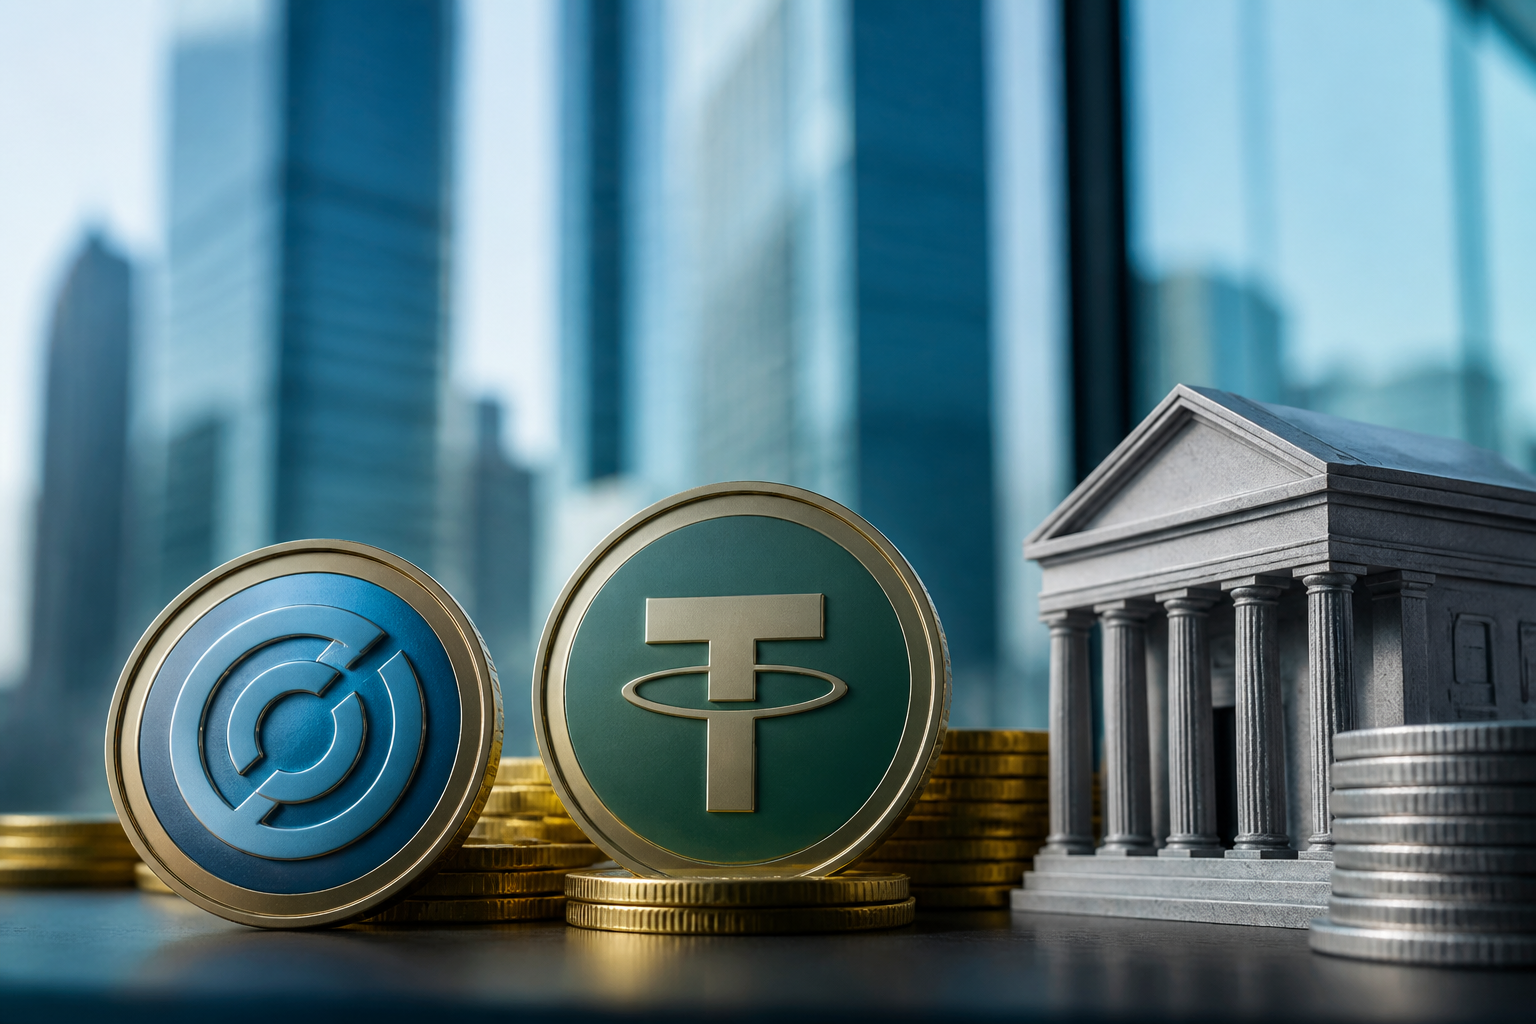
Circle y Tether han coincidido en cuestionar uno de los elementos más controvertidos de MiCA: la obligación de mantener una parte relevante de las reservas de las monedas estables en depósitos bancarios comerciales. La coincidencia resulta especialmente significativa porque Circle optó por cumplir el marco europeo con USDC, USDG y EURC, mientras que Tether decidió mantener USDT fuera de él.
Circle propone abrir MiCA a emisores extranjeros
Circle ha pedido a la Unión Europea que permita la entrada de monedas estables reguladas en otras jurisdicciones mediante un régimen de reconocimiento. La propuesta permitiría a determinados emisores extranjeros distribuir sus tokens en Europa sin tener que convertirse plenamente en emisores autorizados dentro de la UE.
El modelo planteado contemplaría dos pasos. En primer lugar, la Comisión Europea determinaría si el marco regulatorio del país de origen del emisor es equivalente a los estándares comunitarios. Después, la Autoridad Bancaria Europea reconocería individualmente a los emisores que cumplieran los requisitos. Estos seguirían bajo la supervisión principal de sus respectivos países, aunque distribuirían sus tokens a través de entidades autorizadas localmente.
La alternativa se apartaría de las reglas actuales de MiCA, que por lo general exigen a los emisores de tokens de dinero electrónico que quieran ofrecerlos públicamente o negociarlos en la UE obtener una autorización europea. Circle sostiene que el marco vigente está dejando fuera buena parte de la liquidez internacional.
Según la compañía, solo tres de las 25 mayores monedas estables del mundo por capitalización —USDC, USDG y EURC— están actualmente reguladas bajo MiCA, pese a que alrededor de 30 tokens de dinero electrónico han obtenido autorización desde la entrada en vigor del reglamento.
Circle también defiende que se mantenga la denominada emisión múltiple: una entidad autorizada en la UE podría emitir conjuntamente una moneda estable de circulación global con otra entidad regulada en el extranjero. A juicio de la compañía, limitar esta estructura podría empujar a los usuarios europeos hacia plataformas y tokens extraterritoriales que no ofrecen las protecciones de MiCA.
Críticas a la concentración de reservas en bancos
El emisor de USDC también quiere modificar las exigencias de liquidez. MiCA obliga a los emisores de tokens de dinero electrónico a mantener al menos el 30% de sus reservas en depósitos de bancos comerciales. En el caso de los tokens considerados significativos, el porcentaje asciende al 60%.
Circle propone sustituir esos mínimos por un estándar de liquidez más amplio. Su argumento es que la obligación de mantener los fondos en depósitos bancarios incrementa la exposición al riesgo de crédito y de contraparte de las entidades financieras, en lugar de eliminarlo.
La posición coincide con las críticas expresadas anteriormente por Paolo Ardoino, consejero delegado de Tether. El ejecutivo advirtió de que obligar a los grandes emisores de monedas estables a colocar una parte sustancial de sus reservas en bancos podría generar vulnerabilidades sistémicas si esas entidades quebraran o no pudieran atender retiradas de gran volumen. Ardoino afirmó el mes pasado que Tether había descartado solicitar una licencia europea precisamente por este requisito.
Bruselas estudia el futuro del marco
Circle pide además eliminar el límite del 35% a la exposición a un único soberano y la norma que restringe los depósitos en un banco concreto al 1,5% de los activos totales de esa entidad. La empresa sostiene que ambas reglas pueden dificultar el uso de deuda soberana de alta calidad como respaldo de las monedas estables denominadas en dólares y obligar a los grandes emisores a repartir sus reservas entre decenas de bancos.
La Autoridad Bancaria Europea ha planteado entretanto una dirección distinta. El mes pasado instó a la Comisión a reforzar MiCA frente a los riesgos de las estructuras de emisión múltiple con entidades de terceros países, al considerar que las reservas, los reembolsos y otras funciones esenciales podrían quedar fuera de una supervisión europea efectiva.
La consulta de la Comisión sobre la revisión de MiCA terminó el 30 de septiembre. Sus conclusiones podrían desembocar en cambios legislativos. Hasta entonces, la propuesta de Circle no ofrece una vía inmediata de acceso para los emisores extranjeros: cualquier apertura dependerá de que Bruselas determine si ampliar la liquidez internacional compensa relajar algunas de las barreras actuales.