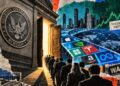
La Comisión de Bolsa y Valores de Estados Unidos (SEC) ha abierto durante cinco años una vía regulada para que determinadas acciones estadounidenses puedan negociarse sobre infraestructuras basadas en blockchain. La decisión llega apenas dos días después de que el Senado no lograra sacar adelante la ley CLARITY, el proyecto de regulación de la estructura del mercado de criptoactivos.
La votación sobre la norma terminó con 49 votos a favor y 50 en contra, lejos de los 60 necesarios para que siguiera avanzando. Sin un marco legal amplio para los activos digitales, la atención recae ahora en lo que los reguladores pueden autorizar al amparo de la legislación vigente.
Una prueba de cinco años para las acciones tokenizadas
La SEC ha aprobado una exención de innovación que permite operar a plataformas de valores tokenizados, conocidas como TSV, sin que sean consideradas bolsas a efectos de la Ley del Mercado de Valores. El alivio regulatorio también puede alcanzar a determinados proveedores de liquidez que utilizan capital propio, eximiéndolos de algunos requisitos de registro como intermediarios.
El permiso será temporal. Las exenciones expirarán al cabo de cinco años, un periodo durante el cual la SEC podrá recopilar datos sobre la negociación y decidir si resulta necesario establecer un régimen permanente. El presidente del organismo, Paul Atkins, vinculó expresamente la medida al bloqueo de CLARITY y aseguró que la SEC actuaba “dentro de su autoridad legal” para facilitar la negociación en cadena de determinados valores tokenizados.
El marco contempla límites al número de valores y al volumen negociado, además de obligaciones sobre transparencia, interrupciones de la negociación, conservación de registros y seguridad tecnológica. Las plataformas tendrán que publicar, entre otros datos, precios, tamaños de las operaciones, marcas de tiempo, direcciones de los fondos de liquidez y volúmenes diarios.
La autorización coincide con una mesa redonda de la SEC sobre la preparación de los mercados estadounidenses para operar durante las 24 horas. Atkins sostiene que los acontecimientos económicos y empresariales no se producen únicamente durante la sesión bursátil y que los inversores demandan capacidad para ajustar sus posiciones cuando se conoce una noticia. También señaló que la tokenización puede facilitar la gestión de inventarios en tiempo real, mejorar la eficiencia y reducir fallos en la liquidación.
Un mercado que ya crece fuera de Estados Unidos
La decisión acerca la regulación estadounidense a una actividad que ya se está desarrollando en mercados extranjeros. Empresas como Robinhood, Kraken y Coinbase ofrecen productos de acciones estadounidenses tokenizadas a clientes internacionales. Johann Kerbrat, director general de Robinhood Crypto, afirmó que la exención permitirá desarrollar mercados líquidos de valores tokenizados dentro de Estados Unidos.
Los datos de Token Terminal muestran que la capitalización de las acciones tokenizadas alcanzó un récord de 3.200 millones de dólares, un 1.219,3% más que un año antes. En los 30 días anteriores, estos productos generaron 15.750 millones de dólares de volumen en exchanges descentralizados, de los que 2.950 millones correspondieron a fines de semana, cuando las bolsas estadounidenses tradicionales permanecen cerradas.
La rotación semanal también aumentó con fuerza: pasó de 360 millones a 1.600 millones de dólares en tres semanas. Token Terminal contabilizó 3,7 millones de titulares de acciones tokenizadas, aunque esa cifra corresponde a titulares registrados en cadena y no necesariamente a inversores distintos. La mayor parte del valor sigue concentrada en la negociación. Según Grayscale, solo alrededor del 5% del mercado de acciones tokenizadas estaba desplegado en aplicaciones de finanzas descentralizadas a finales de agosto.
Límites para emisores, inversores y plataformas
La exención no cubre cualquier producto que replique el precio de una acción. Los tokens deberán representar valores reales del Sistema Nacional de Mercado y otorgar a sus titulares los mismos derechos que las acciones tradicionales, incluidos los derechos de voto y a dividendos. Los instrumentos sintéticos quedan fuera. Robinhood, por ejemplo, describe sus Classic Stock Tokens europeos como derivados registrados en blockchain, no como participaciones directas en las acciones subyacentes.
Las compañías emisoras también podrán oponerse a que un tercero no vinculado tokenice sus valores. Además, las plataformas deberán ser entidades estadounidenses, cumplir las sanciones de la Oficina de Control de Activos Extranjeros y limitar el acceso mediante sistemas autorizados.
Estos límites serán especialmente relevantes durante las noches y los fines de semana. Ampliar el horario puede mejorar el acceso y acelerar la reacción ante las noticias, pero una liquidez reducida puede traducirse en diferenciales más amplios y movimientos de precios más bruscos. La SEC ha planteado así la tokenización como un experimento controlado: una puerta de entrada para trasladar a Estados Unidos una actividad desarrollada en buena medida en el extranjero, sin renunciar a las protecciones del mercado tradicional.