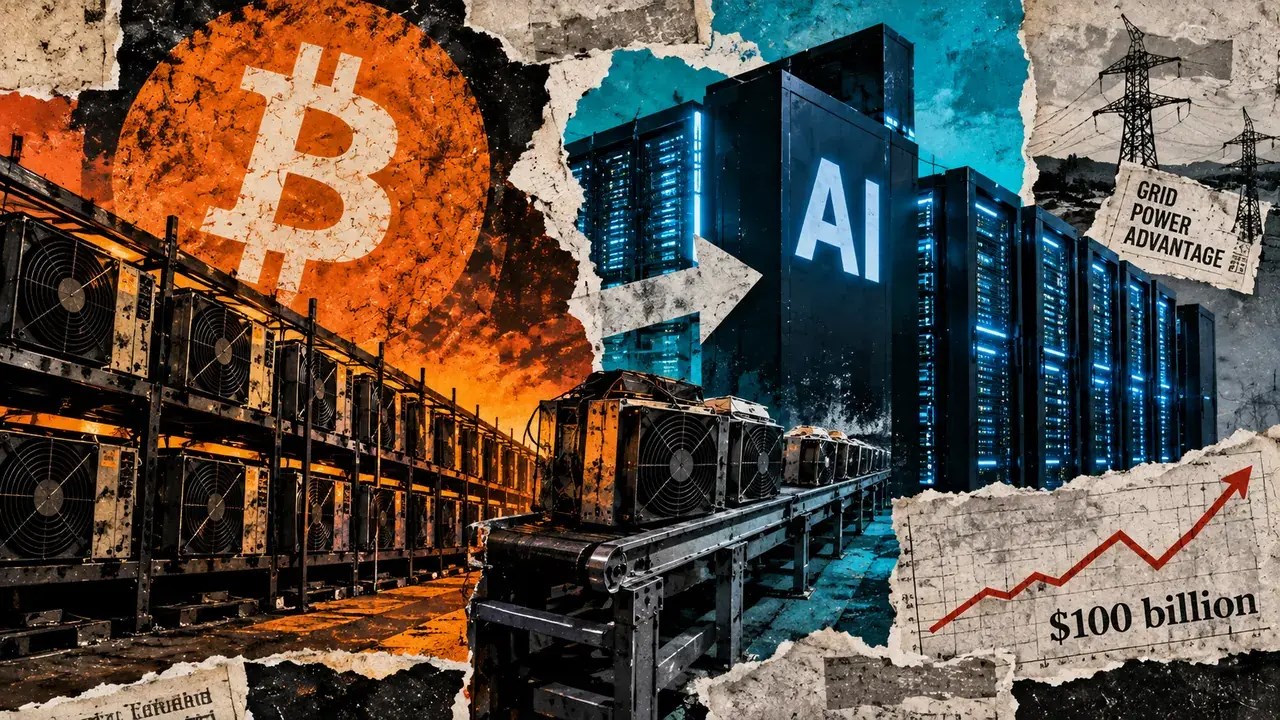
Los mineros de Bitcoin que están reconvirtiendo sus instalaciones para alojar cargas de inteligencia artificial (IA) y computación de alto rendimiento (HPC) han firmado contratos por más de 100.000 millones de dólares. Sin embargo, apenas una pequeña parte de esa cartera se ha convertido en ingresos: los acuerdos cubren más de 4 gigavatios (GW) de capacidad, pero solo unos 550 megavatios (MW) están actualmente facturando, según un análisis de CoinShares.
El negocio ya genera alrededor de 1.100 millones de dólares de ingresos anualizados. La diferencia entre esa cifra y el valor de los contratos pendientes está llevando a los inversores a valorar a estas compañías por su potencial como operadores de centros de datos, más que por su actividad tradicional de minería de Bitcoin.
La electricidad conectada a la red se convierte en el principal activo
Las empresas mineras parten de una ventaja que los desarrolladores de IA necesitan con urgencia: terrenos con suministro eléctrico y conexiones existentes a la red. La construcción de nuevos centros de datos en Estados Unidos se enfrenta a procesos de autorización más largos y a una red cada vez más congestionada.
CoinShares ha contabilizado al menos 225 moratorias o restricciones al desarrollo de centros de datos en 30 estados. De ellas, 151 seguían vigentes en su último informe sectorial. Nueva York, por ejemplo, ha establecido una pausa estatal en la concesión de permisos medioambientales para instalaciones de 50 MW o más. Las limitaciones también se han extendido a otros estados y condados.
El problema se refleja en la cola de solicitudes de conexión a la red estadounidense, que ronda los 2.600 GW. Los proyectos que entraron en funcionamiento en 2025 tardaron una mediana superior a cinco años desde su incorporación a esa cola. En ese contexto, un campus minero ya conectado puede resultar más atractivo que un proyecto que parte desde cero.
La diferencia de valoración es considerable. CoinShares cita una operación en la que tres centros de datos de IA completamente arrendados en el norte de Virginia fueron valorados en unos 27 millones de dólares por MW. En cambio, algunas mineras cotizadas con capacidad energizada, pero todavía sin arrendar, valen menos de 3 millones de dólares por MW.
Transformar esas instalaciones tampoco es barato. La firma estima que adaptar un emplazamiento minero para IA puede costar entre 8 y 15 millones de dólares por MW, frente a entre 700.000 y 1 millón de dólares por MW para la infraestructura de minería de Bitcoin. Aun así, la rentabilidad potencial es superior: unos 1,5 millones de dólares de beneficio anualizado por MW para la infraestructura de IA, frente a aproximadamente 500.000 dólares en la minería de Bitcoin en las condiciones actuales.
Las cotizaciones anticipan unos ingresos que aún no llegan
Los inversores ya han revalorizado a las compañías que cuentan con contratos de IA o HPC. Estas cotizan, de media, a 12,9 veces el valor de empresa sobre las ventas previstas para los próximos 12 meses, frente a 3,7 veces en el caso de las mineras sin acuerdos de este tipo.
Diez de las 12 compañías seguidas por CoinShares subieron entre un 70% y un 195% durante el segundo trimestre. Keel Infrastructure, anteriormente Bitfarms, avanzó un 194,4% pese a haber cerrado sus operaciones de minería de Bitcoin. La empresa dejó de minar el 29 de junio y no prevé registrar ingresos por esta actividad en el tercer trimestre.
Core Scientific pagó 41,9 millones de dólares en el segundo trimestre para cancelar un acuerdo relativo a equipos de minería con una capacidad de unos 15 exahashes por segundo. La compañía está destinando su infraestructura a clientes de IA y HPC, mientras que su negocio de minería propia restante registró un margen bruto negativo del 56% en ese periodo.
Otras empresas también han acelerado el giro. IREN pretende completar sustancialmente su salida de la minería antes del 31 de diciembre, después de reconocer deterioros y ajustes de valoración por cientos de millones de dólares en sus equipos. En su último trimestre, los ingresos de su negocio de nube de IA alcanzaron 70,5 millones de dólares, por encima de los 66,7 millones generados por la minería de Bitcoin.
Cipher Digital ha dejado de planificar nuevas inversiones de capital en minería y espera que la producción de Bitcoin sea inmaterial antes de una posible salida del negocio a finales de 2027. TeraWulf, por su parte, está retirando edificios mineros mientras los contratos de HPC ganan peso y ya representan el 71% de sus ingresos trimestrales.
El reto es convertir los acuerdos en centros operativos
CoinShares calcula que al menos 35 exahashes por segundo saldrán de mineras cotizadas a medida que avancen estas reconversiones, alrededor del 4,7% de una tasa de hash de la red de unos 750 exahashes por segundo. IREN concentra 23,2 exahashes por segundo de capacidad instalada y la operación Odessa de Cipher aporta otros 11,6. TeraWulf está reduciendo además unos 145 MW de capacidad minera.
El repunte de Bitcoin, hasta unos 77.000 dólares, ha mejorado recientemente la economía del sector y ha elevado el precio del hash a aproximadamente 38 dólares por petahash por segundo al día. Aun así, la transición hacia la IA ha avanzado mediante contratos de hasta 15 años y costes de cancelación que reducen la posibilidad de volver atrás.
El siguiente examen será la ejecución. De los más de 4 GW contratados, solo 550 MW generan ingresos. Core Scientific ya factura por 437 MW, Cipher comenzó a cobrar el alquiler de su centro Black Pearl en agosto e IREN aspira a alcanzar 4.000 millones de dólares de ingresos operativos recurrentes anuales en diciembre. CoinShares espera que los ingresos anualizados de IA y HPC se más que dupliquen en su próximo informe, pero todavía queda por financiar y construir buena parte de esa capacidad.